<?xml version="1.0" encoding="utf-8"?><feed xmlns="http://www.w3.org/2005/Atom" xml:lang="ko"><generator uri="https://jekyllrb.com/" version="3.10.0">Jekyll</generator><link href="https://jiwongil.kr/feed.xml" rel="self" type="application/atom+xml" /><link href="https://jiwongil.kr/" rel="alternate" type="text/html" hreflang="ko" /><updated>2026-10-18T01:13:15+09:00</updated><id>https://jiwongil.kr/feed.xml</id><title type="html">정책 지원금 길잡이</title><subtitle>놓치기 쉬운 정부 정책과 지원금을 공식 자료를 바탕으로 쉽게 정리합니다.</subtitle><entry><title type="html">2026 국민내일배움카드 총정리: 5년간 훈련비 300만~500만 원 (대상·제외 대상·본인부담·훈련장려금)</title><link href="https://jiwongil.kr/2026/10/18/tomorrow-learning-card-2026/" rel="alternate" type="text/html" title="2026 국민내일배움카드 총정리: 5년간 훈련비 300만~500만 원 (대상·제외 대상·본인부담·훈련장려금)" /><published>2026-10-18T00:10:00+09:00</published><updated>2026-10-18T00:10:00+09:00</updated><id>https://jiwongil.kr/2026/10/18/tomorrow-learning-card-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/18/tomorrow-learning-card-2026/"><![CDATA[<p><strong>국민내일배움카드</strong>는 직업훈련이 필요한 국민에게 <strong>5년 동안 300만~500만 원</strong>까지 훈련비를 지원하는 카드예요.
일하고 있든 아니든 신청할 수 있고, 신청은 1년 내내 받아요.
고용노동부와 고용24 공식 안내를 바탕으로 대상, 제외 대상, 본인부담, 훈련장려금, 신청 방법을 정리했어요.</p>

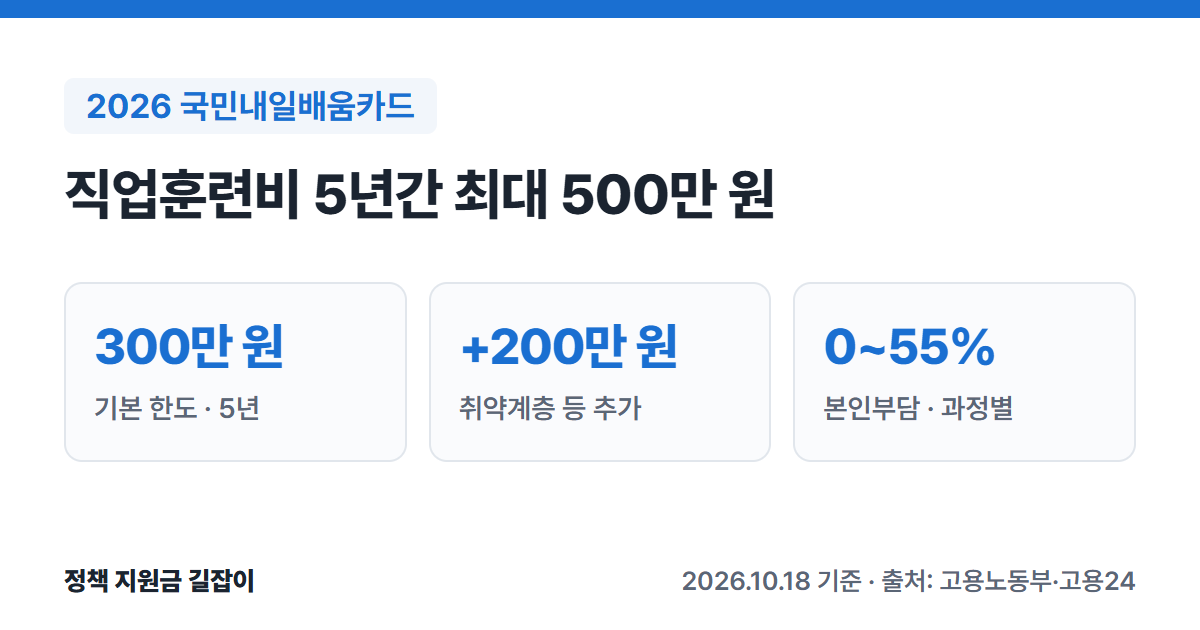
<p><img src="/assets/images/cards/tomorrow-learning-card-2026.png" alt="2026 국민내일배움카드 요약: 5년간 기본 300만 원, 취약계층 등 200만 원 추가로 최대 500만 원, 본인부담 0~55%" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li>카드 발급일부터 <strong>5년</strong> 동안 기본 <strong>300만 원</strong>, 대상에 따라 <strong>200만 원</strong>을 더해 최대 <strong>500만 원</strong>까지 훈련비를 지원해요. (출처①②)</li>
    <li>훈련비는 과정에 따라 <strong>0~55%</strong>를 본인이 내고, 나머지를 정부가 내요. (출처②)</li>
    <li>실업 상태 등에서 140시간 이상 훈련을 받으면 <strong>훈련장려금</strong>도 받아요. 일반 기준 월 최대 <strong>11만 6천 원</strong>이에요. (출처①③)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#누가-받을-수-있나요" id="markdown-toc-누가-받을-수-있나요">누가 받을 수 있나요?</a>    <ul>
      <li><a href="#받을-수-없는-사람" id="markdown-toc-받을-수-없는-사람">받을 수 없는 사람</a></li>
    </ul>
  </li>
  <li><a href="#얼마나-지원받나요" id="markdown-toc-얼마나-지원받나요">얼마나 지원받나요?</a>    <ul>
      <li><a href="#기본-300만-원--추가-200만-원" id="markdown-toc-기본-300만-원--추가-200만-원">기본 300만 원 + 추가 200만 원</a></li>
      <li><a href="#본인부담은-얼마인가요" id="markdown-toc-본인부담은-얼마인가요">본인부담은 얼마인가요?</a></li>
    </ul>
  </li>
  <li><a href="#훈련장려금도-받을-수-있나요" id="markdown-toc-훈련장려금도-받을-수-있나요">훈련장려금도 받을 수 있나요?</a></li>
  <li><a href="#어떻게-신청하나요" id="markdown-toc-어떻게-신청하나요">어떻게 신청하나요?</a></li>
  <li><a href="#꼭-알아둘-점" id="markdown-toc-꼭-알아둘-점">꼭 알아둘 점</a></li>
  <li><a href="#자주-묻는-질문" id="markdown-toc-자주-묻는-질문">자주 묻는 질문</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상</td>
      <td>직업훈련이 필요한 국민 누구나<br />(재직자·실업자·자영업자 등, 제외 대상 있음)</td>
    </tr>
    <tr>
      <td>지원 한도</td>
      <td>5년간 <strong>300만 원</strong><br />추가 대상은 <strong>200만 원</strong> 더해 최대 <strong>500만 원</strong></td>
    </tr>
    <tr>
      <td>본인부담</td>
      <td>정부 승인 훈련비의 <strong>0~55%</strong></td>
    </tr>
    <tr>
      <td>훈련장려금</td>
      <td>일반 기준 월 최대 <strong>11만 6천 원</strong> (140시간 이상 과정 등)</td>
    </tr>
    <tr>
      <td>유효기간</td>
      <td>카드 발급일부터 <strong>5년</strong></td>
    </tr>
    <tr>
      <td>신청</td>
      <td><strong>상시</strong>, 고용24 온라인 또는 거주지 고용센터</td>
    </tr>
  </tbody>
</table>

<p>(출처①②③)</p>

<hr />

<h2 id="누가-받을-수-있나요">누가 받을 수 있나요?</h2>

<p>직업훈련이 필요한 <strong>국민 누구나</strong> 신청할 수 있어요. 일하고 있는 사람(육아휴직 등 휴직자 포함), 일자리를 찾는 사람, 자영업자, 특수형태근로종사자 모두 해당돼요. (출처①②)</p>

<h3 id="받을-수-없는-사람">받을 수 없는 사람</h3>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>제외 대상</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>공무원 등</td>
      <td>공무원, 사립학교 교직원</td>
    </tr>
    <tr>
      <td>나이</td>
      <td><strong>75세 이상</strong></td>
    </tr>
    <tr>
      <td>대기업 근로자</td>
      <td>월 임금 <strong>300만 원 이상</strong>이고 만 <strong>45세 미만</strong></td>
    </tr>
    <tr>
      <td>특수형태근로종사자</td>
      <td>월 소득 <strong>500만 원 이상</strong></td>
    </tr>
    <tr>
      <td>사업자</td>
      <td>사업 기간 <strong>1년 미만</strong>이거나 연 매출 <strong>4억 원 이상</strong>인 자영업자<br />사업 기간 1년 미만이거나 월 소득 300만 원 이상인 법인 대표</td>
    </tr>
    <tr>
      <td>비영리단체 대표</td>
      <td>월 소득 <strong>300만 원 이상</strong></td>
    </tr>
    <tr>
      <td>학생</td>
      <td>고등학교 <strong>1~2학년</strong><br />졸업까지 <strong>2년 이상</strong> 남은 대학·대학원생</td>
    </tr>
    <tr>
      <td>기타</td>
      <td><strong>생계급여</strong> 수급자(조건부 수급자·조건부과 유예자는 가능)<br />다른 부처·지자체에서 훈련비를 받는 사람<br />부정수급 제재 기간인 사람 등</td>
    </tr>
  </tbody>
</table>

<p>(출처②)</p>

<blockquote>
  <p>특수형태근로종사자는 보험설계사, 학습지 교사, 택배·퀵서비스·대리운전 기사, 프리랜서 강사처럼 회사와 위탁 계약을 맺고 일하는 사람을 말해요. (출처②)</p>
</blockquote>

<hr />

<h2 id="얼마나-지원받나요">얼마나 지원받나요?</h2>

<h3 id="기본-300만-원--추가-200만-원">기본 300만 원 + 추가 200만 원</h3>

<p>카드 발급일부터 <strong>5년</strong> 동안 쓸 수 있는 훈련비는 기본 <strong>300만 원</strong>이에요. 다 쓰면 아래 대상은 유효기간 안에 <strong>1회에 한해 200만 원</strong>을 더 받아 총 <strong>500만 원</strong>까지 쓸 수 있어요. (출처②③)</p>

<p><strong>200만 원 추가 대상</strong></p>

<ul>
  <li>기간제·파견·단시간·일용근로자로 일하는 고용보험 가입자</li>
  <li>고용위기지역·선제대응지역 지원 대상자, 특별고용지원업종 종사자</li>
  <li>기초생활수급자·차상위계층, 장애인, 한부모가족, 자립준비청년</li>
  <li>출소(예정)자, 북한이탈주민, 아프간 특별기여자, 가정 밖 청소년</li>
</ul>

<p>(출처③)</p>

<p>추가 지원은 대상자임을 증명할 서류를 가지고 <strong>고용센터를 방문</strong>해서 신청해요. (출처③)</p>

<blockquote>
  <p>5년이 지나면 남은 금액은 <strong>모두 사라져요.</strong> 그 뒤에도 훈련이 필요하면 카드를 다시 발급받아야 해요. (출처③)</p>
</blockquote>

<h3 id="본인부담은-얼마인가요">본인부담은 얼마인가요?</h3>

<p>수강료를 카드로 결제할 때 <strong>정부 승인 훈련비의 0~55%</strong>는 본인이 내요. 보통은 <strong>15~55%</strong>를 내요. (출처②③)</p>

<ul>
  <li>비율은 훈련 과정의 <strong>직종 평균 취업률</strong>, 근로장려금 수급 여부, 국민취업지원제도 참여 유형 등에 따라 정해져요. (출처②③)</li>
  <li>저소득층, 장애인, 한부모가족 등은 본인부담이 없거나 아주 낮을 수 있어요. (출처②)</li>
  <li>국가기간·첨단산업 관련 훈련은 훈련비가 300만 원을 넘어도 <strong>1회에 한해 본인부담 없이</strong> 전액 지원해요. (출처②)</li>
  <li>본인부담금도 <strong>내일배움카드로 결제</strong>해요. 정부 지원분은 카드 한도에서 빠져요. (출처②)</li>
</ul>

<hr />

<h2 id="훈련장려금도-받을-수-있나요">훈련장려금도 받을 수 있나요?</h2>

<p>안정적인 직장이 없고 <strong>140시간 이상</strong> 훈련을 받으면 매달 <strong>훈련장려금</strong>도 받아요. (출처③)</p>

<table>
  <thead>
    <tr>
      <th>하루 훈련 시간</th>
      <th>훈련장려금</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>5시간 미만</td>
      <td>하루 <strong>2,500원</strong> (월 최대 <strong>5만 원</strong>)</td>
    </tr>
    <tr>
      <td>5시간 이상</td>
      <td>하루 <strong>5,800원</strong> (월 최대 <strong>11만 6천 원</strong>)</td>
    </tr>
    <tr>
      <td>자영업자인 고용보험 가입자</td>
      <td>월 최대 <strong>36만 원</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처③)</p>

<blockquote>
  <p>고용24 안내(2026년 7월 수정)는 자영업자 가입자 상한을 <strong>36만 원</strong>으로, 고용노동부 정책 소개 자료는 장려금을 “월 11.6~31.6만 원”으로 적고 있어 숫자가 달라요. 정확한 금액은 고용센터나 <strong>1350</strong>에 확인하세요. (출처①③)</p>
</blockquote>

<ul>
  <li><strong>대상</strong>: 실업 상태이거나 15시간 미만 일하는 고용보험 가입자, 자영업자인 고용보험 가입자 등 (출처③)</li>
  <li><strong>출석률 80% 미만</strong>인 달은 받을 수 없어요. (출처②③)</li>
  <li><strong>실업급여를 받는 중</strong>이거나, 수당을 받는 재정지원 일자리 사업에 참여 중이면 받지 못할 수 있어요. (출처③)</li>
  <li><strong>소득이 있으면</strong> 일부 또는 전액을 받지 못할 수 있어요. 금액은 하루 훈련 시간, 실제 출석 일수, 소득 수준에 따라 달라져요. (출처①③)</li>
  <li>따로 신청하지 않아도 등록한 계좌로 들어와요. 다만 훈련이 끝나고 <strong>30일 안에</strong> 고용24에서 만족도 조사를 하지 않으면 마지막 달 장려금을 못 받아요. (출처②③)</li>
</ul>

<hr />

<h2 id="어떻게-신청하나요">어떻게 신청하나요?</h2>

<p>신청은 <strong>1년 내내</strong> 받아요. 카드 발급부터 수강 신청까지 모두 <strong>고용24</strong> 온라인으로 할 수 있어요. (출처②)</p>

<ol>
  <li><strong>구직 신청 (일자리가 없는 경우)</strong>: 일하지 않는 상태라면 먼저 고용24에서 구직 신청을 해요. 실업급여·국민취업지원제도를 신청하며 이미 했다면 다시 안 해도 돼요. (출처②)</li>
  <li><strong>카드 발급 신청</strong>: 고용24에서 온라인으로 신청하거나 거주지 관할 <strong>고용센터</strong>를 방문해요. 자영업자, 특수형태근로종사자 등은 서류를 내야 할 수 있어요. (출처②)</li>
  <li><strong>카드 받기</strong>: 발급이 결정되면 <strong>우편</strong> 또는 <strong>은행 방문</strong>으로 받아요. 은행에서 받을 때는 ‘발급 확인서’와 신분증을 가져가요. (출처②)</li>
  <li><strong>수강 신청</strong>: 고용24에서 훈련 과정을 찾아 신청하고 카드로 결제해요. <strong>140시간 이상</strong> 과정은 먼저 훈련 진단·상담을 받아야 해요. (출처②)</li>
  <li><strong>수강과 평가</strong>: 성실히 출석하고, 끝나면 30일 안에 만족도 조사를 해요. (출처②)</li>
</ol>

<blockquote>
  <p>일하고 있는 사람도 <strong>국가기간·전략산업직종 훈련</strong> 같은 긴 과정을 들으려면 구직 신청이 필요할 수 있어요. (출처②)</p>
</blockquote>

<hr />

<h2 id="꼭-알아둘-점">꼭 알아둘 점</h2>

<ul>
  <li>특별한 사정(질병, 사고, 훈련기관 사정, 천재지변 등) 없이 <strong>중도에 그만두면</strong> 훈련비 외에 한도가 <strong>20만 원(1회), 50만 원(2회), 100만 원(3회)</strong> 더 깎여요. (출처②)</li>
  <li>거짓이나 부정한 방법으로 지원을 받으면 지원이 끊기고, 받은 금액의 <strong>최대 5배</strong>를 돌려줘야 해요. (출처②)</li>
</ul>

<hr />

<h2 id="자주-묻는-질문">자주 묻는 질문</h2>

<p><strong>Q. 회사에 다니는데도 받을 수 있나요?</strong>
네. 재직자도 받을 수 있어요. 다만 만 45세 미만이고 월 임금 300만 원 이상인 <strong>대규모 기업</strong> 근로자는 제외돼요. (출처②)</p>

<p><strong>Q. 대학생도 받을 수 있나요?</strong>
졸업까지 <strong>2년 이상</strong> 남은 대학·대학원생은 제외돼요. 2년 미만 남았다면 이 기준으로는 제외되지 않아요(다른 제외 사유가 없어야 해요). 고용노동부 자료에는 “2년을 초과하여 남은” 경우로 적혀 있어, 딱 2년 남았다면 고용센터에 확인하세요. (출처①②)</p>

<p><strong>Q. 300만 원을 다 쓰면 끝인가요?</strong>
200만 원 추가 대상(기간제·일용근로자, 수급자·차상위, 장애인 등)에 해당하면 고용센터에서 추가 지원을 <strong>1회</strong> 신청할 수 있어요. 총 한도는 500만 원이에요. (출처③)</p>

<p><strong>Q. 어디에 물어보면 되나요?</strong>
고용노동부 고객상담센터 <strong>1350</strong>(평일 9~18시)이나 거주지 고용센터에 문의하세요. (출처①)</p>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://www.moel.go.kr/policyitrd/policyItrdView.do?policy_itrd_sn=216">고용노동부 - 국민내일배움카드 (정책 소개 및 첨부 자료)</a> - 사업 목적, 지원 대상·제외 대상 요약, 지원 한도, 유효기간, 문의처 (확인일: 2026-10-18)</li>
  <li><a href="https://www.work24.go.kr/hr/h/a/1100/selectIssuGudn.do">고용24 - 국민내일배움카드 발급안내</a> - 제외 대상 전체, 본인부담 비율, 신청 절차, 중도 포기 시 한도 차감, 부정수급 제재 (확인일: 2026-10-18)</li>
  <li><a href="https://m.work24.go.kr/cm/c/f/1100/selecSystInfo.do?currentPageNo=1&amp;recordCountPerPage=10&amp;systId=SI00000351&amp;systClId=SC00000004">고용24 - 고용정책 제도안내: 국민내일배움카드 (최종 수정 2026.7.27.)</a> - 200만 원 추가 지원 대상, 잔액 소멸, 훈련장려금 금액·대상 (확인일: 2026-10-18)</li>
  <li>복지로 복지서비스 정보 - 국민내일배움카드제 직업훈련지원 (한국사회보장정보원 중앙부처복지서비스 OpenAPI, 기준연도 2026) - 지원 대상·제외 대상 교차 확인 (확인일: 2026-10-18)</li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 18일</strong> 기준이에요. 신청 전에 고용24나 고용센터에서 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[국민내일배움카드는 직업훈련이 필요한 국민에게 5년 동안 300만~500만 원까지 훈련비를 지원하는 카드예요. 일하고 있든 아니든 신청할 수 있고, 신청은 1년 내내 받아요. 고용노동부와 고용24 공식 안내를 바탕으로 대상, 제외 대상, 본인부담, 훈련장려금, 신청 방법을 정리했어요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/tomorrow-learning-card-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/tomorrow-learning-card-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry><entry><title type="html">2026 모두의카드(K-패스) 총정리: 대중교통비 기준금액 넘으면 전액 환급 (지역·대상별 금액표, 시차 출퇴근 혜택)</title><link href="https://jiwongil.kr/2026/10/17/modu-card-kpass-2026/" rel="alternate" type="text/html" title="2026 모두의카드(K-패스) 총정리: 대중교통비 기준금액 넘으면 전액 환급 (지역·대상별 금액표, 시차 출퇴근 혜택)" /><published>2026-10-17T23:50:00+09:00</published><updated>2026-10-17T23:50:00+09:00</updated><id>https://jiwongil.kr/2026/10/17/modu-card-kpass-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/17/modu-card-kpass-2026/"><![CDATA[<p><strong>모두의카드</strong>는 대중교통비를 돌려주는 K-패스에 2026년 새로 도입된 환급 방식이에요. 지금은 서비스 이름으로도 쓰이고, 기존 K-패스 카드를 그대로 쓰면 돼요. (출처①⑤)
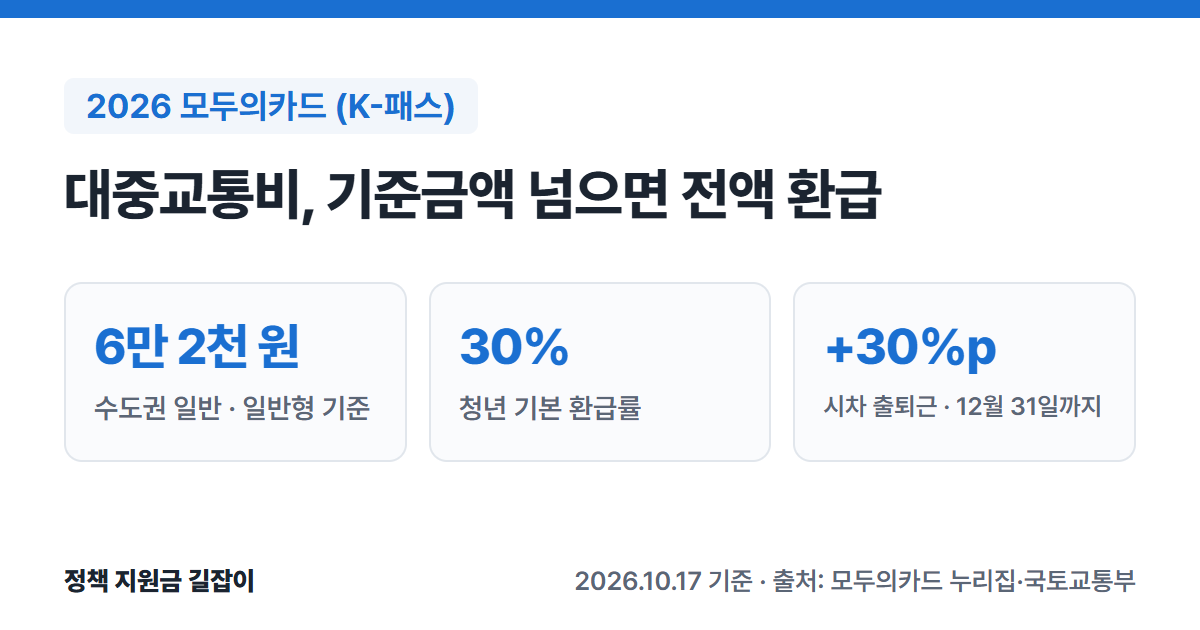
한 달 교통비가 <strong>정해진 기준금액을 넘으면 넘은 만큼 전부</strong> 돌려주고, 기존처럼 이용 금액의 일정 비율을 돌려주는 방식도 함께 계산해서 <strong>더 많이 받는 쪽</strong>을 자동으로 적용해요.
모두의카드 공식 누리집과 국토교통부 발표를 바탕으로 금액표와 가입 방법을 정리했어요.</p>

<p><img src="/assets/images/cards/modu-card-kpass-2026.png" alt="2026 모두의카드 요약: 수도권 일반 기준금액 6만 2천 원 넘으면 전액 환급, 청년 기본 환급률 30%, 시차 출퇴근 환급률 30%p 상향 12월 31일까지" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li>수도권 일반 국민은 한 달 교통비가 <strong>6만 2천 원</strong>(일반형)을 넘으면 넘은 금액을 <strong>전부</strong> 돌려받아요. 청년은 <strong>5만 5천 원</strong>이 기준이에요. (출처①)</li>
    <li>기준금액에 못 미쳐도 이용 금액의 <strong>20~53.3%</strong>를 돌려받는 기본형이 있고, 셋 중 <strong>가장 큰 금액</strong>이 자동으로 적용돼요. (출처①②)</li>
    <li>출퇴근 시간을 피해 타면 환급률이 <strong>30%p</strong> 올라가는 혜택은 <strong>2026년 12월 31일</strong>까지 이어져요. (출처③④)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#세-가지-환급-방식" id="markdown-toc-세-가지-환급-방식">세 가지 환급 방식</a></li>
  <li><a href="#누가-얼마나-받나요" id="markdown-toc-누가-얼마나-받나요">누가 얼마나 받나요?</a>    <ul>
      <li><a href="#대상별-기본-환급률-기본형" id="markdown-toc-대상별-기본-환급률-기본형">대상별 기본 환급률 (기본형)</a></li>
      <li><a href="#지역대상별-기준금액-일반형--플러스형" id="markdown-toc-지역대상별-기준금액-일반형--플러스형">지역·대상별 기준금액 (일반형 · 플러스형)</a></li>
      <li><a href="#계산-예시" id="markdown-toc-계산-예시">계산 예시</a></li>
    </ul>
  </li>
  <li><a href="#시차-출퇴근-혜택-12월-31일까지" id="markdown-toc-시차-출퇴근-혜택-12월-31일까지">시차 출퇴근 혜택 (12월 31일까지)</a></li>
  <li><a href="#어떻게-가입하나요" id="markdown-toc-어떻게-가입하나요">어떻게 가입하나요?</a></li>
  <li><a href="#자주-묻는-질문" id="markdown-toc-자주-묻는-질문">자주 묻는 질문</a></li>
  <li><a href="#함께-보면-좋은-글" id="markdown-toc-함께-보면-좋은-글">함께 보면 좋은 글</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상</td>
      <td><strong>만 19세 이상</strong> 누구나 (외국인 포함), 월 <strong>15회</strong> 이상 이용</td>
    </tr>
    <tr>
      <td>환급 방식</td>
      <td>기본형(비율 환급), 일반형·플러스형(기준금액 초과분 전액)<br />셋 중 <strong>가장 큰 금액</strong> 자동 적용</td>
    </tr>
    <tr>
      <td>기본 환급률</td>
      <td>일반 <strong>20%</strong>, 청년·어르신·2자녀 <strong>30%</strong><br />3자녀 <strong>50%</strong>, 저소득 <strong>53.3%</strong></td>
    </tr>
    <tr>
      <td>기준금액 (수도권 일반)</td>
      <td>일반형 <strong>6만 2천 원</strong>, 플러스형 <strong>10만 원</strong></td>
    </tr>
    <tr>
      <td>시차 출퇴근</td>
      <td>환급률 <strong>30%p</strong> 상향 (2026.12.31.까지)</td>
    </tr>
    <tr>
      <td>가입</td>
      <td>모두의카드(K-패스) 카드 발급 → 누리집·앱 <strong>회원가입</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①②③⑥)</p>

<hr />

<h2 id="세-가지-환급-방식">세 가지 환급 방식</h2>

<p>매달 1일부터 말일까지의 이용 내역으로 세 가지를 모두 계산해서, <strong>환급금이 가장 큰 방식</strong>으로 다음 달에 돌려줘요. 내가 고르지 않아도 돼요. (출처①②)</p>

<table>
  <thead>
    <tr>
      <th>방식</th>
      <th>계산</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>기본형</td>
      <td>전체 이용 금액 × <strong>나의 환급률</strong></td>
    </tr>
    <tr>
      <td>일반형</td>
      <td>(1회 <strong>3,000원 미만</strong> 교통수단 이용 금액) − 일반형 기준금액</td>
    </tr>
    <tr>
      <td>플러스형</td>
      <td>(광역버스·GTX 등 <strong>3,000원 이상</strong> 포함 전체 이용 금액) − 플러스형 기준금액</td>
    </tr>
  </tbody>
</table>

<p>(출처②)</p>

<ul>
  <li><strong>일반형</strong>은 1회 요금이 3,000원 미만인 시내버스·지하철 등을 많이 타는 사람에게, <strong>플러스형</strong>은 광역버스·GTX처럼 요금이 비싼 교통수단을 타는 사람에게 유리해요. (출처②⑤)</li>
  <li>시외·고속·공항버스, KTX, SRT처럼 <strong>따로 표를 끊는 교통수단</strong>은 포함되지 않아요. (출처②)</li>
</ul>

<hr />

<h2 id="누가-얼마나-받나요">누가 얼마나 받나요?</h2>

<h3 id="대상별-기본-환급률-기본형">대상별 기본 환급률 (기본형)</h3>

<table>
  <thead>
    <tr>
      <th>대상</th>
      <th>기본 · 시차 출퇴근</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>일반 (만 35~64세)</td>
      <td><strong>20%</strong> · 50%</td>
    </tr>
    <tr>
      <td>청년 (만 19~34세)</td>
      <td><strong>30%</strong> · 60%</td>
    </tr>
    <tr>
      <td>어르신 (만 65세 이상)</td>
      <td><strong>30%</strong> · 60%</td>
    </tr>
    <tr>
      <td>2자녀 부모</td>
      <td><strong>30%</strong> · 60%</td>
    </tr>
    <tr>
      <td>3자녀 이상 부모</td>
      <td><strong>50%</strong> · 80%</td>
    </tr>
    <tr>
      <td>저소득 (수급자·차상위)</td>
      <td><strong>53.3%</strong> · 83.3%</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<ul>
  <li><strong>다자녀</strong>는 미성년 자녀가 포함돼야 하고 <strong>부모만</strong> 신청할 수 있어요. 누리집·앱의 <strong>[MY &gt; 다자녀 정보]</strong>에서 신청해야 적용돼요. (출처①)</li>
  <li><strong>저소득</strong>도 <strong>[MY &gt; 저소득 정보]</strong>에서 신청해서 ‘혜택 적용 중’이 돼야 적용돼요. (출처①)</li>
</ul>

<h3 id="지역대상별-기준금액-일반형--플러스형">지역·대상별 기준금액 (일반형 · 플러스형)</h3>

<p>이 금액을 <strong>넘은 만큼</strong> 전부 돌려받아요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>지역</th>
      <th>일반형 · 플러스형</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>수도권</td>
      <td>일반 <strong>6만 2천</strong> · 10만<br />청년·어르신·2자녀 <strong>5만 5천</strong> · 9만<br />3자녀·저소득 <strong>4만 5천</strong> · 8만</td>
    </tr>
    <tr>
      <td>비수도권</td>
      <td>일반 <strong>5만 5천</strong> · 9만 5천<br />청년·어르신·2자녀 <strong>5만</strong> · 8만 5천<br />3자녀·저소득 <strong>4만</strong> · 7만 5천</td>
    </tr>
    <tr>
      <td>우대지원 지역</td>
      <td>일반 <strong>5만</strong> · 9만<br />청년·어르신·2자녀 <strong>4만 5천</strong> · 8만<br />3자녀·저소득 <strong>3만 5천</strong> · 7만</td>
    </tr>
    <tr>
      <td>특별지원 지역</td>
      <td>일반 <strong>4만 5천</strong> · 8만 5천<br />청년·어르신·2자녀 <strong>4만</strong> · 7만 5천<br />3자녀·저소득 <strong>3만</strong> · 6만 5천</td>
    </tr>
  </tbody>
</table>

<p>(출처①, 단위: 원, 한 달 기준)</p>

<p>내가 사는 곳이 어느 지역 구분인지는 모두의카드 누리집 <strong>‘지역 구분’</strong>에서 시·도를 골라 확인할 수 있어요. (출처①)</p>

<blockquote>
  <p>2026년 4월~9월 이용분에는 기준금액을 <strong>절반</strong>으로 낮춰 주는 한시 혜택이 있었지만, <strong>9월 이용분까지</strong>로 끝났어요. 10월부터는 위 기준금액이 적용돼요. (출처③④⑤)</p>
</blockquote>

<h3 id="계산-예시">계산 예시</h3>

<p>수도권에 사는 <strong>청년</strong>이 한 달에 시내버스·지하철(1회 3,000원 미만)로 <strong>10만 원</strong>을 썼다면:</p>

<table>
  <thead>
    <tr>
      <th>방식</th>
      <th>환급금</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>기본형</td>
      <td>10만 원 × 30% = 3만 원</td>
    </tr>
    <tr>
      <td>일반형</td>
      <td>10만 원 − 5만 5천 원 = <strong>4만 5천 원</strong></td>
    </tr>
  </tbody>
</table>

<p>→ 더 큰 <strong>4만 5천 원</strong>을 돌려받아요. (출처①② 기준으로 계산, 시차 출퇴근 혜택 제외)</p>

<hr />

<h2 id="시차-출퇴근-혜택-12월-31일까지">시차 출퇴근 혜택 (12월 31일까지)</h2>

<p>아래 시간에 <strong>승차</strong>하면 기본형 환급률이 <strong>30%p</strong> 올라가요. (출처①③)</p>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>시간 (승차 기준)</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>아침</td>
      <td><strong>5:30~6:30</strong>, <strong>9:00~10:00</strong></td>
    </tr>
    <tr>
      <td>저녁</td>
      <td><strong>16:00~17:00</strong>, <strong>19:00~20:00</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<ul>
  <li>혼잡한 출퇴근 시간 <strong>앞뒤 1시간</strong>에 타는 사람에게 주는 혜택이에요. (출처③)</li>
  <li>기준금액 인하와 함께 6개월간(4~9월) 시행됐는데, 시차 출퇴근 혜택만 <strong>올해 말까지 연장</strong>됐어요. (출처③④)</li>
  <li>정부는 이 혜택을 <strong>내년에도</strong> 이어 가려고 <strong>2027년 정부 예산안</strong>에 반영했다고 밝혔어요. 국회에서 예산이 확정돼야 시행돼요. (출처④)</li>
</ul>

<hr />

<h2 id="어떻게-가입하나요">어떻게 가입하나요?</h2>

<ol>
  <li><strong>카드 발급</strong>: 카드사에서 모두의카드(K-패스) 카드를 발급받아요. 발급·재발급 문의는 각 카드사에 해요. (출처②⑤)</li>
  <li><strong>회원가입</strong>: 모두의카드 누리집이나 앱에서 <strong>회원가입</strong>하고 카드를 등록해요. (출처②⑤)</li>
  <li><strong>이용하기</strong>: 카드로 대중교통을 타면 다음 달에 카드사를 통해 환급금이 들어와요. (출처①)</li>
</ol>

<blockquote>
  <p>⚠️ <strong>회원가입을 하지 않고 카드만 쓰면 환급을 받을 수 없어요.</strong> 적립은 회원가입한 날부터 시작돼요. (출처②)</p>
</blockquote>

<ul>
  <li>예전 <strong>K-패스 카드나 알뜰교통카드</strong>가 있다면 새로 만들 필요 없이 그대로 쓰면 돼요. (출처①⑤)</li>
  <li>카드사 <strong>실적을 채우지 않아도</strong> 모두의카드 기준을 충족하면 환급금이 나와요. (출처②)</li>
  <li>이용 내역이 반영되기까지 평균 2~3일, <strong>최대 14일</strong>이 걸릴 수 있어요. (출처②)</li>
</ul>

<hr />

<h2 id="자주-묻는-질문">자주 묻는 질문</h2>

<p><strong>Q. 한 달에 몇 번 타야 하나요?</strong>
매달 1일부터 말일까지 <strong>15회 이상</strong> 이용해야 환급금이 나와요. 환승은 한 번의 이동(1통행)으로 계산돼요. (출처②)</p>

<p><strong>Q. 청년 나이는 몇 살까지인가요?</strong>
<strong>만 19~34세</strong>예요. 만 65세 이상은 어르신 환급률을 받아요. (출처①)</p>

<p><strong>Q. 일반형과 플러스형 중 하나를 골라야 하나요?</strong>
아니요. 시스템이 기본형·일반형·플러스형을 모두 계산해서 <strong>가장 큰 금액</strong>을 자동으로 적용해요. (출처②)</p>

<p><strong>Q. KTX나 고속버스도 되나요?</strong>
아니요. 따로 표를 끊는 시외·고속·공항버스, KTX, SRT는 포함되지 않아요. (출처②)</p>

<p><strong>Q. 우리 지역은 추가 혜택이 있나요?</strong>
경기, 인천 등 일부 지자체는 자체 추가 혜택을 줘요. 누리집의 <strong>‘지자체 추가혜택’</strong>에서 확인하세요. (출처①②)</p>

<p><strong>Q. 어디에 물어보면 되나요?</strong>
이용·적립금 문의는 <strong>모두의카드 고객센터 031-427-4415</strong>, 정책 문의는 한국교통안전공단 <strong>054-459-7288</strong>이나 국토교통부 대도시권광역교통위원회 <strong>044-201-5084</strong>예요. (출처①)</p>

<hr />

<h2 id="함께-보면-좋은-글">함께 보면 좋은 글</h2>

<ul>
  <li><a href="/2026/10/16/youth-housing-support-2026/">2026 청년 주거 지원 총정리</a>: 교통비 다음으로 큰 청년 고정비, 월세·전세 지원 한눈에</li>
</ul>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://www.korea-pass.kr/info/intro.do">모두의카드(K-패스) 누리집 - 모두의카드 소개</a> - 대상별 환급률, 지역·대상별 기준금액, 시차 출퇴근 시간, 다자녀·저소득 신청, 문의처 (확인일: 2026-10-17)</li>
  <li><a href="https://www.korea-pass.kr/info/use_accm.do">모두의카드(K-패스) 누리집 - 적립안내</a> 및 <a href="https://www.korea-pass.kr/info/card_guide.do">카드 발급 안내</a> - 세 가지 환급 방식과 계산식, 미적립 수단, 최소 이용 횟수, 회원가입 필수 (확인일: 2026-10-17)</li>
  <li><a href="https://www.korea.kr/news/policyNewsView.do?newsId=148962910">대한민국 정책브리핑 - ‘모두의 카드’ 9월까지 더 돌려받는다…환급 기준액 50% 인하 (국토교통부, 2026.4.17.)</a> - 한시 기준금액 인하, 시차 출퇴근 혜택 (확인일: 2026-10-17)</li>
  <li><a href="https://www.korea.kr/news/policyNewsView.do?newsId=148972677">대한민국 정책브리핑 - 모두의카드 ‘출퇴근 시차시간 환급’ 12월까지 연장…내년 예산 반영 (국토교통부, 2026.9.28.)</a> - 시차 출퇴근 혜택 연장, 기준금액 인하 종료 (확인일: 2026-10-17)</li>
  <li><a href="https://www.korea.kr/news/policyNewsView.do?newsId=148960648">대한민국 정책브리핑 - 대한민국 모두를 위한 ‘모두의 카드’…전국 어디서나 교통자유 누린다 (정책브리핑, 2026.3.17.)</a> - 일반형·플러스형 구분, 가입 방법, 기존 카드 사용 (확인일: 2026-10-17)</li>
  <li><a href="https://www.korea-pass.kr/info/use_join.do">모두의카드(K-패스) 누리집 - 가입조건</a> - 만 19세 이상, 외국인 가입 가능 (확인일: 2026-10-18)</li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 17일</strong> 기준이에요. 환급 기준은 바뀔 수 있으니 모두의카드 누리집이나 앱에서 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[모두의카드는 대중교통비를 돌려주는 K-패스에 2026년 새로 도입된 환급 방식이에요. 지금은 서비스 이름으로도 쓰이고, 기존 K-패스 카드를 그대로 쓰면 돼요. (출처①⑤) 한 달 교통비가 정해진 기준금액을 넘으면 넘은 만큼 전부 돌려주고, 기존처럼 이용 금액의 일정 비율을 돌려주는 방식도 함께 계산해서 더 많이 받는 쪽을 자동으로 적용해요. 모두의카드 공식 누리집과 국토교통부 발표를 바탕으로 금액표와 가입 방법을 정리했어요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/modu-card-kpass-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/modu-card-kpass-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry><entry><title type="html">2026 문화누리카드 총정리: 1인 15만 원, 11월 30일 발급 마감·12월 31일 사용 마감 (대상·신청·사용처)</title><link href="https://jiwongil.kr/2026/10/17/culture-nuri-card-2026/" rel="alternate" type="text/html" title="2026 문화누리카드 총정리: 1인 15만 원, 11월 30일 발급 마감·12월 31일 사용 마감 (대상·신청·사용처)" /><published>2026-10-17T23:30:00+09:00</published><updated>2026-10-17T23:30:00+09:00</updated><id>https://jiwongil.kr/2026/10/17/culture-nuri-card-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/17/culture-nuri-card-2026/"><![CDATA[<p><strong>문화누리카드</strong>는 기초생활수급자와 차상위계층이 공연, 영화, 여행, 스포츠 관람 등에 쓸 수 있도록 1년에 <strong>15만 원</strong>을 넣어 주는 카드예요.
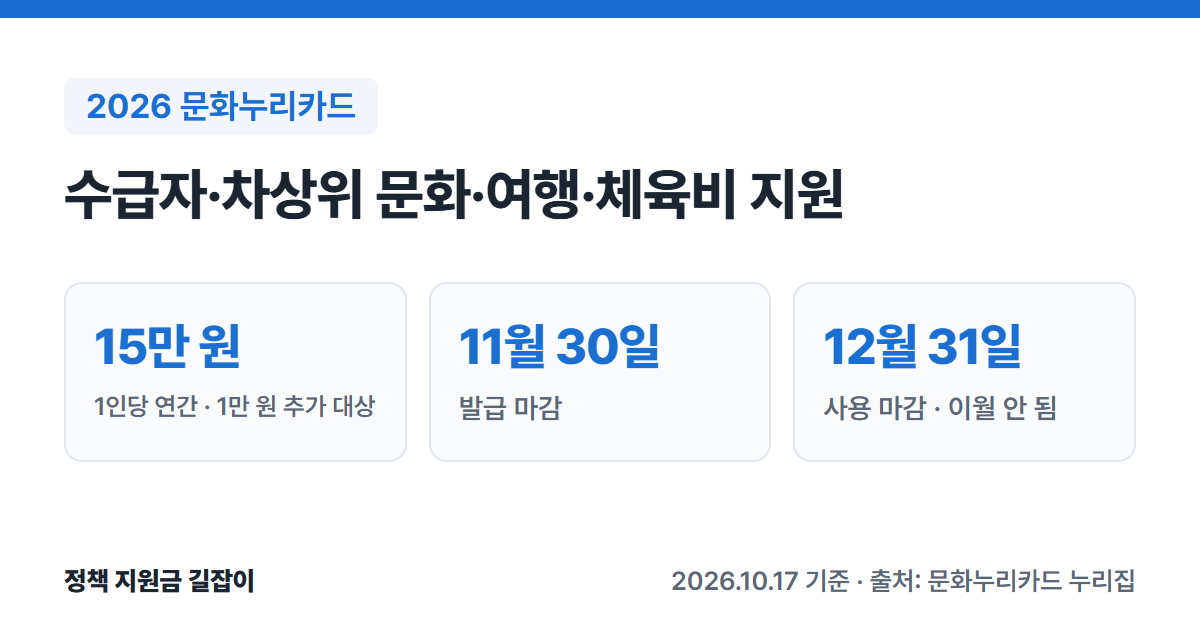
2026년 카드는 <strong>11월 30일</strong>까지 발급받을 수 있고, 남은 돈은 <strong>12월 31일</strong>이 지나면 사라져요.
문화누리카드 누리집과 문화체육관광부 발표를 바탕으로 대상, 금액, 신청 방법, 사용처를 정리했어요.</p>

<p><img src="/assets/images/cards/culture-nuri-card-2026.png" alt="2026 문화누리카드 요약: 1인당 연 15만 원, 청소년·준고령기 1만 원 추가, 11월 30일 발급 마감, 12월 31일 사용 마감" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li>1인당 1년에 <strong>15만 원</strong>이고, 청소년(13~18세)과 준고령기(60~64세)는 <strong>1만 원</strong>을 더 받아요. (출처①②)</li>
    <li>카드 발급은 <strong>2026년 11월 30일</strong>까지, 사용은 <strong>12월 31일</strong>까지예요. 남은 돈은 다음 해로 넘어가지 않아요. (출처①④)</li>
    <li>작년에 <strong>3만 원 이상</strong> 쓰고 자격이 그대로면 신청 없이 <strong>자동 충전</strong>돼요. (출처①②)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#누가-받을-수-있나요" id="markdown-toc-누가-받을-수-있나요">누가 받을 수 있나요?</a></li>
  <li><a href="#얼마를-받나요" id="markdown-toc-얼마를-받나요">얼마를 받나요?</a></li>
  <li><a href="#언제까지-신청하고-써야-하나요" id="markdown-toc-언제까지-신청하고-써야-하나요">언제까지 신청하고 써야 하나요?</a>    <ul>
      <li><a href="#작년에-받았다면-자동-재충전" id="markdown-toc-작년에-받았다면-자동-재충전">작년에 받았다면: 자동 재충전</a></li>
    </ul>
  </li>
  <li><a href="#어떻게-신청하나요" id="markdown-toc-어떻게-신청하나요">어떻게 신청하나요?</a>    <ul>
      <li><a href="#-주민센터-방문" id="markdown-toc--주민센터-방문">① 주민센터 방문</a></li>
      <li><a href="#-누리집앱-신청" id="markdown-toc--누리집앱-신청">② 누리집·앱 신청</a></li>
      <li><a href="#-전화ars-재충전" id="markdown-toc--전화ars-재충전">③ 전화(ARS) 재충전</a></li>
    </ul>
  </li>
  <li><a href="#어디에-쓸-수-있나요" id="markdown-toc-어디에-쓸-수-있나요">어디에 쓸 수 있나요?</a></li>
  <li><a href="#자주-묻는-질문" id="markdown-toc-자주-묻는-질문">자주 묻는 질문</a></li>
  <li><a href="#함께-보면-좋은-글" id="markdown-toc-함께-보면-좋은-글">함께 보면 좋은 글</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상</td>
      <td><strong>6세 이상</strong> 기초생활수급자·차상위계층<br />(2020.12.31. 이전 출생)</td>
    </tr>
    <tr>
      <td>지원 금액</td>
      <td>1인당 연 <strong>15만 원</strong><br />청소년·준고령기 <strong>1만 원</strong> 추가</td>
    </tr>
    <tr>
      <td>발급 기간</td>
      <td>2026.2.2. ~ <strong>11.30.</strong></td>
    </tr>
    <tr>
      <td>사용 기간</td>
      <td>발급일 ~ <strong>2026.12.31.</strong></td>
    </tr>
    <tr>
      <td>사용처</td>
      <td>공연·영화·전시, 국내 여행, 스포츠 관람 등</td>
    </tr>
    <tr>
      <td>신청</td>
      <td>주민센터, 문화누리카드 누리집·앱, 전화(재충전)</td>
    </tr>
  </tbody>
</table>

<p>(출처①②)</p>

<hr />

<h2 id="누가-받을-수-있나요">누가 받을 수 있나요?</h2>

<p><strong>6세 이상</strong>(2020년 12월 31일 이전 출생)인 <strong>기초생활수급자</strong>와 <strong>차상위계층</strong>이 대상이에요. (출처①)</p>

<p>차상위계층에는 아래와 같은 사람이 포함돼요. (출처①)</p>

<ul>
  <li>차상위 자활근로자, 장애수당·장애아동수당 수급자</li>
  <li>장애인연금 부가급여 수급자(차상위 초과자 제외)</li>
  <li>본인부담 경감 대상자, 저소득 한부모가족</li>
  <li>차상위계층 확인서 발급자</li>
</ul>

<hr />

<h2 id="얼마를-받나요">얼마를 받나요?</h2>

<table>
  <thead>
    <tr>
      <th>대상</th>
      <th>2026년 지원 금액</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>기본</td>
      <td><strong>15만 원</strong></td>
    </tr>
    <tr>
      <td>청소년기 (13~18세, 2008~2013년생)</td>
      <td><strong>16만 원</strong> (1만 원 추가)</td>
    </tr>
    <tr>
      <td>준고령기 (60~64세, 1962~1966년생)</td>
      <td><strong>16만 원</strong> (1만 원 추가)</td>
    </tr>
  </tbody>
</table>

<p>(출처②)</p>

<ul>
  <li>2026년 지원금은 작년보다 <strong>1만 원</strong> 올랐어요. (출처③)</li>
  <li><strong>예산이 떨어지면</strong> 새 발급·재충전이 안 될 수 있고, 추가지원금 예산이 떨어지면 기본 15만 원만 받아요. (출처②)</li>
  <li>2026년 전체 예산은 <strong>3,745억 원</strong>(국비 2,636억 원, 지방비 1,109억 원)이고, <strong>270만 명</strong>을 지원할 계획이에요. (출처③)</li>
</ul>

<hr />

<h2 id="언제까지-신청하고-써야-하나요">언제까지 신청하고 써야 하나요?</h2>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>기간</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>발급·재충전</td>
      <td>2026.2.2.(월) ~ <strong>11.30.(월)</strong></td>
    </tr>
    <tr>
      <td>사용</td>
      <td>2026.2.2.(월) ~ <strong>12.31.(목)</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<blockquote>
  <p>⚠️ <strong>12월 31일이 지나면 남은 돈은 없어져요.</strong> 쓰지 않은 지원금은 다음 해로 넘어가지 않고 국고로 반납돼요(2025년 안내 기준). 연말 전에 꼭 쓰세요. (출처①④)</p>
</blockquote>

<h3 id="작년에-받았다면-자동-재충전">작년에 받았다면: 자동 재충전</h3>

<p><strong>2025년에 발급받아 3만 원 이상 쓴 사람</strong>이 올해도 자격을 유지하면, 따로 신청하지 않아도 갖고 있는 카드에 2026년 지원금(15만 원, 대상자는 추가 1만 원)이 <strong>자동으로 충전</strong>돼요. (출처①)</p>

<p>작년에 3만 원 미만으로 썼거나 처음 받는 사람은 <strong>직접 신청</strong>해야 해요. (출처① 기준)</p>

<hr />

<h2 id="어떻게-신청하나요">어떻게 신청하나요?</h2>

<h3 id="-주민센터-방문">① 주민센터 방문</h3>

<ol>
  <li>주민센터에 가서 카드 신청서를 내요.</li>
  <li>주민센터가 자격을 확인해요.</li>
  <li>그 자리에서 카드를 받아요.</li>
</ol>

<p>(출처①)</p>

<h3 id="-누리집앱-신청">② 누리집·앱 신청</h3>

<ol>
  <li>문화누리카드 누리집(www.mnuri.kr)이나 앱에 접속해요.</li>
  <li>자격 확인과 본인 인증을 해요.</li>
  <li>카드 받는 방법을 골라요.
    <ul>
      <li><strong>우편</strong>: 신청 후 약 <strong>3~5일</strong> 뒤 등기우편으로 와요. 받은 뒤 누리집이나 앱에서 <strong>수령 등록</strong>을 해야 쓸 수 있어요.</li>
      <li><strong>농협 영업점</strong>: 신청 후 약 <strong>2시간</strong> 뒤 신분증을 가지고 받으러 가요. 빈 카드가 있는지 미리 전화로 확인하세요. 새로 발급할 때만 가능해요.</li>
    </ul>
  </li>
</ol>

<p>(출처①)</p>

<p><strong>14세 미만</strong>은 세대주나 같은 세대 어른의 동의와 휴대전화 인증을 거쳐 온라인으로 신청할 수 있어요. (출처①)</p>

<h3 id="-전화ars-재충전">③ 전화(ARS) 재충전</h3>

<p>이미 카드가 있다면 <strong>1544-3412</strong>로 전화해 안내에 따라 재충전할 수 있어요. 14세 이상이고, 유효기간이 2027년 이후인 카드와 <strong>본인 명의 휴대전화</strong>가 있어야 해요. (출처①)</p>

<p>복지시설에 사는 사람과 일부 알뜰폰(LGU+ 망 외) 사용자는 전화 재충전을 할 수 없어요. (출처①)</p>

<hr />

<h2 id="어디에-쓸-수-있나요">어디에 쓸 수 있나요?</h2>

<p>공연·영화·전시 관람, <strong>국내 여행</strong>, <strong>4대 프로스포츠 관람</strong>(축구, 농구, 야구, 배구) 등 문화예술·여행·체육 분야에서 쓸 수 있어요. (출처②)</p>

<ul>
  <li>전국 <strong>3만 5천여 개</strong> 가맹점에서 쓸 수 있어요. (출처③)</li>
  <li>오프라인·온라인 가맹점은 문화누리카드 누리집의 <strong>‘사용하기’</strong> 메뉴에서 찾을 수 있어요. (출처②)</li>
</ul>

<blockquote>
  <p>남은 금액은 누리집의 <strong>‘카드사용내역 및 잔액확인’</strong> 메뉴에서 확인할 수 있어요. (출처②)</p>
</blockquote>

<hr />

<h2 id="자주-묻는-질문">자주 묻는 질문</h2>

<p><strong>Q. 지금(10월) 신청해도 되나요?</strong>
네. 발급은 <strong>11월 30일</strong>까지 받아요. 다만 받은 돈은 <strong>12월 31일</strong>까지 써야 하니 늦어도 11월 안에는 신청하는 게 좋아요. (출처①)</p>

<p><strong>Q. 작년에 받은 카드가 있는데 또 신청해야 하나요?</strong>
작년에 <strong>3만 원 이상</strong> 쓰고 자격이 그대로면 자동으로 충전돼요. 그렇지 않으면 주민센터, 누리집·앱, 전화(ARS)로 재충전을 신청하세요. (출처①)</p>

<p><strong>Q. 남은 돈을 내년에 쓸 수 있나요?</strong>
아니요. 사용 기간이 끝나면 남은 지원금은 다음 해로 넘어가지 않고 <strong>국고로 반납</strong>돼요(2025년 안내 기준). (출처④)</p>

<p><strong>Q. 카드를 잃어버렸어요.</strong>
분실 신고는 <strong>NH농협카드 고객센터 1644-4000</strong>에 하세요. 카드 번호가 ‘9463-17’로 시작하는 카드는 <strong>온라인으로만</strong> 재발급할 수 있고, 재발급 신청은 <strong>2026년 12월 15일</strong>까지예요. (출처①②)</p>

<p><strong>Q. 어디에 물어보면 되나요?</strong>
문화누리카드 고객지원센터 <strong>1544-3412</strong>(평일 9~18시, 점심 12~13시 제외)에 문의하세요. (출처①)</p>

<hr />

<h2 id="함께-보면-좋은-글">함께 보면 좋은 글</h2>

<ul>
  <li><a href="/2026/10/16/energy-voucher-2026/">2026 에너지바우처 총정리</a>: 기초생활수급 가구 냉난방비 최대 70만 1,300원, 12월 31일까지 신청</li>
</ul>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://www.mnuri.kr/munhwa/cardIssueGuide.do">문화누리카드 누리집 - 2026 카드 발급 안내</a> - 대상, 차상위계층 범위, 신청 방법, 발급·사용 기간, 자동 재충전, 전화 재충전, 재발급, 고객센터 (확인일: 2026-10-17)</li>
  <li><a href="https://www.mnuri.kr/munhwa/introduceNuri.do">문화누리카드 누리집 - 문화누리카드란?</a> - 2026년 지원 금액, 추가 지원 대상, 예산 소진 시 처리, 사용처 (확인일: 2026-10-17)</li>
  <li><a href="https://www.korea.kr/news/policyNewsView.do?newsId=148958946">대한민국 정책브리핑 - 올해 문화누리카드 15만 원 지원…청소년 등엔 1만 원 더 (문화체육관광부)</a> - 인상 폭, 예산, 지원 인원, 가맹점 수, 사용 기한 (확인일: 2026-10-17)</li>
  <li><a href="https://www.korea.kr/news/policyNewsView.do?newsId=148952547">대한민국 정책브리핑 - 올해 안에 꼭 써야 하는 이유 ‘문화누리카드 잔액 0원 이벤트’ 도전! (2025.10.27.)</a> - 남은 지원금 국고 반납 (확인일: 2026-10-17)</li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 17일</strong> 기준이에요. 신청 전에 문화누리카드 누리집이나 주민센터에서 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[문화누리카드는 기초생활수급자와 차상위계층이 공연, 영화, 여행, 스포츠 관람 등에 쓸 수 있도록 1년에 15만 원을 넣어 주는 카드예요. 2026년 카드는 11월 30일까지 발급받을 수 있고, 남은 돈은 12월 31일이 지나면 사라져요. 문화누리카드 누리집과 문화체육관광부 발표를 바탕으로 대상, 금액, 신청 방법, 사용처를 정리했어요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/culture-nuri-card-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/culture-nuri-card-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry><entry><title type="html">2026 에너지바우처 총정리: 최대 70만 1,300원 난방비 지원, 12월 31일까지 신청 (대상·사용 방법)</title><link href="https://jiwongil.kr/2026/10/16/energy-voucher-2026/" rel="alternate" type="text/html" title="2026 에너지바우처 총정리: 최대 70만 1,300원 난방비 지원, 12월 31일까지 신청 (대상·사용 방법)" /><published>2026-10-16T17:30:00+09:00</published><updated>2026-10-16T17:30:00+09:00</updated><id>https://jiwongil.kr/2026/10/16/energy-voucher-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/16/energy-voucher-2026/"><![CDATA[<p><strong>에너지바우처</strong>는 기초생활수급 가구에 전기, 도시가스, 등유, LPG, 연탄 같은 냉난방비를 지원하는 제도예요.
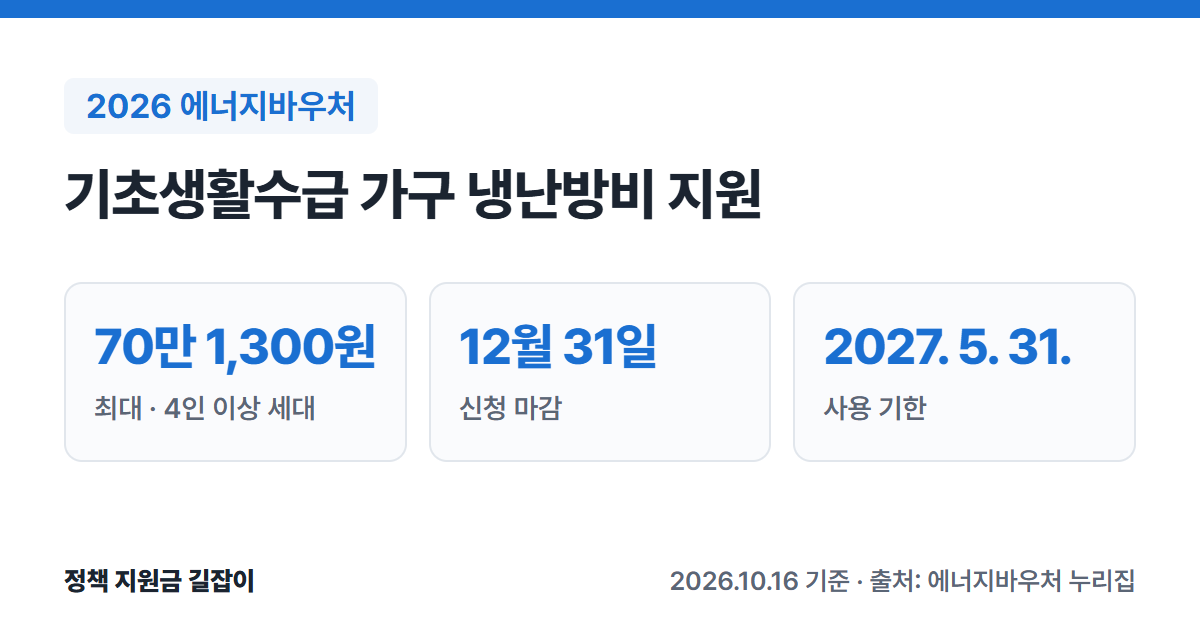
2026년에는 세대원 수에 따라 <strong>29만 5,200원~70만 1,300원</strong>을 지원하고, 신청은 <strong>12월 31일</strong>까지 받아요.
에너지바우처 누리집과 복지로 공지를 바탕으로 대상, 금액, 사용 방법을 정리했어요.</p>

<p><img src="/assets/images/cards/energy-voucher-2026.png" alt="2026 에너지바우처 요약: 최대 70만 1,300원(4인 이상 세대), 12월 31일 신청 마감, 2027년 5월 31일까지 사용" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li>1인 세대 <strong>29만 5,200원</strong>부터 4인 이상 세대 <strong>70만 1,300원</strong>까지 지원해요. (출처①)</li>
    <li><strong>기초생활수급자</strong>이면서 노인, 영유아, 장애인 등이 있는 세대가 대상이에요. (출처①②)</li>
    <li>신청은 <strong>2026년 12월 31일</strong>까지, 사용은 <strong>2027년 5월 31일</strong>까지예요. (출처①)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#누가-받을-수-있나요" id="markdown-toc-누가-받을-수-있나요">누가 받을 수 있나요?</a>    <ul>
      <li><a href="#-소득-기준" id="markdown-toc--소득-기준">① 소득 기준</a></li>
      <li><a href="#-세대원-특성-기준" id="markdown-toc--세대원-특성-기준">② 세대원 특성 기준</a></li>
      <li><a href="#받을-수-없는-경우" id="markdown-toc-받을-수-없는-경우">받을 수 없는 경우</a></li>
    </ul>
  </li>
  <li><a href="#얼마를-받나요" id="markdown-toc-얼마를-받나요">얼마를 받나요?</a>    <ul>
      <li><a href="#다른-겨울-연료비-지원과는-하나만" id="markdown-toc-다른-겨울-연료비-지원과는-하나만">다른 겨울 연료비 지원과는 하나만</a></li>
    </ul>
  </li>
  <li><a href="#어떻게-쓰나요" id="markdown-toc-어떻게-쓰나요">어떻게 쓰나요?</a></li>
  <li><a href="#어떻게-신청하나요" id="markdown-toc-어떻게-신청하나요">어떻게 신청하나요?</a>    <ul>
      <li><a href="#추가-서류가-필요한-경우" id="markdown-toc-추가-서류가-필요한-경우">추가 서류가 필요한 경우</a></li>
      <li><a href="#작년에-받았다면" id="markdown-toc-작년에-받았다면">작년에 받았다면</a></li>
    </ul>
  </li>
  <li><a href="#자주-묻는-질문" id="markdown-toc-자주-묻는-질문">자주 묻는 질문</a></li>
  <li><a href="#함께-보면-좋은-글" id="markdown-toc-함께-보면-좋은-글">함께 보면 좋은 글</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상</td>
      <td><strong>기초생활수급자</strong> + 노인·영유아·장애인 등이 있는 세대</td>
    </tr>
    <tr>
      <td>지원 금액</td>
      <td>1인 <strong>29만 5,200원</strong> ~ 4인 이상 <strong>70만 1,300원</strong> (1년 총액)</td>
    </tr>
    <tr>
      <td>신청 기간</td>
      <td>2026.6.15. ~ <strong>2026.12.31.</strong></td>
    </tr>
    <tr>
      <td>사용 기간</td>
      <td>2026.7.1. ~ <strong>2027.5.31.</strong></td>
    </tr>
    <tr>
      <td>사용 방법</td>
      <td>요금 고지서에서 자동 차감, 또는 국민행복카드로 결제</td>
    </tr>
    <tr>
      <td>신청</td>
      <td>주소지 행정복지센터 방문 또는 복지로</td>
    </tr>
  </tbody>
</table>

<p>(출처①②)</p>

<hr />

<h2 id="누가-받을-수-있나요">누가 받을 수 있나요?</h2>

<p>아래 <strong>두 가지를 모두</strong> 갖춰야 해요. (출처①)</p>

<h3 id="-소득-기준">① 소득 기준</h3>

<p>「국민기초생활 보장법」에 따른 <strong>생계·의료·주거·교육급여</strong> 중 하나 이상을 받는 수급자예요. (출처①)</p>

<h3 id="-세대원-특성-기준">② 세대원 특성 기준</h3>

<p>주민등록등본상 수급자 본인이나 세대원 중에 아래에 해당하는 사람이 <strong>한 명이라도</strong> 있어야 해요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>기준</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>노인</td>
      <td><strong>1961년 12월 31일 이전</strong> 출생</td>
    </tr>
    <tr>
      <td>영유아</td>
      <td><strong>2019년 1월 1일 이후</strong> 출생한 7세 이하 취학 전 아동</td>
    </tr>
    <tr>
      <td>장애인</td>
      <td>「장애인복지법」에 따라 등록한 장애인</td>
    </tr>
    <tr>
      <td>임산부</td>
      <td>임신 중이거나 <strong>분만 후 6개월 미만</strong></td>
    </tr>
    <tr>
      <td>질환자</td>
      <td>중증질환·희귀질환·중증난치질환 산정특례 대상</td>
    </tr>
    <tr>
      <td>한부모가족</td>
      <td>「한부모가족지원법」 지원 대상자</td>
    </tr>
    <tr>
      <td>소년소녀가정</td>
      <td>가정위탁보호 아동 포함</td>
    </tr>
    <tr>
      <td>다자녀</td>
      <td>부 또는 모와 <strong>19세 미만 자녀 2명 이상</strong>이 있는 세대</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<blockquote>
  <p>차상위계층은 일반 에너지바우처 대상이 아니에요. 차상위계층은 <strong>연탄보일러를 바꾼 세대</strong>에 주는 ‘연탄전환 에너지바우처’만 해당될 수 있어요. (출처②)</p>
</blockquote>

<h3 id="받을-수-없는-경우">받을 수 없는 경우</h3>

<ul>
  <li>세대원 <strong>모두</strong>가 기초생활보장 <strong>보장시설</strong>에서 급여를 받는 경우 (출처①)</li>
</ul>

<hr />

<h2 id="얼마를-받나요">얼마를 받나요?</h2>

<table>
  <thead>
    <tr>
      <th>세대원 수</th>
      <th>1년 지원 금액</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>1인 세대</td>
      <td><strong>29만 5,200원</strong></td>
    </tr>
    <tr>
      <td>2인 세대</td>
      <td><strong>40만 7,500원</strong></td>
    </tr>
    <tr>
      <td>3인 세대</td>
      <td><strong>53만 2,700원</strong></td>
    </tr>
    <tr>
      <td>4인 이상</td>
      <td><strong>70만 1,300원</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①③)</p>

<ul>
  <li>위 금액은 <strong>2026년도 총액</strong>이에요. 매달 받는 금액이 아니에요. (출처①)</li>
  <li>여름·겨울을 나누지 않고 사용 기간(2026.7.1.~2027.5.31.) 안에 <strong>자유롭게</strong> 쓸 수 있어요. (출처①)</li>
  <li>세대원 수는 주민등록등본에 함께 올라 있는 사람으로 세요. (출처①)</li>
  <li>에너지바우처 금액은 수급자 <strong>소득 계산에 들어가지 않아요.</strong> 받아도 다른 급여가 줄지 않아요. (출처①)</li>
</ul>

<h3 id="다른-겨울-연료비-지원과는-하나만">다른 겨울 연료비 지원과는 하나만</h3>

<p>아래 지원을 받으면 에너지바우처는 <strong>여름 몫만</strong> 받을 수 있어요. (출처①)</p>

<ul>
  <li>「긴급복지지원법」에 따른 <strong>동절기 연료비</strong> (2026년 10월~2027년 3월분)</li>
  <li>한국광해광업공단의 <strong>연탄쿠폰</strong> (2026년도)</li>
  <li>2026년도 <strong>연탄전환 에너지바우처</strong></li>
</ul>

<p>이 경우 여름 몫은 1인 4만 700원, 2인 5만 8,800원, 3인 7만 5,800원, 4인 이상 10만 2,000원이고, 여름에만 쓸 수 있어요. (출처①)</p>

<hr />

<h2 id="어떻게-쓰나요">어떻게 쓰나요?</h2>

<p><strong>요금 차감</strong>과 <strong>국민행복카드</strong> 중 하나를 골라요. 여름에는 전기 요금 차감만 가능하고, 겨울에는 둘 중 하나를 고를 수 있어요. (출처④)</p>

<table>
  <thead>
    <tr>
      <th>방식</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>요금 차감</td>
      <td>전기, 도시가스, 지역난방 중 <strong>하나</strong>를 골라 고지서에서 <strong>자동으로 차감</strong><br />최근 요금 고지서를 가지고 신청하면 <strong>다음 달부터</strong> 차감</td>
    </tr>
    <tr>
      <td>국민행복카드</td>
      <td>전기, 도시가스, <strong>등유, LPG, 연탄</strong>을 카드로 직접 결제<br />등유·LPG·연탄은 가맹점에서 구입 (배달료 포함 결제 가능)</td>
    </tr>
  </tbody>
</table>

<p>(출처④)</p>

<ul>
  <li><strong>겨울에 요금이 가장 많이 나오는 에너지</strong>를 고르는 게 좋아요. (출처④)</li>
  <li>아파트에 살면 요금 차감 신청 때 <strong>관리비 고지서</strong>를 내요. (출처②)</li>
  <li>국민행복카드로 전기 요금은 <strong>한전(국번 없이 123)</strong>, 도시가스는 각 도시가스 회사에서 결제해요. 회사마다 결제 방식이 다르니 미리 확인하세요. (출처④)</li>
  <li>요금 차감은 <strong>2027년 5월 31일까지</strong> 청구된 고지서에만 적용돼요. (출처④)</li>
</ul>

<blockquote>
  <p>여름에 쓰지 않고 <strong>겨울에 몰아서 쓰고 싶다면</strong> 행정복지센터에 ‘하절기 요금 미차감’을 신청해야 해요. (출처①)</p>
</blockquote>

<hr />

<h2 id="어떻게-신청하나요">어떻게 신청하나요?</h2>

<ol>
  <li><strong>조건 확인하기</strong>: 기초생활수급자이고, 세대원 중 노인·영유아·장애인 등이 있는지 확인해요. (출처①)</li>
  <li><strong>서류 준비하기</strong>: 에너지이용권 발급 신청서를 쓰고, 요금 차감을 원하면 <strong>최근 요금 고지서</strong>를 챙겨요. (출처②)</li>
  <li><strong>신청하기</strong>: 주소지 <strong>읍·면·동 행정복지센터</strong>를 방문하거나 <strong>복지로</strong>에서 온라인으로 신청해요. (출처①②)</li>
  <li><strong>선정 통보 받기</strong>: 시·군·구가 자격과 세대원 수를 확인해서 지원 금액을 정하고 알려 줘요. (출처①)</li>
  <li><strong>사용하기</strong>: 요금 차감은 자동으로, 국민행복카드는 카드를 발급받아 결제해요. (출처①④)</li>
</ol>

<h3 id="추가-서류가-필요한-경우">추가 서류가 필요한 경우</h3>

<table>
  <thead>
    <tr>
      <th>대상</th>
      <th>서류</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>7세 영유아(2019년생)</td>
      <td>취학 면제·유예 확인서</td>
    </tr>
    <tr>
      <td>임산부·질환자</td>
      <td>의료기관 진단서 또는 확인서</td>
    </tr>
    <tr>
      <td>다자녀(세대주가 부모가 아님)</td>
      <td>가족관계증명서</td>
    </tr>
    <tr>
      <td>대리 신청</td>
      <td>위임장, 대리인 신분증 사본</td>
    </tr>
  </tbody>
</table>

<p>(출처②)</p>

<ul>
  <li><strong>대리 신청</strong>은 <strong>방문 신청만</strong> 가능해요. 위임받은 세대원이나 친족(8촌 이내 혈족, 4촌 이내 인척)이 할 수 있어요. (출처②④)</li>
  <li>거동이 불편하면 담당 공무원이 본인 동의를 받아 <strong>직권으로 신청</strong>해 줄 수도 있어요. (출처①③)</li>
</ul>

<h3 id="작년에-받았다면">작년에 받았다면</h3>

<p>작년 지원 기간 동안 <strong>정보가 바뀌지 않았고</strong> 올해도 자격이 되면 <strong>자동으로 신청</strong>돼요. 이사했거나 세대원 수가 바뀌었다면 새로 신청해야 해요. (출처④)</p>

<hr />

<h2 id="자주-묻는-질문">자주 묻는 질문</h2>

<p><strong>Q. 지금(10월) 신청해도 되나요?</strong>
네. 신청은 <strong>2026년 12월 31일</strong>까지 받고, 사용은 <strong>2027년 5월 31일</strong>까지 할 수 있어요. 겨울 난방비에 쓰려면 일찍 신청할수록 좋아요. (출처①)</p>

<p><strong>Q. 차상위계층도 받을 수 있나요?</strong>
일반 에너지바우처는 <strong>기초생활수급자</strong>만 대상이에요. 차상위계층은 2026년 1월 이후 연탄보일러를 다른 보일러로 바꾼 경우 ‘연탄전환 에너지바우처’(세대원 수와 관계없이 <strong>57만 6,000원</strong>) 대상이 될 수 있어요. 노인·장애인·한부모가족 등도 해당될 수 있어요. (출처②⑤)</p>

<p><strong>Q. 남은 금액은 어떻게 확인하나요?</strong>
에너지바우처 누리집의 <strong>잔액 조회</strong> 메뉴에서 확인할 수 있어요. (출처④)</p>

<p><strong>Q. 받으면 생계급여가 줄어드나요?</strong>
아니요. 에너지바우처 금액은 수급자 <strong>소득 산정에 반영되지 않아요.</strong> (출처①)</p>

<p><strong>Q. 어디에 물어보면 되나요?</strong>
에너지바우처 통합 상담센터 <strong>1600-3190</strong>이나 주소지 행정복지센터에 문의하세요. (출처①②)</p>

<hr />

<h2 id="함께-보면-좋은-글">함께 보면 좋은 글</h2>

<ul>
  <li><a href="/2026/10/17/culture-nuri-card-2026/">2026 문화누리카드 총정리</a>: 수급자·차상위 1인 15만 원 문화·여행비, 11월 30일 발급 마감</li>
</ul>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://www.energyv.or.kr/info/support_info.do">에너지바우처 누리집 - 에너지바우처란?</a> - 지원 대상, 제외 대상, 2026년 지원 금액, 신청·사용 기간, 중복 지원 제한, 처리 절차 (확인일: 2026-10-16)</li>
  <li><a href="https://m.bokjiro.go.kr/ssis-tem/cms/mob/customer/notice/1309896_1155.html">복지로 - 2026년 에너지바우처 신청 안내 (공지, 2026.6.11.)</a> - 신청 기간, 대상, 연탄전환 에너지바우처, 제출 서류 (확인일: 2026-10-16)</li>
  <li><a href="https://www.korea.kr/news/policyNewsView.do?newsId=148966678">대한민국 정책브리핑 - 6월 15일부터 에너지바우처 신청하세요! (2026.6.17.)</a> - 세대원 수별 금액, 사용 기간, 신청 방법 (확인일: 2026-10-16)</li>
  <li><a href="https://www.energyv.or.kr/info/apl_info.do">에너지바우처 누리집 - 신청안내</a> 및 <a href="https://www.energyv.or.kr/info/use_info.do">사용안내</a> - 대리 신청, 자동 신청, 요금 차감·국민행복카드 사용 방법 (확인일: 2026-10-16)</li>
  <li><a href="https://www.energyv.or.kr/info/coal_support_info.do">에너지바우처 누리집 - 연탄전환 에너지바우처란?</a> - 연탄전환 에너지바우처 대상과 금액 (확인일: 2026-10-16)</li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 16일</strong> 기준이에요. 신청 전에 에너지바우처 누리집이나 주소지 행정복지센터에서 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[에너지바우처는 기초생활수급 가구에 전기, 도시가스, 등유, LPG, 연탄 같은 냉난방비를 지원하는 제도예요. 2026년에는 세대원 수에 따라 29만 5,200원~70만 1,300원을 지원하고, 신청은 12월 31일까지 받아요. 에너지바우처 누리집과 복지로 공지를 바탕으로 대상, 금액, 사용 방법을 정리했어요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/energy-voucher-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/energy-voucher-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry><entry><title type="html">2026 아이돌봄서비스 총정리: 시간당 1만 2,790원, 소득별 정부지원 최대 85% (자격·본인부담금·신청 방법)</title><link href="https://jiwongil.kr/2026/10/16/child-care-service-2026/" rel="alternate" type="text/html" title="2026 아이돌봄서비스 총정리: 시간당 1만 2,790원, 소득별 정부지원 최대 85% (자격·본인부담금·신청 방법)" /><published>2026-10-16T17:20:00+09:00</published><updated>2026-10-16T17:20:00+09:00</updated><id>https://jiwongil.kr/2026/10/16/child-care-service-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/16/child-care-service-2026/"><![CDATA[<p><strong>아이돌봄서비스</strong>는 아이돌보미가 집으로 와서 만 12세 이하 아이를 돌봐 주는 정부 서비스예요.
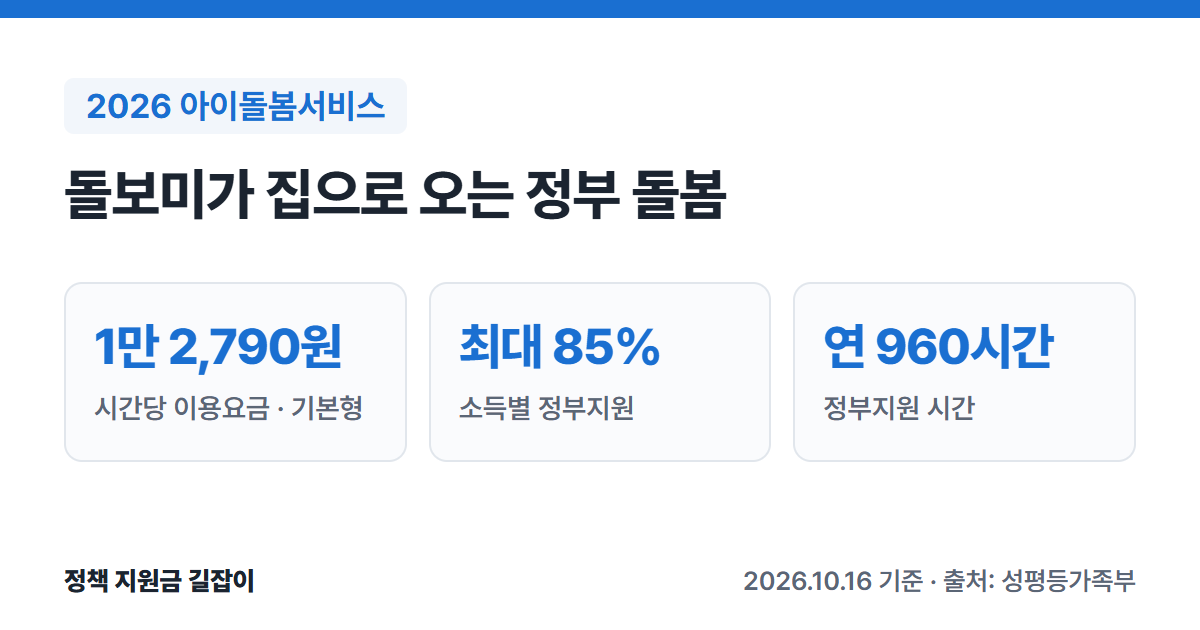
맞벌이 등으로 아이를 돌볼 사람이 없는 가정은 소득에 따라 <strong>이용요금의 최대 85%</strong>를 정부가 내줘요.
성평등가족부 공식 안내와 아이돌봄 누리집을 바탕으로 2026년 요금, 정부지원 기준, 신청 방법을 정리했어요.</p>

<p><img src="/assets/images/cards/child-care-service-2026.png" alt="2026 아이돌봄서비스 요약: 시간당 1만 2,790원(기본형), 소득별 정부지원 최대 85%, 정부지원 연 960시간" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li>2026년 이용요금은 시간당 <strong>1만 2,790원</strong>(기본형)이에요. (출처①②)</li>
    <li>정부지원 소득 기준이 기준 중위소득 <strong>250% 이하</strong>로 넓어졌어요(2025년 200%). (출처①③)</li>
    <li>정부지원은 1년에 <strong>960시간</strong>까지이고, 한부모·장애부모 등은 <strong>1,080시간</strong>까지예요. (출처①)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.
출산·육아 지원 전체는 <a href="/2026/10/14/birth-support-2026/">2026 출산지원금 총정리</a>에서 함께 확인하세요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#어떤-서비스가-있나요" id="markdown-toc-어떤-서비스가-있나요">어떤 서비스가 있나요?</a></li>
  <li><a href="#누가-정부지원을-받을-수-있나요" id="markdown-toc-누가-정부지원을-받을-수-있나요">누가 정부지원을 받을 수 있나요?</a></li>
  <li><a href="#얼마나-내나요-소득유형별-본인부담금" id="markdown-toc-얼마나-내나요-소득유형별-본인부담금">얼마나 내나요? (소득유형별 본인부담금)</a>    <ul>
      <li><a href="#시간제-기본형영아종일제-취학-전-아이" id="markdown-toc-시간제-기본형영아종일제-취학-전-아이">시간제 기본형·영아종일제 (취학 전 아이)</a></li>
      <li><a href="#시간제-기본형-취학-후-아이" id="markdown-toc-시간제-기본형-취학-후-아이">시간제 기본형 (취학 후 아이)</a></li>
      <li><a href="#우리-집은-어느-유형일까" id="markdown-toc-우리-집은-어느-유형일까">우리 집은 어느 유형일까?</a></li>
      <li><a href="#계산-예시" id="markdown-toc-계산-예시">계산 예시</a></li>
      <li><a href="#추가로-더-깎아-주는-경우" id="markdown-toc-추가로-더-깎아-주는-경우">추가로 더 깎아 주는 경우</a></li>
    </ul>
  </li>
  <li><a href="#다른-지원과-같이-받을-수-있나요" id="markdown-toc-다른-지원과-같이-받을-수-있나요">다른 지원과 같이 받을 수 있나요?</a></li>
  <li><a href="#어떻게-신청하나요" id="markdown-toc-어떻게-신청하나요">어떻게 신청하나요?</a>    <ul>
      <li><a href="#필요한-서류" id="markdown-toc-필요한-서류">필요한 서류</a></li>
    </ul>
  </li>
  <li><a href="#2026년에-달라진-것" id="markdown-toc-2026년에-달라진-것">2026년에 달라진 것</a></li>
  <li><a href="#자주-묻는-질문" id="markdown-toc-자주-묻는-질문">자주 묻는 질문</a></li>
  <li><a href="#함께-보면-좋은-글" id="markdown-toc-함께-보면-좋은-글">함께 보면 좋은 글</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상 아동</td>
      <td>시간제: <strong>만 12세 이하</strong><br />영아종일제: <strong>36개월 이하</strong></td>
    </tr>
    <tr>
      <td>이용요금</td>
      <td>기본형 시간당 <strong>1만 2,790원</strong><br />종합형(아이 관련 가사 포함) <strong>1만 6,620원</strong></td>
    </tr>
    <tr>
      <td>정부지원</td>
      <td>기준 중위소득 <strong>250% 이하</strong> 양육공백 가정<br />소득에 따라 요금의 <strong>10~85%</strong></td>
    </tr>
    <tr>
      <td>지원 시간</td>
      <td>시간제 연 <strong>960시간</strong> (취약가구 <strong>1,080시간</strong>)<br />영아종일제 월 <strong>80~200시간</strong></td>
    </tr>
    <tr>
      <td>신청</td>
      <td>정부지원: 주민센터 또는 복지로<br />서비스: 아이돌봄 누리집</td>
    </tr>
  </tbody>
</table>

<p>(출처①②)</p>

<hr />

<h2 id="어떤-서비스가-있나요">어떤 서비스가 있나요?</h2>

<table>
  <thead>
    <tr>
      <th>서비스</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>시간제 기본형</td>
      <td>생후 3개월~만 12세 아이를 <strong>시간 단위</strong>로 돌봄 (가사 제외)<br />시간당 <strong>1만 2,790원</strong></td>
    </tr>
    <tr>
      <td>시간제 종합형</td>
      <td>기본형 + <strong>아이 관련 가사</strong><br />시간당 <strong>1만 6,620원</strong></td>
    </tr>
    <tr>
      <td>영아종일제</td>
      <td><strong>36개월 이하</strong> 영아를 종일 돌봄<br />시간당 <strong>1만 2,790원</strong></td>
    </tr>
    <tr>
      <td>질병감염아동</td>
      <td>아픈 아이를 돌봄<br />시간당 <strong>1만 5,340원</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①②)</p>

<ul>
  <li><strong>최소 이용 시간</strong>: 시간제·질병감염아동 <strong>2시간</strong>, 영아종일제 <strong>3시간</strong>이고, 그 뒤로는 30분 단위로 늘릴 수 있어요. (출처②)</li>
  <li><strong>야간·휴일</strong>에는 기본요금의 <strong>50%</strong>가 더 붙어요(기본형 시간당 1만 9,180원). (출처②)</li>
  <li>한 돌보미가 형제를 함께 돌보면 <strong>두 자녀 25%, 세 자녀 33.3%</strong> 할인돼요. (출처②)</li>
</ul>

<hr />

<h2 id="누가-정부지원을-받을-수-있나요">누가 정부지원을 받을 수 있나요?</h2>

<p>정부지원 대상이 아니어도 <strong>요금을 전부 내면</strong> 누구나 이용할 수 있어요. 정부지원은 아래 <strong>양육공백 가정</strong>만 받아요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>해당 가정</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>양육공백 가정</td>
      <td><strong>맞벌이</strong>, 한부모(조손 포함), 장애부모<br /><strong>다자녀</strong>(12세 이하 아이 2명 이상)<br />다문화(12세 이하 아이 2명 이상), 아동학대 피해 위기 아동</td>
    </tr>
    <tr>
      <td>기타 양육부담</td>
      <td>부모의 중증 질병·<strong>5일 이상 입원</strong>(한부모는 1일 이상)<br /><strong>출산</strong>(임신 판정일~출산 후 90일, 형제·자매 돌봄)<br />군 복무, 학업·취업 준비 등</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<blockquote>
  <p>⚠️ <strong>엄마나 아빠 중 한 명이 휴직하거나 일하지 않아 집에서 아이를 볼 수 있으면</strong> 정부지원 대상에서 빠져요. (출처①)</p>
</blockquote>

<hr />

<h2 id="얼마나-내나요-소득유형별-본인부담금">얼마나 내나요? (소득유형별 본인부담금)</h2>

<p>정부지원 신청을 하면 소득에 따라 <strong>가~마형</strong> 중 하나로 정해져요. 아래는 <strong>시간당</strong> 금액이에요. (출처①)</p>

<h3 id="시간제-기본형영아종일제-취학-전-아이">시간제 기본형·영아종일제 (취학 전 아이)</h3>

<table>
  <thead>
    <tr>
      <th>유형 (중위소득)</th>
      <th>정부지원 · 내 부담</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>가형 (<strong>75%</strong> 이하)</td>
      <td>1만 872원 (85%) · <strong>1,918원</strong></td>
    </tr>
    <tr>
      <td>나형 (<strong>120%</strong> 이하)</td>
      <td>7,674원 (60%) · <strong>5,116원</strong></td>
    </tr>
    <tr>
      <td>다형 (<strong>150%</strong> 이하)</td>
      <td>3,838원 (30%) · <strong>8,952원</strong></td>
    </tr>
    <tr>
      <td>라형 (<strong>250%</strong> 이하)</td>
      <td>1,920원 (15%) · <strong>1만 870원</strong></td>
    </tr>
    <tr>
      <td>마형 (250% 초과)</td>
      <td>지원 없음 · <strong>1만 2,790원</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①, 2026년 기준, 2019.1.1. 이후 출생 아동)</p>

<h3 id="시간제-기본형-취학-후-아이">시간제 기본형 (취학 후 아이)</h3>

<table>
  <thead>
    <tr>
      <th>유형</th>
      <th>정부지원 · 내 부담</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>가형</td>
      <td>1만 232원 (80%) · <strong>2,558원</strong></td>
    </tr>
    <tr>
      <td>나형</td>
      <td>6,396원 (50%) · <strong>6,394원</strong></td>
    </tr>
    <tr>
      <td>다형</td>
      <td>3,198원 (25%) · <strong>9,592원</strong></td>
    </tr>
    <tr>
      <td>라형</td>
      <td>1,280원 (10%) · <strong>1만 1,510원</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①, 2018.12.31. 이전 출생 아동)</p>

<h3 id="우리-집은-어느-유형일까">우리 집은 어느 유형일까?</h3>

<table>
  <thead>
    <tr>
      <th>유형</th>
      <th>3인 가구 · 4인 가구 월 소득</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>가형</td>
      <td>401.9만 원 · 487.1만 원 이하</td>
    </tr>
    <tr>
      <td>나형</td>
      <td>643.1만 원 · 779.4만 원 이하</td>
    </tr>
    <tr>
      <td>다형</td>
      <td>803.9만 원 · 974.2만 원 이하</td>
    </tr>
    <tr>
      <td>라형</td>
      <td>1,339.8만 원 · 1,623.7만 원 이하</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<p>위 금액은 참고용이에요. 정확한 유형은 주민센터나 복지로에서 정부지원을 신청해 <strong>소득유형을 결정받아야</strong> 알 수 있어요. (출처①)</p>

<h3 id="계산-예시">계산 예시</h3>

<p>맞벌이 3인 가구(나형), 취학 전 아이, 기본형을 <strong>한 달 60시간</strong> 쓰면:
내 부담 5,116원 × 60시간 = <strong>월 30만 6,960원</strong>이에요. 정부가 7,674원 × 60시간 = 46만 440원을 내줘요. (출처① 기준으로 계산)</p>

<h3 id="추가로-더-깎아-주는-경우">추가로 더 깎아 주는 경우</h3>

<ul>
  <li><strong>다자녀</strong>(12세 이하 아이 2명 이상): 본인부담금의 <strong>10%</strong> 추가 지원 (출처①)</li>
  <li><strong>인구감소지역</strong>: 본인부담금의 <strong>5%</strong> 추가 지원 (출처①)</li>
  <li><strong>가형</strong>의 한부모·장애부모·장애아동·청소년부모·조손 가정: 이용요금의 <strong>5%</strong> 추가 지원 (출처①)</li>
  <li>0~1세 자녀를 둔 <strong>청소년부모</strong>(중위소득 250% 이하): 이용요금의 <strong>90%</strong> 지원 (출처①)</li>
</ul>

<hr />

<h2 id="다른-지원과-같이-받을-수-있나요">다른 지원과 같이 받을 수 있나요?</h2>

<table>
  <thead>
    <tr>
      <th>상황</th>
      <th>정부지원</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>영아종일제 + 부모급여·보육료</td>
      <td><strong>같이 못 받아요</strong></td>
    </tr>
    <tr>
      <td>시간제 + 어린이집</td>
      <td>어린이집 시간(<strong>평일 9~16시</strong>)에는 못 받아요</td>
    </tr>
    <tr>
      <td>시간제 + 유치원</td>
      <td>유치원 시간(<strong>평일 9~13시</strong>)에는 못 받아요</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<ul>
  <li>영아종일제는 <strong>보육료, 유아학비, 부모급여, 양육수당</strong>을 받는 아이는 정부지원을 받을 수 없어요. 시간제의 중복 제한은 <strong>보육료·유아학비를 받는 아이의 어린이집·유치원 이용 시간</strong>에만 적용돼요. (출처①)</li>
  <li>어린이집·유치원이 <strong>방학</strong>이거나, 아이가 아파서 못 가는 날 등은 확인 서류를 내면 그 시간에도 지원받을 수 있어요. (출처①)</li>
  <li>다른 지원을 받고 있어도 <strong>요금을 전부 내면</strong> 서비스는 이용할 수 있어요. (출처①)</li>
</ul>

<p>부모급여 금액과 신청 방법은 <a href="/2026/10/14/birth-support-2026/">2026 출산지원금 총정리</a>에서 확인하세요.</p>

<hr />

<h2 id="어떻게-신청하나요">어떻게 신청하나요?</h2>

<ol>
  <li><strong>국민행복카드 준비하기</strong>: 서비스를 신청하는 사람 이름의 국민행복카드가 있어야 해요. (출처①)</li>
  <li><strong>정부지원 신청하기</strong>: 읍·면사무소나 동 주민센터에서 신청하고 소득유형(가~마형)을 판정받아요. 맞벌이·한부모 가정 중 <strong>직장보험 가입자</strong>는 복지로에서 온라인으로 신청할 수 있어요. (출처①)</li>
  <li><strong>아이돌봄 누리집 가입하기</strong>: 이용자 서약서와 응급처치 동의서를 온라인으로 작성해요. (출처①)</li>
  <li><strong>서비스 신청하기</strong>: 아이돌봄 누리집에서 서비스를 신청하면 <strong>지역 서비스 제공기관</strong>과 연계돼요. (출처①)</li>
</ol>

<p>정부지원 없이 이용하는 가정은 소득 판정 없이 <strong>3번부터</strong> 하면 돼요. (출처①)</p>

<h3 id="필요한-서류">필요한 서류</h3>

<ul>
  <li>사회보장급여 제공(변경) 신청서 (출처①)</li>
  <li>맞벌이, 한부모, 다자녀 등 <strong>양육공백을 증명하는 서류</strong> (출처①)</li>
</ul>

<blockquote>
  <p>문의: 아이돌봄 대표전화 <strong>1577-2514</strong> (출처①)</p>
</blockquote>

<hr />

<h2 id="2026년에-달라진-것">2026년에 달라진 것</h2>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>2025년 → 2026년</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>정부지원 소득 기준</td>
      <td>중위소득 200% → <strong>250%</strong> 이하</td>
    </tr>
    <tr>
      <td>시간당 이용요금</td>
      <td>1만 2,180원 → <strong>1만 2,790원</strong></td>
    </tr>
    <tr>
      <td>취약가구 지원 시간</td>
      <td>연 960시간 → <strong>1,080시간</strong></td>
    </tr>
    <tr>
      <td>인구감소지역</td>
      <td>본인부담금 <strong>5%</strong> 추가 지원 신설</td>
    </tr>
  </tbody>
</table>

<p>(출처③)</p>

<p>2026년 4월부터 <strong>아이돌봄사 국가자격제</strong>가 시행됐어요. (출처③)</p>

<hr />

<h2 id="자주-묻는-질문">자주 묻는 질문</h2>

<p><strong>Q. 엄마가 육아휴직 중인데 정부지원을 받을 수 있나요?</strong>
원칙적으로 어려워요. 부모 중 한 명이 휴직이나 미취업으로 집에서 아이를 돌볼 수 있으면 양육공백이 아니라고 봐요. 다만 다자녀 가정 등 다른 사유에 해당하는지 주민센터에 확인해 보세요. (출처①)
육아휴직 급여는 <a href="/2026/10/14/leave-pay-2026/">2026 출산휴가·육아휴직 급여 총정리</a>에서 확인하세요.</p>

<p><strong>Q. 정부지원 시간 960시간을 다 쓰면요?</strong>
그 뒤로는 요금을 전부 내고 이용할 수 있어요. 정부지원 대상이 아니어도 전액 본인부담으로 이용 가능해요. (출처①)</p>

<p><strong>Q. 둘째를 낳는 동안 첫째를 맡길 수 있나요?</strong>
네. 엄마의 출산으로 형제·자매 돌봄 공백이 생기면 <strong>임신 판정일부터 출산 후 90일까지</strong> 양육공백으로 인정돼요. (출처①)</p>

<p><strong>Q. 장애가 있는 아이도 이용할 수 있나요?</strong>
장애 정도가 심하지 않은 아이는 이용할 수 있고, 연 1,080시간까지 지원돼요. 장애 정도가 심해 ‘장애아 가족양육지원’ 대상인 아이는 그 사업을 이용해야 해요. (출처①)</p>

<hr />

<h2 id="함께-보면-좋은-글">함께 보면 좋은 글</h2>

<ul>
  <li><a href="/2026/10/14/birth-support-2026/">2026 출산지원금 총정리</a>: 첫만남이용권·부모급여·아동수당 등 출산·육아 지원 전체</li>
  <li><a href="/2026/10/14/leave-pay-2026/">2026 출산휴가·육아휴직 급여 총정리</a>: 직장인 부모의 출산휴가·육아휴직 급여</li>
</ul>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://www.mogef.go.kr/sp/fam/sp_fam_f005.do">성평등가족부 - 아이돌봄지원사업 정책정보</a> - 지원 대상, 양육공백 기준, 2026년 소득유형별 지원금액, 지원 시간, 중복 지원 제한, 신청 방법 (확인일: 2026-10-16)</li>
  <li><a href="https://www.idolbom.go.kr/front/srvcGuide/prttm">아이돌봄 누리집 - 이용요금 안내</a> - 서비스별 요금, 최소 이용 시간, 할증·할인 (확인일: 2026-10-16)</li>
  <li><a href="https://www.korea.kr/news/policyNewsView.do?newsId=148958189">대한민국 정책브리핑 - 아이돌봄서비스 지원 대상 ‘중위소득 250% 이하’ 가구까지 확대 (성평등가족부, 2026.1.16.)</a> - 2026년 변경 사항 (확인일: 2026-10-16)</li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 16일</strong> 기준이에요. 아이돌봄서비스는 예산 사업이라 지원 대상, 시간, 금액이 바뀔 수 있으니 신청 전에 아이돌봄 누리집과 주민센터에서 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[아이돌봄서비스는 아이돌보미가 집으로 와서 만 12세 이하 아이를 돌봐 주는 정부 서비스예요. 맞벌이 등으로 아이를 돌볼 사람이 없는 가정은 소득에 따라 이용요금의 최대 85%를 정부가 내줘요. 성평등가족부 공식 안내와 아이돌봄 누리집을 바탕으로 2026년 요금, 정부지원 기준, 신청 방법을 정리했어요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/child-care-service-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/child-care-service-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry><entry><title type="html">2026 청년 공공임대 총정리: 매입임대·행복주택·전세임대 자격 조건과 임대료 비교 (만 39세까지)</title><link href="https://jiwongil.kr/2026/10/16/youth-public-rental-2026/" rel="alternate" type="text/html" title="2026 청년 공공임대 총정리: 매입임대·행복주택·전세임대 자격 조건과 임대료 비교 (만 39세까지)" /><published>2026-10-16T17:00:00+09:00</published><updated>2026-10-16T17:00:00+09:00</updated><id>https://jiwongil.kr/2026/10/16/youth-public-rental-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/16/youth-public-rental-2026/"><![CDATA[<p><strong>청년 공공임대주택</strong>은 LH 같은 공공기관이 집을 사거나 짓거나 전세로 빌려서, 청년에게 <strong>시세보다 싸게</strong> 다시 빌려주는 집이에요.
대출이나 지원금과 달리 <strong>월세 자체가 낮아지는</strong> 방식이고, <strong>만 39세</strong>까지 신청할 수 있어요.
LH 공식 안내를 바탕으로 청년 매입임대, 행복주택, 청년 전세임대, 기숙사형 청년주택을 비교했어요.</p>

<p><img src="/assets/images/cards/youth-public-rental-2026.png" alt="2026 청년 공공임대 요약: 청년 매입임대 시세 40~50%, 행복주택 시세 60~80%, 만 19~39세 미혼 무주택 청년" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li>대상은 <strong>만 19~39세</strong> 미혼 무주택 청년이에요. 대학생과 취업준비생도 신청할 수 있어요. (출처①②③)</li>
    <li>임대료는 <strong>청년 매입임대 시세의 40~50%</strong>, <strong>행복주택 시세의 60~80%</strong> 수준이에요. (출처①②)</li>
    <li><strong>청년 전세임대</strong>는 수도권 1인 기준 <strong>최대 1.2억 원</strong>까지 LH가 전세를 얻어 줘요. (출처③)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.
청년 주거 지원 전체는 <a href="/2026/10/16/youth-housing-support-2026/">2026 청년 주거 지원 총정리</a>에서 한눈에 볼 수 있어요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#누가-신청할-수-있나요" id="markdown-toc-누가-신청할-수-있나요">누가 신청할 수 있나요?</a>    <ul>
      <li><a href="#순위별-소득자산-기준-매입임대전세임대" id="markdown-toc-순위별-소득자산-기준-매입임대전세임대">순위별 소득·자산 기준 (매입임대·전세임대)</a></li>
      <li><a href="#행복주택청년의-소득자산-기준" id="markdown-toc-행복주택청년의-소득자산-기준">행복주택(청년)의 소득·자산 기준</a></li>
    </ul>
  </li>
  <li><a href="#임대료는-얼마인가요" id="markdown-toc-임대료는-얼마인가요">임대료는 얼마인가요?</a>    <ul>
      <li><a href="#청년-매입임대" id="markdown-toc-청년-매입임대">청년 매입임대</a></li>
      <li><a href="#행복주택" id="markdown-toc-행복주택">행복주택</a></li>
      <li><a href="#청년-전세임대" id="markdown-toc-청년-전세임대">청년 전세임대</a></li>
      <li><a href="#기숙사형-청년주택" id="markdown-toc-기숙사형-청년주택">기숙사형 청년주택</a></li>
    </ul>
  </li>
  <li><a href="#얼마나-살-수-있나요" id="markdown-toc-얼마나-살-수-있나요">얼마나 살 수 있나요?</a></li>
  <li><a href="#어떻게-신청하나요" id="markdown-toc-어떻게-신청하나요">어떻게 신청하나요?</a>    <ul>
      <li><a href="#신청-순서-2026년-3차-경기남부-청년-매입임대-공고-예시" id="markdown-toc-신청-순서-2026년-3차-경기남부-청년-매입임대-공고-예시">신청 순서 (2026년 3차 경기남부 청년 매입임대 공고 예시)</a></li>
    </ul>
  </li>
  <li><a href="#자주-묻는-질문" id="markdown-toc-자주-묻는-질문">자주 묻는 질문</a></li>
  <li><a href="#함께-보면-좋은-글" id="markdown-toc-함께-보면-좋은-글">함께 보면 좋은 글</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>청년 매입임대</td>
      <td>LH가 <strong>사들인 집</strong>을 빌려줌<br />임대료 시세의 <strong>40~50%</strong>, 최장 <strong>10년</strong></td>
    </tr>
    <tr>
      <td>행복주택</td>
      <td>역세권 등에 <strong>새로 지은 집</strong><br />임대료 시세의 <strong>60~80%</strong>, 최장 <strong>10년</strong></td>
    </tr>
    <tr>
      <td>청년 전세임대</td>
      <td>LH가 <strong>전세 계약</strong>을 맺고 다시 빌려줌<br />수도권 1인 최대 <strong>1.2억 원</strong></td>
    </tr>
    <tr>
      <td>기숙사형 청년주택</td>
      <td>대학생 중심, <strong>기숙사 수준</strong>의 저렴한 방<br />임대료 시세의 <strong>40%</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①②③④)</p>

<hr />

<h2 id="누가-신청할-수-있나요">누가 신청할 수 있나요?</h2>

<p>네 가지 모두 <strong>무주택 미혼 청년</strong>이 기본이에요. (출처①②③④)</p>

<table>
  <thead>
    <tr>
      <th>조건</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>나이</td>
      <td><strong>만 19~39세</strong></td>
    </tr>
    <tr>
      <td>그 밖에</td>
      <td><strong>대학생</strong>(입학·복학 예정자 포함)<br /><strong>취업준비생</strong>(고등학교·대학교 졸업·중퇴 후 2년 이내 미취업자)</td>
    </tr>
    <tr>
      <td>주택</td>
      <td><strong>무주택</strong></td>
    </tr>
    <tr>
      <td>혼인</td>
      <td><strong>미혼</strong> (결혼하지 않은 사람)</td>
    </tr>
  </tbody>
</table>

<p>(출처①③)</p>

<p><strong>부모님이 집을 갖고 있어도</strong> 청년 매입임대를 신청할 수 있어요(2026년 3차 경기남부 공고 기준). (출처⑥)
부모님이 수급자·차상위계층이면 원칙적으로 같은 주민등록표에 있어야 1순위가 되지만, <strong>만 30세 미만</strong>은 따로 살아도 신청할 수 있어요. (출처⑥)</p>

<h3 id="순위별-소득자산-기준-매입임대전세임대">순위별 소득·자산 기준 (매입임대·전세임대)</h3>

<p>청년 매입임대와 청년 전세임대는 <strong>1~3순위</strong>로 나눠 뽑아요. 순위가 높을수록 먼저 선정돼요. (출처①③)</p>

<table>
  <thead>
    <tr>
      <th>순위</th>
      <th>기준</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>1순위</td>
      <td>생계·주거·의료급여 수급자 가구, 차상위계층 가구, 한부모가족</td>
    </tr>
    <tr>
      <td>2순위</td>
      <td><strong>본인 + 부모</strong> 월평균 소득이 도시근로자 가구당 월평균 소득 <strong>100% 이하</strong><br />국민임대 자산 기준 충족</td>
    </tr>
    <tr>
      <td>3순위</td>
      <td><strong>본인</strong> 월평균 소득이 도시근로자 1인 가구 월평균 소득 <strong>100% 이하</strong><br />행복주택(청년) 자산 기준 충족</td>
    </tr>
  </tbody>
</table>

<p>(출처①③)</p>

<blockquote>
  <p><strong>참고 금액</strong>: LH청약플러스에 안내된 2025년 도시근로자 <strong>1인 가구</strong> 월평균 소득 100%는 <strong>381만 3,363원</strong>이에요. (출처⑤) 정확한 적용 금액은 신청하는 공고문에서 확인하세요.</p>
</blockquote>

<h3 id="행복주택청년의-소득자산-기준">행복주택(청년)의 소득·자산 기준</h3>

<table>
  <thead>
    <tr>
      <th>조건</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>소득</td>
      <td>도시근로자 월평균 소득 <strong>100% 이하</strong><br />1인 가구는 <strong>120%</strong> 적용 (<strong>457만 6,036원</strong> 이하)</td>
    </tr>
    <tr>
      <td>총자산</td>
      <td><strong>2억 5,100만 원</strong> 이하</td>
    </tr>
    <tr>
      <td>자동차</td>
      <td><strong>4,542만 원</strong> 이하</td>
    </tr>
  </tbody>
</table>

<p>(출처②⑤, 2026년 적용 기준)</p>

<p>세대원인 청년은 <strong>본인 소득</strong>만 보고, 대학생은 <strong>본인과 부모 소득</strong>을 함께 봐요. (출처②)</p>

<hr />

<h2 id="임대료는-얼마인가요">임대료는 얼마인가요?</h2>

<h3 id="청년-매입임대">청년 매입임대</h3>

<table>
  <thead>
    <tr>
      <th>순위</th>
      <th>보증금 · 임대료</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>1순위</td>
      <td>보증금 <strong>100만 원</strong>, 임대료 시세의 <strong>40%</strong></td>
    </tr>
    <tr>
      <td>2·3순위</td>
      <td>보증금 <strong>200만 원</strong>, 임대료 시세의 <strong>50%</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<h3 id="행복주택">행복주택</h3>

<p>보증금과 임대료를 합쳐 <strong>시세의 60~80%</strong> 수준이에요. 입주 대상(대학생, 청년 등)에 따라 비율이 달라요. (출처②)</p>

<h3 id="청년-전세임대">청년 전세임대</h3>

<p>LH가 집주인과 전세 계약을 맺고, 청년은 <strong>보증금 일부와 이자 수준의 월세</strong>만 내요. (출처③)</p>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>보증금</td>
      <td>1순위 <strong>100만 원</strong>, 2·3순위 <strong>200만 원</strong></td>
    </tr>
    <tr>
      <td>월 임대료</td>
      <td>전세금 중 보증금을 뺀 금액의 <strong>연 1.2~2.2%</strong> 이자</td>
    </tr>
  </tbody>
</table>

<p>(출처③)</p>

<p>예를 들어 수도권에서 1.2억 원짜리 전세를 2순위로 얻으면, 보증금 200만 원을 뺀 1억 1,800만 원의 연 1.2~2.2%를 12달로 나눠 <strong>월 약 11만 8천~21만 6천 원</strong>을 내요. (출처③ 기준으로 계산)</p>

<p><strong>전세금 지원 한도</strong> (2026년 2월 기준)</p>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>수도권 · 광역시 · 기타</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>1인 거주</td>
      <td><strong>1.2억 원</strong> · 9,500만 원 · 8,500만 원</td>
    </tr>
    <tr>
      <td>2인 셰어</td>
      <td><strong>1.5억 원</strong> · 1.2억 원 · 1억 원</td>
    </tr>
    <tr>
      <td>3인 셰어</td>
      <td><strong>2억 원</strong> · 1.5억 원 · 1.2억 원</td>
    </tr>
  </tbody>
</table>

<p>(출처③)</p>

<h3 id="기숙사형-청년주택">기숙사형 청년주택</h3>

<p>보증금 <strong>60만 원</strong>, 임대료 시세의 <strong>40%</strong>예요. 대학생·대학원생이 중심이고, 만 19~39세 청년은 3순위로만 신청할 수 있어요. (출처④)</p>

<hr />

<h2 id="얼마나-살-수-있나요">얼마나 살 수 있나요?</h2>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>거주 기간</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>청년 매입임대</td>
      <td>2년, 재계약 4회로 최장 <strong>10년</strong><br />입주 뒤 결혼하면 최장 <strong>20년</strong></td>
    </tr>
    <tr>
      <td>행복주택</td>
      <td>청년 최장 <strong>10년</strong></td>
    </tr>
    <tr>
      <td>청년 전세임대</td>
      <td>2년, 재계약 <strong>4회</strong><br />입주 뒤 결혼하면 재계약 <strong>5회</strong> 추가</td>
    </tr>
    <tr>
      <td>기숙사형 청년주택</td>
      <td>2년, 재계약 4회로 최장 <strong>10년</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①②③④)</p>

<p>재계약할 때도 소득·자산 등 요건을 계속 갖춰야 해요. (출처①③④)</p>

<hr />

<h2 id="어떻게-신청하나요">어떻게 신청하나요?</h2>

<p>공공임대는 <strong>모집 공고가 날 때만</strong> 신청할 수 있어요. 공고문마다 지역, 일정, 자격이 조금씩 달라요. (출처①⑥)</p>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>공급 시기</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>청년 매입임대</td>
      <td><strong>3·6·9·12월</strong> 분기별</td>
    </tr>
    <tr>
      <td>기숙사형 청년주택</td>
      <td><strong>6·12월</strong> 반기별</td>
    </tr>
  </tbody>
</table>

<p>(출처①④)</p>

<h3 id="신청-순서-2026년-3차-경기남부-청년-매입임대-공고-예시">신청 순서 (2026년 3차 경기남부 청년 매입임대 공고 예시)</h3>

<ol>
  <li><strong>공고 확인</strong>: LH청약플러스나 마이홈포털에서 공고를 찾아요. (2026.8.27. 공고) (출처⑥)</li>
  <li><strong>인터넷 청약</strong>: LH청약플러스에서 신청해요. 한 사람이 <strong>1주택만</strong> 신청할 수 있고, 중복 신청하면 <strong>모두 무효</strong>예요. (출처⑥)</li>
  <li><strong>서류 제출 대상자 발표 → 서류 제출</strong>: (2026.9.11. 발표, 9.14.~9.16. 제출) (출처⑥)</li>
  <li><strong>당첨자 발표</strong>: (2026.11.27.) (출처⑥)</li>
  <li><strong>계약</strong>: (2026.11.27.~2027.1.27.) (출처⑥)</li>
</ol>

<p>공고부터 당첨 발표까지 <strong>약 3개월</strong>이 걸렸어요. 이사 시기에 맞춰 미리 준비하는 게 좋아요.</p>

<blockquote>
  <p>소득·자산은 당첨자를 고른 뒤 <strong>사회보장정보시스템</strong>으로 검증해요. 신청할 때 사실과 다르게 적으면 나중에 걸러지니 정확히 확인하고 신청하세요. (출처⑥)</p>
</blockquote>

<hr />

<h2 id="자주-묻는-질문">자주 묻는 질문</h2>

<p><strong>Q. 공공임대에 살면서 청년월세 지원을 받을 수 있나요?</strong>
아니요. 국토교통부 청년월세 지원은 <strong>공공임대주택 거주자를 제외</strong>해요. 조건은 <a href="/2026/10/16/youth-monthly-rent-2026/">2026 청년월세 지원 총정리</a>에서 확인하세요.</p>

<p><strong>Q. 35세가 넘었는데 신청할 수 있나요?</strong>
네. 이 글의 공공임대는 모두 <strong>만 39세</strong>까지 신청할 수 있어요(기숙사형은 대학생 중심, 청년은 3순위). (출처①②③④)</p>

<p><strong>Q. 결혼하면 나가야 하나요?</strong>
청년 매입임대와 청년 전세임대는 <strong>입주 뒤 결혼하면</strong> 재계약을 5회 더 할 수 있어요. (출처①③)</p>

<p><strong>Q. 매입임대와 전세임대는 무엇이 다른가요?</strong>
매입임대는 <strong>LH가 사들인 집</strong>에 들어가요. 전세임대는 LH가 <strong>기존 주택을 전세로 계약</strong>해서 다시 빌려주는 방식이고, 전세금 지원 한도가 정해져 있어요. (출처①③)</p>

<p><strong>Q. 문의는 어디에 하나요?</strong>
LH 콜센터 <strong>1600-1004</strong>(평일 9~18시)에 문의하세요. (출처⑥)</p>

<hr />

<h2 id="함께-보면-좋은-글">함께 보면 좋은 글</h2>

<ul>
  <li><a href="/2026/10/16/youth-housing-support-2026/">2026 청년 주거 지원 총정리</a>: 월세 지원·대출·공공임대·청약통장을 상황별로 정리한 전체 안내</li>
  <li><a href="/2026/10/16/youth-wolse-loan-2026/">2026 청년전용 보증부월세대출 총정리</a>: 공공임대 당첨 전까지 민간 월세에 산다면</li>
  <li><a href="/2026/10/16/youth-dream-account-2026/">2026 청년 주택드림 청약통장 총정리</a>: 공공임대에 살면서 내 집 마련 준비하기</li>
</ul>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://www.lh.or.kr/menu.es?mid=a10401020200">LH 한국토지주택공사 - 청년매입임대주택</a> - 대상, 순위별 기준, 임대 조건, 거주 기간, 공급 시기 (확인일: 2026-10-16)</li>
  <li><a href="https://www.lh.or.kr/menu.es?mid=a10401020100">LH 한국토지주택공사 - 행복주택</a> 및 <a href="https://www.myhome.go.kr/hws/portal/cont/selectHappyHouseView.do">마이홈포털 - 행복주택 입주자격</a> - 청년 계층 자격, 2026년 자산 기준, 임대료, 거주 기간 (확인일: 2026-10-16)</li>
  <li><a href="https://www.lh.or.kr/menu.es?mid=a10401020400">LH 한국토지주택공사 - 청년 전세임대주택</a> - 대상, 순위별 기준, 임대 조건, 전세금 지원 한도(2026.2. 기준) (확인일: 2026-10-16)</li>
  <li><a href="https://www.lh.or.kr/menu.es?mid=a10401020300">LH 한국토지주택공사 - 기숙사형 청년주택</a> - 대상, 임대 조건, 공급 시기 (확인일: 2026-10-16)</li>
  <li><a href="https://apply.lh.or.kr/lhapply/cm/cntnts/cntntsView.do?cntntsId=1201391&amp;mi=1201663">LH청약플러스 - 행복주택 입주자격 (임대가이드)</a> - 2025년 도시근로자 가구원수별 월평균 소득 기준 금액 (확인일: 2026-10-16)</li>
  <li><a href="https://apply.lh.or.kr/lhapply/apply/wt/wrtanc/selectWrtancInfo.do?panId=2015122300020621&amp;ccrCnntSysDsCd=03&amp;uppAisTpCd=13&amp;aisTpCd=26&amp;mi=1026">LH청약플러스 - [경기남부] 26년 3차 청년 매입임대주택 예비입주자 모집공고 (2026.8.27.)</a> - 신청 일정, 신청 방법, 중복 신청 제한 (확인일: 2026-10-16)</li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 16일</strong> 기준이에요. 공공임대는 공고문마다 자격과 일정이 다르니 신청 전에 해당 모집 공고문을 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[청년 공공임대주택은 LH 같은 공공기관이 집을 사거나 짓거나 전세로 빌려서, 청년에게 시세보다 싸게 다시 빌려주는 집이에요. 대출이나 지원금과 달리 월세 자체가 낮아지는 방식이고, 만 39세까지 신청할 수 있어요. LH 공식 안내를 바탕으로 청년 매입임대, 행복주택, 청년 전세임대, 기숙사형 청년주택을 비교했어요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/youth-public-rental-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/youth-public-rental-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry><entry><title type="html">2026 청년 주택드림 청약통장 총정리: 최고 연 4.5% 금리, 가입 조건·비과세·전환 방법</title><link href="https://jiwongil.kr/2026/10/16/youth-dream-account-2026/" rel="alternate" type="text/html" title="2026 청년 주택드림 청약통장 총정리: 최고 연 4.5% 금리, 가입 조건·비과세·전환 방법" /><published>2026-10-16T16:30:00+09:00</published><updated>2026-10-16T16:30:00+09:00</updated><id>https://jiwongil.kr/2026/10/16/youth-dream-account-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/16/youth-dream-account-2026/"><![CDATA[<p><strong>청년 주택드림 청약통장</strong>은 일반 청약통장의 청약 기능과 소득공제는 그대로 두고, <strong>이자를 더 주는</strong> 청년 전용 청약통장이에요.
당첨되면 계약금으로 일부를 꺼내 쓸 수 있고, 집을 살 때 낮은 금리의 디딤돌 대출과 연결돼요.
주택도시기금 공식 상품 안내와 자주 묻는 질문을 바탕으로 가입 조건, 금리, 비과세, 전환 방법을 정리했어요.</p>

<p><img src="/assets/images/cards/youth-dream-account-2026.png" alt="2026 청년 주택드림 청약통장 요약: 가입 2년 이상 연 4.5%, 연소득 5천만 원 이하, 이자소득 500만 원 비과세" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li><strong>만 19~34세</strong>, 연소득 <strong>5천만 원 이하</strong>, <strong>무주택자</strong>면 가입할 수 있어요. (출처①)</li>
    <li>가입 2년 이상이면 <strong>연 4.5%</strong>로, 일반 청약통장(연 3.1%)보다 높아요. 납입원금 <strong>5,000만 원</strong>까지 적용돼요. (출처①)</li>
    <li>조건을 갖추면 이자소득 <strong>500만 원</strong>까지 세금이 없어요(비과세). (출처①)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.
청년 주거 지원 전체는 <a href="/2026/10/16/youth-housing-support-2026/">2026 청년 주거 지원 총정리</a>에서 한눈에 볼 수 있어요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#누가-가입할-수-있나요" id="markdown-toc-누가-가입할-수-있나요">누가 가입할 수 있나요?</a>    <ul>
      <li><a href="#가입-뒤에-나이소득이-넘으면" id="markdown-toc-가입-뒤에-나이소득이-넘으면">가입 뒤에 나이·소득이 넘으면?</a></li>
    </ul>
  </li>
  <li><a href="#금리는-얼마인가요" id="markdown-toc-금리는-얼마인가요">금리는 얼마인가요?</a>    <ul>
      <li><a href="#연-45를-받으려면" id="markdown-toc-연-45를-받으려면">연 4.5%를 받으려면</a></li>
    </ul>
  </li>
  <li><a href="#세금-혜택은-무엇이-있나요" id="markdown-toc-세금-혜택은-무엇이-있나요">세금 혜택은 무엇이 있나요?</a>    <ul>
      <li><a href="#이자소득-비과세" id="markdown-toc-이자소득-비과세">이자소득 비과세</a></li>
      <li><a href="#연말정산-소득공제" id="markdown-toc-연말정산-소득공제">연말정산 소득공제</a></li>
    </ul>
  </li>
  <li><a href="#돈은-얼마씩-넣나요" id="markdown-toc-돈은-얼마씩-넣나요">돈은 얼마씩 넣나요?</a>    <ul>
      <li><a href="#당첨되면-일부를-꺼낼-수-있어요" id="markdown-toc-당첨되면-일부를-꺼낼-수-있어요">당첨되면 일부를 꺼낼 수 있어요</a></li>
    </ul>
  </li>
  <li><a href="#기존-청약통장이-있다면-전환" id="markdown-toc-기존-청약통장이-있다면-전환">기존 청약통장이 있다면? (전환)</a>    <ul>
      <li><a href="#전환할-때-주의할-점" id="markdown-toc-전환할-때-주의할-점">전환할 때 주의할 점</a></li>
    </ul>
  </li>
  <li><a href="#어떻게-가입하나요" id="markdown-toc-어떻게-가입하나요">어떻게 가입하나요?</a></li>
  <li><a href="#당첨-뒤-집을-살-때-청년-주택드림-디딤돌-대출" id="markdown-toc-당첨-뒤-집을-살-때-청년-주택드림-디딤돌-대출">당첨 뒤 집을 살 때: 청년 주택드림 디딤돌 대출</a></li>
  <li><a href="#자주-묻는-질문" id="markdown-toc-자주-묻는-질문">자주 묻는 질문</a></li>
  <li><a href="#함께-보면-좋은-글" id="markdown-toc-함께-보면-좋은-글">함께 보면 좋은 글</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>나이</td>
      <td><strong>만 19~34세</strong> (병역 기간 최대 6년 빼고 계산)</td>
    </tr>
    <tr>
      <td>소득</td>
      <td>연소득 <strong>5천만 원 이하</strong> (신고된 소득이 있어야 함)</td>
    </tr>
    <tr>
      <td>주택</td>
      <td><strong>무주택자</strong></td>
    </tr>
    <tr>
      <td>금리</td>
      <td>최고 <strong>연 4.5%</strong> (가입 2년 이상~10년 이내)</td>
    </tr>
    <tr>
      <td>비과세</td>
      <td>이자소득 <strong>500만 원</strong>까지 (별도 조건)</td>
    </tr>
    <tr>
      <td>가입</td>
      <td>주택도시기금 취급 은행</td>
    </tr>
  </tbody>
</table>

<p>(출처①, 2026.6.30. 상품기준)</p>

<hr />

<h2 id="누가-가입할-수-있나요">누가 가입할 수 있나요?</h2>

<table>
  <thead>
    <tr>
      <th>조건</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>나이</td>
      <td><strong>만 19~34세</strong></td>
    </tr>
    <tr>
      <td>소득</td>
      <td>직전 연도 또는 전전 연도 신고소득이 <strong>5천만 원 이하</strong></td>
    </tr>
    <tr>
      <td>주택</td>
      <td>주택을 가지지 않은 <strong>무주택자</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<ul>
  <li><strong>군대를 다녀왔다면</strong> 지금 나이에서 병역 기간(<strong>최대 6년</strong>)을 빼고 계산해요. 예를 들어 만 36세라도 2년 복무했다면 만 34세로 봐요. (출처① 기준으로 계산)</li>
  <li><strong>소득이 신고돼 있어야</strong> 해요. 근로·사업·기타소득이 있고 세금 신고 사실이 증빙돼야 해요. (출처①)</li>
  <li>일한 지 <strong>1년이 안 돼</strong> 지난해 신고소득이 없는 직장인은 올해 급여명세표 등으로 연소득을 환산해서 가입할 수 있어요. (출처①)</li>
  <li><strong>현역병·사회복무요원</strong>처럼 비과세 소득만 있는 군인과 그런 전역자도 가입할 수 있어요. (출처①)</li>
</ul>

<h3 id="가입-뒤에-나이소득이-넘으면">가입 뒤에 나이·소득이 넘으면?</h3>

<p>가입 뒤에 만 34세나 연소득 5천만 원을 넘어도 <strong>통장은 그대로 유지돼요.</strong> (출처②)
다만 <strong>집을 갖게 되면</strong> 그때부터는 일반 청약통장 금리(최대 3.1%)가 적용돼요. (출처②)</p>

<hr />

<h2 id="금리는-얼마인가요">금리는 얼마인가요?</h2>

<table>
  <thead>
    <tr>
      <th>저축 기간</th>
      <th>청년 주택드림</th>
      <th>일반 청약통장</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>1개월 이내</td>
      <td>무이자</td>
      <td>무이자</td>
    </tr>
    <tr>
      <td>1개월~1년</td>
      <td><strong>연 2.3%</strong></td>
      <td>연 2.3%</td>
    </tr>
    <tr>
      <td>1년~2년</td>
      <td><strong>연 2.8%</strong></td>
      <td>연 2.8%</td>
    </tr>
    <tr>
      <td>2년~10년</td>
      <td><strong>연 4.5%</strong></td>
      <td>연 3.1%</td>
    </tr>
    <tr>
      <td>10년 초과</td>
      <td>연 3.1%</td>
      <td>연 3.1%</td>
    </tr>
  </tbody>
</table>

<p>(출처①, 세금 떼기 전·단리, 변동금리)</p>

<h3 id="연-45를-받으려면">연 4.5%를 받으려면</h3>

<p>아래 조건을 <strong>모두</strong> 갖춰야 해요. (출처①)</p>

<ul>
  <li>가입한 지 <strong>2년 이상</strong></li>
  <li>납입원금 <strong>5,000만 원</strong>까지 (일반 청약통장에서 바꾼 경우, 옮겨 온 원금은 제외)</li>
  <li>가입일부터 <strong>10년 안</strong>, <strong>무주택</strong>인 기간</li>
</ul>

<blockquote>
  <p><strong>당첨되면 2년이 안 돼도 높은 금리를 줘요.</strong> 청약에 당첨돼서 해지하면 1개월~1년은 <strong>연 3.7%</strong>, 1년~2년은 <strong>연 4.2%</strong>가 적용돼요. (출처①)</p>
</blockquote>

<p>금리는 정부 고시에 따라 바뀔 수 있고, 바뀌면 바뀐 날부터 새 금리가 적용돼요. (출처①)</p>

<hr />

<h2 id="세금-혜택은-무엇이-있나요">세금 혜택은 무엇이 있나요?</h2>

<h3 id="이자소득-비과세">이자소득 비과세</h3>

<p>조건을 갖춘 사람이 <strong>2년 이상</strong> 유지하면 이자소득 <strong>500만 원</strong>까지(원금은 연 <strong>600만 원</strong> 한도) 세금을 내지 않아요. (출처①)
비과세는 가입 조건보다 <strong>소득 기준이 더 낮아서</strong>, 이 통장에 가입할 수 있어도 비과세 대상이 아닐 수 있어요. (출처②)</p>

<table>
  <thead>
    <tr>
      <th>조건</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>가입 기한</td>
      <td><strong>2028년 12월 31일</strong>까지 가입</td>
    </tr>
    <tr>
      <td>나이</td>
      <td>만 19~34세 (병역 기간 인정)</td>
    </tr>
    <tr>
      <td>세대</td>
      <td>무주택 세대의 <strong>세대주</strong> 또는 세대주의 배우자</td>
    </tr>
    <tr>
      <td>소득</td>
      <td>근로소득자: 직전 연도 총급여 <strong>3,600만 원 이하</strong><br />그 외: 종합소득금액 <strong>2,600만 원 이하</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①②)</p>

<ul>
  <li>비과세는 <strong>따로 신청</strong>해야 해요. 새로 가입할 때 통장 만들면서 같이 신청하고, 이미 가입했다면 은행 지점에서 신청해요. (출처②)</li>
  <li>최근 3년 중 한 번이라도 이자·배당 등 금융소득이 <strong>2천만 원</strong>을 넘은 사람은 비과세를 받을 수 없어요. (출처①)</li>
  <li>상반기(1~6월)에 가입하면 전전 연도 소득을 기준으로 봐요. (출처①)</li>
</ul>

<h3 id="연말정산-소득공제">연말정산 소득공제</h3>

<p>이 통장은 일반 청약통장의 소득공제 혜택을 그대로 받아요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>조건</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상</td>
      <td>총급여 <strong>7천만 원 이하</strong> 근로자인 무주택 세대주(와 배우자)</td>
    </tr>
    <tr>
      <td>공제</td>
      <td>그해 납입액(연 <strong>300만 원</strong> 한도)의 <strong>40%</strong>, 최대 <strong>120만 원</strong></td>
    </tr>
    <tr>
      <td>신청</td>
      <td>다음 해 <strong>2월 말</strong>까지 은행에 무주택확인서 제출</td>
    </tr>
  </tbody>
</table>

<p>(출처③)</p>

<p>가입 후 <strong>5년 안에 해지</strong>하거나 전용 85㎡가 넘는 집에 당첨되면, 공제받은 세금을 다시 내야 할 수 있어요(납입액 누계의 6%). 해외 이주나 85㎡ 이하 주택 당첨으로 해지하는 경우는 예외예요. (출처③)</p>

<blockquote>
  <p>소득공제 내용은 주택도시기금의 일반 청약통장 안내(2023년 8월 기준)를 따랐어요. 세법에 따라 바뀔 수 있으니 연말정산 때 국세청 안내도 함께 확인하세요.</p>
</blockquote>

<hr />

<h2 id="돈은-얼마씩-넣나요">돈은 얼마씩 넣나요?</h2>

<p>입금 방법은 일반 청약통장과 같아요. (출처①)</p>

<ul>
  <li>매달 <strong>2만 원 이상 50만 원 이하</strong>에서 자유롭게 넣어요. (출처③)</li>
  <li>잔액이 1,500만 원이 안 되면 월 50만 원을 넘겨 <strong>잔액 1,500만 원까지</strong> 한 번에 넣을 수도 있어요. (출처③)</li>
  <li>계약 기간은 <strong>해지할 때까지</strong>예요. 당첨된 뒤에도 계속 넣을 수 있어요. (출처①)</li>
</ul>

<h3 id="당첨되면-일부를-꺼낼-수-있어요">당첨되면 일부를 꺼낼 수 있어요</h3>

<p>이 통장으로 청약에 당첨되면 <strong>1회에 한해</strong> 당첨된 집의 <strong>계약금</strong>을 내려고 일부 금액을 꺼낼 수 있어요. (출처①)
입주자모집공고일에 이 통장을 갖고 있어야 ‘이 통장으로 당첨’된 것으로 봐요. (출처②)</p>

<hr />

<h2 id="기존-청약통장이-있다면-전환">기존 청약통장이 있다면? (전환)</h2>

<ul>
  <li>예전 <strong>‘청년우대형 청약통장’</strong> 가입자는 모두 이 통장으로 <strong>자동으로 바뀌었어요.</strong> (출처①)</li>
  <li>일반 <strong>‘주택청약종합저축’</strong> 가입자도 조건이 맞으면 이 통장으로 바꿀 수 있어요. 이미 당첨된 통장은 바꿀 수 없어요. (출처①)</li>
  <li>바꿔도 <strong>가입 기간, 납입 횟수, 납입 금액은 그대로 인정</strong>돼요. (출처①)</li>
  <li>높은 금리는 <strong>바꾼 뒤 새로 넣은 돈</strong>부터 적용돼요. 옮겨 온 원금에는 일반 청약통장 금리가 적용돼요. (출처①)</li>
</ul>

<h3 id="전환할-때-주의할-점">전환할 때 주의할 점</h3>

<ul>
  <li>매달 넣는 날(약정일)이 <strong>바꾼 날로 바뀌어요.</strong> (출처①)</li>
  <li><strong>바꾼 달에는 돈을 넣을 수 없어요.</strong> 납입이 끊기지 않게 하려면 기존 통장 약정일에 먼저 넣고 바로 바꾸는 게 좋아요. (출처②)</li>
  <li>미리 넣어 둔 회차(선납) 중 아직 날짜가 안 된 회차는 바꾼 뒤 <strong>다시 넣어야</strong> 해요. (출처②)</li>
</ul>

<hr />

<h2 id="어떻게-가입하나요">어떻게 가입하나요?</h2>

<ol>
  <li><strong>조건 확인하기</strong>: 나이, 소득, 무주택 조건을 확인해요. (출처①)</li>
  <li><strong>서류 준비하기</strong>: 신분증과 함께 소득을 증명할 서류를 준비해요. (출처①②)
    <ul>
      <li><strong>소득확인증명서</strong>(청년우대형 주택청약종합저축 가입 및 과세특례 신청용): 홈택스나 행정복지센터에서 발급</li>
      <li>또는 원천징수영수증, 급여명세표 (<strong>통장 사본은 안 돼요</strong>)</li>
      <li>군대를 다녀왔다면 병적증명서 등</li>
    </ul>
  </li>
  <li><strong>은행에서 가입하기</strong>: 주택도시기금 취급 은행에서 가입하고, 비과세 대상이면 <strong>비과세도 같이 신청</strong>해요. (출처①②)</li>
</ol>

<p><strong>취급 은행</strong>: 우리은행, KB국민은행, IBK기업은행, NH농협은행, 신한은행, 하나은행, iM뱅크, 부산은행, 경남은행 (출처①)</p>

<blockquote>
  <p>청약통장은 모든 금융기관을 통틀어 <strong>1명당 1계좌</strong>만 가질 수 있어요. 이미 청약통장이 있다면 새로 만들지 말고 <strong>전환</strong>하세요. (출처③)</p>
</blockquote>

<hr />

<h2 id="당첨-뒤-집을-살-때-청년-주택드림-디딤돌-대출">당첨 뒤 집을 살 때: 청년 주택드림 디딤돌 대출</h2>

<p>이 통장으로 청약에 당첨된 청년(당첨 때 <strong>만 39세 이하</strong>)은 집을 살 때 <strong>청년 주택드림 디딤돌 대출</strong>을 신청할 수 있어요. (출처④)</p>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>통장 조건</td>
      <td>대출 접수일 기준 <strong>1년 이상</strong> 가입, <strong>1천만 원 이상</strong> 납입</td>
    </tr>
    <tr>
      <td>소득</td>
      <td>미혼 <strong>7천만 원</strong>, 신혼 부부합산 <strong>1억 원</strong> 이하</td>
    </tr>
    <tr>
      <td>금리</td>
      <td>연 <strong>2.4~4.15%</strong></td>
    </tr>
    <tr>
      <td>한도</td>
      <td>미혼 <strong>3억 원</strong>, 신혼 <strong>4억 원</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처④)</p>

<p>1천만 원 납입 조건을 따질 때 월 납입액은 <strong>최대 100만 원</strong>까지만 인정돼요. 청년도약계좌 등의 만기금을 이 통장에 넣은 경우 최대 500만 원까지 인정돼요. (출처④)</p>

<hr />

<h2 id="자주-묻는-질문">자주 묻는 질문</h2>

<p><strong>Q. 일반 청약통장과 청약 자격이 다른가요?</strong>
아니요. 청약 자격, 입금 방법, 소득공제는 일반 주택청약종합저축과 같아요. 금리와 비과세 혜택이 더 좋은 거예요. (출처①)</p>

<p><strong>Q. 35세가 넘었는데 가입할 수 있나요?</strong>
군대를 다녀왔다면 병역 기간(최대 6년)을 빼고 계산해서 만 34세 이하면 가입할 수 있어요. (출처①)</p>

<p><strong>Q. 소득이 없는 대학생도 가입할 수 있나요?</strong>
공식 안내에는 <strong>신고된 소득이 있어야</strong> 가입할 수 있다고 적혀 있어요. 다만 현역병·사회복무요원 등은 예외예요. (출처①)</p>

<p><strong>Q. 청년우대형에서 자동 전환됐는데 비과세는 어떻게 되나요?</strong>
비과세 요건은 예전 <strong>청년우대형 가입 당시</strong> 기준으로 봐요. 청년우대형 가입 후 2년이 지났다면 비과세를 새로 신청할 수 없어요. (출처②)</p>

<hr />

<h2 id="함께-보면-좋은-글">함께 보면 좋은 글</h2>

<ul>
  <li><a href="/2026/10/16/youth-housing-support-2026/">2026 청년 주거 지원 총정리</a>: 월세 지원·대출·공공임대·청약통장을 상황별로 정리한 전체 안내</li>
  <li><a href="/2026/10/16/youth-jeonse-loan-2026/">2026 청년 전세자금대출(청년전용 버팀목) 총정리</a>: 청약을 준비하는 동안 전세로 산다면</li>
</ul>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://nhuf.molit.go.kr/FP/FP07/FP0701/FP07010301.jsp">주택도시기금 - 청년 주택드림 청약통장 상품안내 (상품기준일 2026.6.30.)</a> - 가입 대상, 금리, 비과세 요건, 일부 인출, 전환, 취급 은행 (확인일: 2026-10-16)</li>
  <li><a href="https://nhuf.molit.go.kr/FP/FP07/FP0701/FP07010302.jsp">주택도시기금 - 청년 주택드림 청약통장 자주하는 질문</a> - 가입 후 요건 초과, 비과세 신청, 전환 시 약정일·선납, 제출서류 (확인일: 2026-10-16)</li>
  <li><a href="https://nhuf.molit.go.kr/FP/FP07/FP0701/FP07010101.jsp">주택도시기금 - 주택청약종합저축 상품안내 (상품기준일 2023.8.30.)</a> - 납입 금액, 1인 1계좌, 연말정산 소득공제 (확인일: 2026-10-16)</li>
  <li><a href="https://nhuf.molit.go.kr/FP/FP05/FP0503/FP05030901.jsp">주택도시기금 - 청년 주택드림 디딤돌 대출 상품안내</a> - 대출 대상, 금리, 한도, 납입 인정 기준 (확인일: 2026-10-16)</li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 16일</strong> 기준이에요. 금리와 세금 혜택은 정부 고시와 세법에 따라 바뀔 수 있으니 가입 전에 은행과 주택도시기금 누리집에서 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[청년 주택드림 청약통장은 일반 청약통장의 청약 기능과 소득공제는 그대로 두고, 이자를 더 주는 청년 전용 청약통장이에요. 당첨되면 계약금으로 일부를 꺼내 쓸 수 있고, 집을 살 때 낮은 금리의 디딤돌 대출과 연결돼요. 주택도시기금 공식 상품 안내와 자주 묻는 질문을 바탕으로 가입 조건, 금리, 비과세, 전환 방법을 정리했어요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/youth-dream-account-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/youth-dream-account-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry><entry><title type="html">2026 청년 주거 지원 총정리: 월세 지원·전월세 대출·공공임대·청약통장 한눈에 (상황별 찾기)</title><link href="https://jiwongil.kr/2026/10/16/youth-housing-support-2026/" rel="alternate" type="text/html" title="2026 청년 주거 지원 총정리: 월세 지원·전월세 대출·공공임대·청약통장 한눈에 (상황별 찾기)" /><published>2026-10-16T16:00:00+09:00</published><updated>2026-10-16T16:00:00+09:00</updated><id>https://jiwongil.kr/2026/10/16/youth-housing-support-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/16/youth-housing-support-2026/"><![CDATA[<p>부모님 집에서 나와 혼자 살려는 청년이 받을 수 있는 정부 주거 지원을 한 글에 모았어요.
<strong>갚지 않아도 되는 지원금</strong>, <strong>낮은 금리 대출</strong>, <strong>싸게 사는 공공임대</strong>, <strong>내 집 마련 준비</strong>로 나눠서 정리했어요.
내 상황에 맞는 제도를 찾은 뒤, 제도별 자세한 글에서 조건을 확인하세요.</p>

<p><img src="/assets/images/cards/youth-housing-support-2026.png" alt="2026 청년 주거 지원 요약: 청년월세 지원 월 최대 20만 원, 버팀목 전세대출 연 2.2~3.3%, 청년 매입임대 시세 40~50%" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li>월세로 산다면: <strong>청년월세 지원</strong> 월 최대 <strong>20만 원</strong>(최대 24개월), <strong>보증부월세대출</strong>로 월세 20만 원까지 <strong>연 0%</strong> 대출 (출처①③)</li>
    <li>전세로 간다면: <strong>청년전용 버팀목전세자금</strong> 연 <strong>2.2~3.3%</strong>, 최대 <strong>1.5억 원</strong> (출처②)</li>
    <li>싸게 살고 싶다면: <strong>청년 매입임대</strong>는 시세의 <strong>40~50%</strong>, <strong>행복주택</strong>은 시세의 <strong>60~80%</strong> 수준 임대료 (출처⑤⑥)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#1-나에게-맞는-제도-찾기" id="markdown-toc-1-나에게-맞는-제도-찾기">1. 나에게 맞는 제도 찾기</a></li>
  <li><a href="#2-갚지-않아도-되는-지원금" id="markdown-toc-2-갚지-않아도-되는-지원금">2. 갚지 않아도 되는 지원금</a>    <ul>
      <li><a href="#청년월세-지원" id="markdown-toc-청년월세-지원">청년월세 지원</a></li>
      <li><a href="#청년-주거급여-분리지급" id="markdown-toc-청년-주거급여-분리지급">청년 주거급여 분리지급</a></li>
    </ul>
  </li>
  <li><a href="#3-낮은-금리로-빌리는-대출" id="markdown-toc-3-낮은-금리로-빌리는-대출">3. 낮은 금리로 빌리는 대출</a>    <ul>
      <li><a href="#청년전용-버팀목전세자금" id="markdown-toc-청년전용-버팀목전세자금">청년전용 버팀목전세자금</a></li>
      <li><a href="#청년전용-보증부월세대출" id="markdown-toc-청년전용-보증부월세대출">청년전용 보증부월세대출</a></li>
    </ul>
  </li>
  <li><a href="#4-시세보다-싸게-사는-공공임대" id="markdown-toc-4-시세보다-싸게-사는-공공임대">4. 시세보다 싸게 사는 공공임대</a>    <ul>
      <li><a href="#청년-매입임대주택-lh" id="markdown-toc-청년-매입임대주택-lh">청년 매입임대주택 (LH)</a></li>
      <li><a href="#행복주택-청년-계층" id="markdown-toc-행복주택-청년-계층">행복주택 (청년 계층)</a></li>
    </ul>
  </li>
  <li><a href="#5-내-집-마련-준비" id="markdown-toc-5-내-집-마련-준비">5. 내 집 마련 준비</a>    <ul>
      <li><a href="#청년-주택드림-청약통장" id="markdown-toc-청년-주택드림-청약통장">청년 주택드림 청약통장</a></li>
      <li><a href="#청년-주택드림-디딤돌-대출" id="markdown-toc-청년-주택드림-디딤돌-대출">청년 주택드림 디딤돌 대출</a></li>
    </ul>
  </li>
  <li><a href="#6-자주-묻는-질문" id="markdown-toc-6-자주-묻는-질문">6. 자주 묻는 질문</a></li>
  <li><a href="#함께-보면-좋은-글" id="markdown-toc-함께-보면-좋은-글">함께 보면 좋은 글</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>제도</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>지원금</td>
      <td>청년월세 지원, 청년 주거급여 분리지급</td>
    </tr>
    <tr>
      <td>대출</td>
      <td>청년전용 버팀목전세자금, 청년전용 보증부월세대출</td>
    </tr>
    <tr>
      <td>공공임대</td>
      <td>청년 매입임대주택, 행복주택(청년)</td>
    </tr>
    <tr>
      <td>내 집 마련</td>
      <td>청년 주택드림 청약통장, 청년 주택드림 디딤돌 대출</td>
    </tr>
  </tbody>
</table>

<hr />

<h2 id="1-나에게-맞는-제도-찾기">1. 나에게 맞는 제도 찾기</h2>

<table>
  <thead>
    <tr>
      <th>내 상황</th>
      <th>먼저 볼 제도</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>월세로 살고 있다</td>
      <td>청년월세 지원 (지원금)<br />청년전용 보증부월세대출 (대출)</td>
    </tr>
    <tr>
      <td>전세로 옮기려 한다</td>
      <td>청년전용 버팀목전세자금</td>
    </tr>
    <tr>
      <td>월세를 아예 낮추고 싶다</td>
      <td>청년 매입임대주택, 행복주택</td>
    </tr>
    <tr>
      <td>부모님이 주거급여를 받는다</td>
      <td>청년 주거급여 분리지급</td>
    </tr>
    <tr>
      <td>언젠가 집을 사고 싶다</td>
      <td>청년 주택드림 청약통장</td>
    </tr>
  </tbody>
</table>

<p>나이 기준이 제도마다 달라요. 지원금·대출은 대체로 <strong>만 19~34세</strong>, 공공임대는 <strong>만 19~39세</strong>예요. (출처①②③⑤⑥)</p>

<hr />

<h2 id="2-갚지-않아도-되는-지원금">2. 갚지 않아도 되는 지원금</h2>

<h3 id="청년월세-지원">청년월세 지원</h3>

<p>부모와 따로 사는 무주택 청년에게 실제 낸 월세 범위에서 <strong>월 최대 20만 원</strong>을 <strong>최대 24개월</strong> 지원해요(생애 1회). (출처①)</p>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>나이</td>
      <td><strong>만 19~34세</strong></td>
    </tr>
    <tr>
      <td>소득</td>
      <td>청년가구 중위소득 <strong>60% 이하</strong><br />원가구 중위소득 <strong>100% 이하</strong></td>
    </tr>
    <tr>
      <td>집 조건</td>
      <td>보증금 <strong>5,000만 원</strong>, 월세 <strong>60만 원</strong> 이하</td>
    </tr>
    <tr>
      <td>2026년 신청</td>
      <td>3.30.~5.29. (마감), 매년 새로 모집</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<p>👉 자세한 조건과 신청 방법은 <a href="/2026/10/16/youth-monthly-rent-2026/">2026 청년월세 지원 총정리</a>에서 확인하세요.</p>

<h3 id="청년-주거급여-분리지급">청년 주거급여 분리지급</h3>

<p>부모님 가구가 <strong>주거급여</strong>를 받고 있고, 미혼 자녀가 학업이나 구직 때문에 <strong>부모와 따로 살면</strong> 자녀 몫의 주거급여를 따로 받을 수 있는 제도예요. (출처⑦⑧)</p>

<ul>
  <li>주거급여는 소득인정액이 기준 중위소득 <strong>48% 이하</strong>인 가구가 받아요. 2026년 1인 가구 기준은 <strong>123만 834원</strong>이에요. (출처⑦)</li>
  <li>부모님 가구가 사용대차(돈을 내지 않고 빌려 사는 집)나 공동생활가정 등에 사는 경우에는 분리지급을 신청할 수 없어요. (출처⑦)</li>
  <li>신청은 주소지 행정복지센터나 복지로에서 해요. 대상 나이 등 자세한 기준은 신청 전에 행정복지센터에 꼭 확인하세요. (출처⑦)</li>
</ul>

<hr />

<h2 id="3-낮은-금리로-빌리는-대출">3. 낮은 금리로 빌리는 대출</h2>

<p>두 대출 모두 주택도시기금 대출이라 <strong>함께 쓸 수 없어요.</strong> 본인이나 배우자가 이미 전세대출을 쓰고 있어도 안 돼요. (출처②③)</p>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>버팀목전세</th>
      <th>보증부월세</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>집 형태</td>
      <td>전세</td>
      <td>보증금 있는 월세</td>
    </tr>
    <tr>
      <td>면적</td>
      <td><strong>85㎡</strong> 이하</td>
      <td><strong>60㎡</strong> 이하</td>
    </tr>
    <tr>
      <td>보증금</td>
      <td><strong>3억 원</strong> 이하</td>
      <td><strong>6,500만 원</strong> 이하</td>
    </tr>
    <tr>
      <td>한도</td>
      <td><strong>1.5억 원</strong></td>
      <td>보증금 <strong>4,500만 원</strong><br />월세 <strong>1,200만 원</strong></td>
    </tr>
    <tr>
      <td>금리</td>
      <td>연 <strong>2.2~3.3%</strong></td>
      <td>보증금 연 <strong>1.3%</strong><br />월세 연 <strong>0~1.0%</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처②③)</p>

<p>두 대출의 공통 조건은 <strong>만 19~34세</strong> 무주택 세대주, 부부합산 연소득 <strong>5천만 원 이하</strong>, 순자산 <strong>3.45억 원 이하</strong>예요(보증부월세는 단독세대주). (출처②③)</p>

<h3 id="청년전용-버팀목전세자금">청년전용 버팀목전세자금</h3>

<p>전세 보증금의 <strong>80%</strong> 안에서 <strong>최대 1.5억 원</strong>을 빌려줘요. 금리는 소득에 따라 연 2.2~3.3%이고, 지방 주택은 0.2%p 더 낮아요. (출처②)</p>

<p>👉 <a href="/2026/10/16/youth-jeonse-loan-2026/">2026 청년 전세자금대출(청년전용 버팀목) 총정리</a></p>

<h3 id="청년전용-보증부월세대출">청년전용 보증부월세대출</h3>

<p>월세 집의 <strong>보증금</strong>과 <strong>매달 내는 월세</strong>를 함께 빌려줘요. 월세 대출은 월 20만 원까지 <strong>이자가 0%</strong>예요. (출처③)</p>

<p>👉 <a href="/2026/10/16/youth-wolse-loan-2026/">2026 청년전용 보증부월세대출 총정리</a></p>

<blockquote>
  <p><strong>지원금과 대출은 달라요.</strong> 청년월세 지원은 갚지 않아도 되지만, 버팀목전세자금과 보증부월세대출은 <strong>나중에 갚아야 하는 돈</strong>이에요.</p>
</blockquote>

<hr />

<h2 id="4-시세보다-싸게-사는-공공임대">4. 시세보다 싸게 사는 공공임대</h2>

<h3 id="청년-매입임대주택-lh">청년 매입임대주택 (LH)</h3>

<p>LH가 사들인 주택을 청년에게 시세보다 싸게 빌려줘요. (출처⑤)</p>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상</td>
      <td>무주택 <strong>미혼</strong> 청년 중 하나<br />만 19~39세 / 대학생 / 취업준비생(졸업·중퇴 2년 이내)</td>
    </tr>
    <tr>
      <td>임대료</td>
      <td>1순위: 보증금 <strong>100만 원</strong>, 시세의 <strong>40%</strong><br />2·3순위: 보증금 <strong>200만 원</strong>, 시세의 <strong>50%</strong></td>
    </tr>
    <tr>
      <td>거주 기간</td>
      <td>기본 2년, 최장 <strong>10년</strong><br />입주 뒤 결혼하면 최장 <strong>20년</strong></td>
    </tr>
    <tr>
      <td>모집</td>
      <td><strong>3·6·9·12월</strong> 분기별</td>
    </tr>
  </tbody>
</table>

<p>(출처⑤)</p>

<ul>
  <li><strong>1순위</strong>: 생계·주거·의료급여 수급자, 차상위계층, 한부모가족 (출처⑤)</li>
  <li><strong>2순위</strong>: 본인과 부모의 월평균 소득이 도시근로자 가구당 월평균 소득의 <strong>100% 이하</strong> (출처⑤)</li>
  <li><strong>3순위</strong>: 본인 월평균 소득이 도시근로자 1인 가구 월평균 소득의 <strong>100% 이하</strong> (출처⑤)</li>
</ul>

<h3 id="행복주택-청년-계층">행복주택 (청년 계층)</h3>

<p>학교·직장 근처나 교통이 편한 곳에 지은 공공임대주택이에요. 공급량의 약 <strong>80%</strong>를 대학생·청년·신혼부부에게 줘요. (출처⑥)</p>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상</td>
      <td><strong>만 19~39세</strong> 미혼 무주택자</td>
    </tr>
    <tr>
      <td>소득</td>
      <td>도시근로자 월평균 소득 <strong>100% 이하</strong><br />(1인 가구는 20%p 더해서 적용)</td>
    </tr>
    <tr>
      <td>자산</td>
      <td>총자산 <strong>2억 5,100만 원</strong> 이하<br />자동차 <strong>4,542만 원</strong> 이하 (2026년 기준)</td>
    </tr>
    <tr>
      <td>임대료</td>
      <td>시세의 <strong>60~80%</strong> 수준</td>
    </tr>
    <tr>
      <td>거주 기간</td>
      <td>최장 <strong>10년</strong></td>
    </tr>
    <tr>
      <td>면적</td>
      <td>전용 <strong>60㎡</strong> 이하</td>
    </tr>
  </tbody>
</table>

<p>(출처⑥)</p>

<p>공공임대는 <strong>모집 공고가 날 때</strong> 신청해요. 공고문마다 자격이 조금씩 다르니 <strong>마이홈포털</strong>과 <strong>LH 청약플러스</strong>에서 공고문을 꼭 확인하세요. (출처⑤⑥)</p>

<p>👉 청년 전세임대·기숙사형 청년주택까지 비교한 <a href="/2026/10/16/youth-public-rental-2026/">2026 청년 공공임대 총정리</a></p>

<hr />

<h2 id="5-내-집-마련-준비">5. 내 집 마련 준비</h2>

<h3 id="청년-주택드림-청약통장">청년 주택드림 청약통장</h3>

<p>일반 청약통장의 청약 기능과 소득공제는 그대로 두고, <strong>이자를 더 주는</strong> 청년 전용 청약통장이에요. (출처④)</p>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>나이</td>
      <td><strong>만 19~34세</strong> (병역 기간 최대 6년 빼고 계산)</td>
    </tr>
    <tr>
      <td>소득</td>
      <td>연소득 <strong>5천만 원 이하</strong></td>
    </tr>
    <tr>
      <td>주택</td>
      <td><strong>무주택자</strong></td>
    </tr>
    <tr>
      <td>이자율</td>
      <td>2년 이상~10년 이내 <strong>연 4.5%</strong> (일반 청약통장 3.1%)</td>
    </tr>
  </tbody>
</table>

<p>(출처④, 2026.6.30. 상품기준)</p>

<ul>
  <li>높은 이자율은 납입원금 <strong>5,000만 원</strong>까지, 가입 후 <strong>2년 이상</strong>, 무주택인 기간에만 적용돼요. (출처④)</li>
  <li>기존 ‘청년우대형 청약통장’ 가입자는 모두 이 통장으로 바뀌었어요. 일반 청약통장도 조건이 맞으면 바꿀 수 있어요. (출처④)</li>
  <li>조건을 갖추면 이자소득 <strong>500만 원</strong>까지 비과세 혜택도 있어요. 비과세 가입은 <strong>2028년 12월 31일</strong>까지예요. (출처④)</li>
</ul>

<p>👉 <a href="/2026/10/16/youth-dream-account-2026/">2026 청년 주택드림 청약통장 총정리</a></p>

<h3 id="청년-주택드림-디딤돌-대출">청년 주택드림 디딤돌 대출</h3>

<p>이 청약통장으로 청약에 당첨된 청년(당첨 때 <strong>만 39세 이하</strong>)이 집을 살 때 쓰는 대출이에요. (출처⑨)</p>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>통장 조건</td>
      <td>대출 접수일 기준 <strong>1년 이상</strong> 가입, <strong>1천만 원 이상</strong> 납입</td>
    </tr>
    <tr>
      <td>소득</td>
      <td>미혼 <strong>7천만 원</strong>, 신혼 부부합산 <strong>1억 원</strong> 이하</td>
    </tr>
    <tr>
      <td>금리</td>
      <td>연 <strong>2.4~4.15%</strong></td>
    </tr>
    <tr>
      <td>한도</td>
      <td>미혼 <strong>3억 원</strong>, 신혼 <strong>4억 원</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처⑨)</p>

<hr />

<h2 id="6-자주-묻는-질문">6. 자주 묻는 질문</h2>

<p><strong>Q. 청년월세 지원과 보증부월세대출을 같이 받을 수 있나요?</strong>
두 제도의 공식 안내에는 서로 중복을 금지하는 내용이 없어요. 다만 청년월세 지원은 <strong>지자체 자체 월세 지원</strong>과는 같이 받을 수 없어요. (출처①) 신청 전에 행정복지센터와 은행에 함께 확인하세요.</p>

<p><strong>Q. 버팀목전세자금과 보증부월세대출을 같이 쓸 수 있나요?</strong>
아니요. 둘 다 주택도시기금 대출이라 <strong>한 가지만</strong> 쓸 수 있어요. (출처②③)</p>

<p><strong>Q. 공공임대에 살면서 청년월세 지원을 받을 수 있나요?</strong>
아니요. 청년월세 지원은 <strong>공공임대주택 거주자를 제외</strong>해요. 버팀목전세자금과 보증부월세대출도 공공임대에 살고 있으면 원칙적으로 받을 수 없어요. (출처①②③)</p>

<p><strong>Q. 35세가 넘으면 받을 수 있는 게 없나요?</strong>
청년 매입임대주택과 행복주택(청년)은 <strong>만 39세</strong>까지 신청할 수 있어요. (출처⑤⑥) 버팀목전세자금은 군대를 다녀온 중소·중견기업 재직 청년 등이면 최대 만 39세까지 늘어날 수 있어요. (출처②)</p>

<hr />

<h2 id="함께-보면-좋은-글">함께 보면 좋은 글</h2>

<ul>
  <li><a href="/2026/10/16/youth-monthly-rent-2026/">2026 청년월세 지원 총정리</a>: 월 최대 20만 원, 갚지 않는 월세 지원금</li>
  <li><a href="/2026/10/16/youth-jeonse-loan-2026/">2026 청년 전세자금대출(청년전용 버팀목) 총정리</a>: 금리 연 2.2~3.3%, 최대 1.5억 원</li>
  <li><a href="/2026/10/16/youth-wolse-loan-2026/">2026 청년전용 보증부월세대출 총정리</a>: 보증금 연 1.3%, 월세 연 0~1%</li>
  <li><a href="/2026/10/16/youth-dream-account-2026/">2026 청년 주택드림 청약통장 총정리</a>: 최고 연 4.5% 청년 전용 청약통장</li>
  <li><a href="/2026/10/16/youth-public-rental-2026/">2026 청년 공공임대 총정리</a>: 매입임대·행복주택·전세임대 자격과 임대료 비교</li>
</ul>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://www.gov.kr/portal/rcvfvrSvc/dtlEx/161300000099">정부24 보조금24 - 청년월세 지원 (국토교통부)</a> 및 <a href="https://www.korea.kr/news/policyNewsView.do?newsId=148961039">대한민국 정책브리핑 - 청년월세 지원사업 계속사업 전환 (2026.3.18.)</a> - 청년월세 지원 대상·금액·집 조건·제외 대상 (확인일: 2026-10-16)</li>
  <li><a href="https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp">주택도시기금 - 청년전용 버팀목전세자금 상품안내</a> (확인일: 2026-10-16)</li>
  <li><a href="https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020701.jsp">주택도시기금 - 청년전용 보증부월세대출 상품안내</a> (확인일: 2026-10-16)</li>
  <li><a href="https://nhuf.molit.go.kr/FP/FP07/FP0701/FP07010301.jsp">주택도시기금 - 청년 주택드림 청약통장 상품안내 (상품기준일 2026.6.30.)</a> (확인일: 2026-10-16)</li>
  <li><a href="https://www.lh.or.kr/menu.es?mid=a10401020200">LH 한국토지주택공사 - 청년매입임대주택</a> (확인일: 2026-10-16)</li>
  <li><a href="https://www.myhome.go.kr/hws/portal/cont/selectHappyHouseView.do">마이홈포털 - 행복주택 입주자격 안내</a> - 청년 계층 자격, 2026년 자산 기준 (확인일: 2026-10-16)</li>
  <li><a href="https://www.myhome.go.kr/hws/portal/cont/selectRentalHouseholdSupView.do">마이홈포털 - 주거급여 임차가구 지원 기준</a> - 주거급여 선정 기준, 청년 분리지급 제외 대상 (확인일: 2026-10-16)</li>
  <li><a href="https://www.korea.kr/briefing/policyBriefingView.do?newsId=148882410">대한민국 정책브리핑 - 부모와 따로 사는 청년에 주거급여 분리 지급 (국토교통부, 2021.1.8.)</a> - 청년 주거급여 분리지급 도입 취지 (확인일: 2026-10-16)</li>
  <li><a href="https://nhuf.molit.go.kr/FP/FP05/FP0503/FP05030901.jsp">주택도시기금 - 청년 주택드림 디딤돌 대출 상품안내</a> (확인일: 2026-10-16)</li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 16일</strong> 기준이에요. 제도별 조건은 해마다 바뀔 수 있으니 신청 전에 공식 누리집과 모집 공고문을 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[부모님 집에서 나와 혼자 살려는 청년이 받을 수 있는 정부 주거 지원을 한 글에 모았어요. 갚지 않아도 되는 지원금, 낮은 금리 대출, 싸게 사는 공공임대, 내 집 마련 준비로 나눠서 정리했어요. 내 상황에 맞는 제도를 찾은 뒤, 제도별 자세한 글에서 조건을 확인하세요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/youth-housing-support-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/youth-housing-support-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry><entry><title type="html">2026 청년전용 보증부월세대출 총정리: 월세 대출 연 0~1%, 보증금 연 1.3% (자격 조건·한도·신청 방법)</title><link href="https://jiwongil.kr/2026/10/16/youth-wolse-loan-2026/" rel="alternate" type="text/html" title="2026 청년전용 보증부월세대출 총정리: 월세 대출 연 0~1%, 보증금 연 1.3% (자격 조건·한도·신청 방법)" /><published>2026-10-16T15:30:00+09:00</published><updated>2026-10-16T15:30:00+09:00</updated><id>https://jiwongil.kr/2026/10/16/youth-wolse-loan-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/16/youth-wolse-loan-2026/"><![CDATA[<p><strong>청년전용 보증부월세대출</strong>은 월세로 사는 청년에게 <strong>보증금</strong>과 <strong>매달 내는 월세</strong>를 함께 낮은 금리로 빌려주는 주택도시기금 대출이에요.
월세 부분은 월 20만 원까지 <strong>이자가 0%</strong>라서, 당장 목돈이 부족한 청년에게 도움이 돼요.
주택도시기금 공식 상품 안내를 바탕으로 자격 조건, 한도, 금리, 신청 방법을 정리했어요.</p>

<p><img src="/assets/images/cards/youth-wolse-loan-2026.png" alt="2026 청년전용 보증부월세대출 요약: 월세 대출 20만 원까지 연 0%, 보증금 대출 연 1.3%, 보증금 최대 4,500만 원" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li><strong>만 19~34세</strong> 무주택 단독세대주, 부부합산 연소득 <strong>5천만 원 이하</strong>, 순자산 <strong>3.45억 원 이하</strong>면 신청할 수 있어요. (출처①)</li>
    <li>보증금은 <strong>최대 4,500만 원</strong>(연 1.3%), 월세는 <strong>최대 1,200만 원</strong>(월 50만 원 × 24개월)까지 빌려줘요. (출처①)</li>
    <li>월세 대출 금리는 <strong>20만 원까지 연 0%</strong>, 20만 원을 넘는 부분은 <strong>연 1.0%</strong>예요. (출처①)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.
청년 주거 지원 전체는 <a href="/2026/10/16/youth-housing-support-2026/">2026 청년 주거 지원 총정리</a>에서 한눈에 볼 수 있어요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#누가-받을-수-있나요" id="markdown-toc-누가-받을-수-있나요">누가 받을 수 있나요?</a>    <ul>
      <li><a href="#이런-경우는-받을-수-없어요" id="markdown-toc-이런-경우는-받을-수-없어요">이런 경우는 받을 수 없어요</a></li>
    </ul>
  </li>
  <li><a href="#어떤-집이어야-하나요" id="markdown-toc-어떤-집이어야-하나요">어떤 집이어야 하나요?</a></li>
  <li><a href="#얼마나-빌릴-수-있나요" id="markdown-toc-얼마나-빌릴-수-있나요">얼마나 빌릴 수 있나요?</a></li>
  <li><a href="#금리는-얼마인가요" id="markdown-toc-금리는-얼마인가요">금리는 얼마인가요?</a></li>
  <li><a href="#월세-대출은-어떻게-들어오나요" id="markdown-toc-월세-대출은-어떻게-들어오나요">월세 대출은 어떻게 들어오나요?</a></li>
  <li><a href="#얼마나-오래-빌릴-수-있나요" id="markdown-toc-얼마나-오래-빌릴-수-있나요">얼마나 오래 빌릴 수 있나요?</a></li>
  <li><a href="#어떻게-신청하나요" id="markdown-toc-어떻게-신청하나요">어떻게 신청하나요?</a>    <ul>
      <li><a href="#신청할-수-있는-은행" id="markdown-toc-신청할-수-있는-은행">신청할 수 있는 은행</a></li>
    </ul>
  </li>
  <li><a href="#자주-묻는-질문" id="markdown-toc-자주-묻는-질문">자주 묻는 질문</a></li>
  <li><a href="#함께-보면-좋은-글" id="markdown-toc-함께-보면-좋은-글">함께 보면 좋은 글</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상</td>
      <td><strong>만 19~34세</strong> 무주택 단독세대주 (예비 세대주 포함)</td>
    </tr>
    <tr>
      <td>소득·자산</td>
      <td>부부합산 연소득 <strong>5천만 원 이하</strong><br />순자산 <strong>3.45억 원 이하</strong> (2026년 기준)</td>
    </tr>
    <tr>
      <td>대상 주택</td>
      <td>전용 <strong>60㎡ 이하</strong><br />보증금 <strong>6,500만 원</strong>, 월세 <strong>70만 원</strong> 이하</td>
    </tr>
    <tr>
      <td>보증금 대출</td>
      <td><strong>최대 4,500만 원</strong>, 연 <strong>1.3%</strong></td>
    </tr>
    <tr>
      <td>월세 대출</td>
      <td><strong>최대 1,200만 원</strong>, 연 <strong>0%</strong> (20만 원 한도)<br />20만 원 초과분 연 <strong>1.0%</strong></td>
    </tr>
    <tr>
      <td>대출 기간</td>
      <td><strong>25개월</strong> (연장해서 최장 10년 5개월)</td>
    </tr>
    <tr>
      <td>신청</td>
      <td>기금e든든 비대면 신청 후 은행 방문, 또는 은행 대면 신청</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<hr />

<h2 id="누가-받을-수-있나요">누가 받을 수 있나요?</h2>

<p>아래 조건을 <strong>모두</strong> 갖춰야 해요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>조건</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>나이</td>
      <td><strong>만 19~34세</strong> 청년</td>
    </tr>
    <tr>
      <td>세대주</td>
      <td>대출 접수일 기준 성년인 <strong>단독세대주</strong> (예비 세대주 포함)</td>
    </tr>
    <tr>
      <td>주택</td>
      <td>세대주와 세대원 <strong>모두 무주택</strong></td>
    </tr>
    <tr>
      <td>계약</td>
      <td>임대차계약을 맺고 보증금의 <strong>5% 이상</strong>을 낸 상태</td>
    </tr>
    <tr>
      <td>소득</td>
      <td>본인과 배우자 합산 <strong>5천만 원 이하</strong></td>
    </tr>
    <tr>
      <td>자산</td>
      <td>본인과 배우자 합산 순자산 <strong>3.45억 원 이하</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<ul>
  <li><strong>단독세대주</strong>는 혼자 세대를 이루는 세대주를 말해요. 지금 부모님과 살아도 이사하며 혼자 세대주가 될 <strong>예비 세대주</strong>면 신청할 수 있어요. (출처①)</li>
  <li>소득은 지금 다니는 직장이나 지금 하는 사업을 기준으로 따져요. (출처①)</li>
  <li>순자산 기준은 해마다 바뀌어요. 3.45억 원은 2026년 기준이에요. (출처①)</li>
</ul>

<h3 id="이런-경우는-받을-수-없어요">이런 경우는 받을 수 없어요</h3>

<ul>
  <li>본인이나 배우자가 이미 <strong>전세대출이나 주택담보대출</strong>을 쓰고 있는 경우 (출처①)</li>
  <li>성년인 세대원 중 누구라도 <strong>주택도시기금 대출</strong>을 쓰고 있는 경우 (출처①)</li>
  <li>연체, 대위변제, 부도 같은 <strong>신용 문제 기록</strong>이 남아 있는 경우 (출처①)</li>
  <li>지금 <strong>공공임대주택</strong>에 살고 있는 경우 (나가는 경우는 가능하지만, 빌리려는 집이 공공임대면 불가) (출처①)</li>
  <li><strong>쉐어하우스</strong>에 들어가는 경우 (출처①)</li>
</ul>

<hr />

<h2 id="어떤-집이어야-하나요">어떤 집이어야 하나요?</h2>

<table>
  <thead>
    <tr>
      <th>조건</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>면적</td>
      <td>전용 <strong>60㎡ 이하</strong> (60㎡ 이하 주거용 오피스텔 포함)</td>
    </tr>
    <tr>
      <td>보증금</td>
      <td><strong>6,500만 원 이하</strong></td>
    </tr>
    <tr>
      <td>월세</td>
      <td><strong>70만 원 이하</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<p><a href="/2026/10/16/youth-jeonse-loan-2026/">청년전용 버팀목전세자금</a>(85㎡ 이하)보다 면적 기준이 더 좁아요.</p>

<hr />

<h2 id="얼마나-빌릴-수-있나요">얼마나 빌릴 수 있나요?</h2>

<p>한도는 아래 기준 중 <strong>가장 작은 금액</strong>이에요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>기준</th>
      <th>한도</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>보증금</td>
      <td><strong>최대 4,500만 원</strong></td>
    </tr>
    <tr>
      <td>월세</td>
      <td><strong>최대 1,200만 원</strong><br />(24개월 기준 월 <strong>50만 원</strong> 이내)</td>
    </tr>
    <tr>
      <td>새 계약 비율</td>
      <td>보증금 대출 + 월세 대출(24개월분) 합계가 전세금액의 <strong>80%</strong> 이내<br />보증금 대출만 따로 보면 <strong>70%</strong> 이내</td>
    </tr>
    <tr>
      <td>갱신 계약</td>
      <td>보증금 대출: 오른 금액 안에서, 오른 뒤 보증금의 <strong>70%</strong> 이내<br />월세 대출: <strong>1,200만 원</strong> 이내</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<ul>
  <li>월세가 50만 원이면 24개월 동안 매달 50만 원, 모두 <strong>1,200만 원</strong>을 빌릴 수 있어요(50만 원 × 24개월). (출처① 기준으로 계산)</li>
  <li><strong>회사에 다닌 지 1년이 안 됐다면</strong> 한도가 2천만 원 이하로 줄어들 수 있어요. (출처①)</li>
  <li>보증 기관(HUG) 심사에 따라 한도가 이보다 적게 나올 수 있어요. (출처①)</li>
</ul>

<hr />

<h2 id="금리는-얼마인가요">금리는 얼마인가요?</h2>

<table>
  <thead>
    <tr>
      <th>구분</th>
      <th>금리</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>보증금</td>
      <td><strong>연 1.3%</strong></td>
    </tr>
    <tr>
      <td>월세</td>
      <td>20만 원까지 <strong>연 0%</strong><br />20만 원 초과분 <strong>연 1.0%</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<p>자산 심사에서 부적격으로 나오면 <strong>가산금리</strong>가 붙어요. (출처①)</p>

<hr />

<h2 id="월세-대출은-어떻게-들어오나요">월세 대출은 어떻게 들어오나요?</h2>

<p>목돈으로 한 번에 받는 게 아니라 <strong>매달 나눠서</strong> 들어와요. (출처①)</p>

<ul>
  <li><strong>보증금 대출</strong>: 원칙적으로 <strong>집주인 계좌</strong>로 들어가요. 이미 보증금을 냈다면 본인 계좌로 받을 수 있어요. (출처①)</li>
  <li><strong>월세 대출</strong>: 대출 실행 후 <strong>2년(24회)</strong> 동안 매달 약정한 날에 <strong>집주인 통장</strong>으로 들어가요. 부득이하면 본인 통장으로 받을 수 있어요. (출처①)</li>
  <li><strong>1년마다</strong> 월세를 냈는지, 실제로 살고 있는지 확인해요. 계약이 끝났거나 월세를 밀리면 지급이 멈추고, <strong>‘기한의 이익’을 잃어</strong> 만기 전이라도 대출금을 갚아야 할 수 있어요(다른 월세 집으로 옮겨 계속 월세로 사는 경우는 예외). (출처①)</li>
  <li>받지 않은 달의 월세 대출이나, 연체 때문에 못 받은 월세 대출은 <strong>나중에 몰아서 받을 수 없어요.</strong> (출처①)</li>
</ul>

<hr />

<h2 id="얼마나-오래-빌릴-수-있나요">얼마나 오래 빌릴 수 있나요?</h2>

<ul>
  <li>기본 <strong>25개월</strong>이고, 만기에 한 번에 갚는 <strong>일시상환</strong>이에요. (출처①)</li>
  <li>연장해서 <strong>최장 10년 5개월</strong>까지 쓸 수 있어요. (출처①)</li>
  <li>10년을 쓴 뒤에도 <strong>미성년 자녀 1명당 2년</strong>씩 더 늘려서 <strong>최장 20년</strong>까지 가능해요. (출처①)</li>
  <li><strong>중도상환수수료는 없어요.</strong> 여유가 생기면 언제든 먼저 갚을 수 있어요. (출처①)</li>
</ul>

<hr />

<h2 id="어떻게-신청하나요">어떻게 신청하나요?</h2>

<ol>
  <li><strong>조건 확인하기</strong>: 나이, 소득, 자산, 집 조건을 확인해요. 주택도시기금 누리집의 ‘월세보증금 계산하기’로 대략 한도를 볼 수 있어요. (출처①)</li>
  <li><strong>월세 계약하기</strong>: 임대차계약을 맺고 보증금의 <strong>5% 이상</strong>을 내요. (출처①)</li>
  <li><strong>기한 안에 신청하기</strong>: 잔금 지급일과 전입신고일 중 <strong>빠른 날부터 3개월 안</strong>에 신청해야 해요. 갱신 계약이면 갱신일부터 3개월 안이에요. (출처①)</li>
  <li><strong>신청 방법 고르기</strong>: ‘기금e든든’에서 비대면으로 신청한 뒤 고른 은행 지점을 방문하거나, 처음부터 은행 지점에서 신청해요. (출처①)</li>
  <li><strong>보증도 함께 신청하기</strong>: 주택도시보증공사(HUG) 전세금안심대출보증도 기한 안에 신청해야 해요. (출처①)</li>
</ol>

<h3 id="신청할-수-있는-은행">신청할 수 있는 은행</h3>

<p>공식 안내에는 <strong>우리은행, KB국민은행, 신한은행</strong>에서 취급하고, IBK기업은행과 NH농협은행은 ‘취급 예정’으로 적혀 있어요. (출처①)
은행 지점마다 다를 수 있으니 방문 전에 전화로 확인하세요. 집이 있는 지역(도)의 지점에서 취급하는 것이 원칙이에요. (출처①)</p>

<blockquote>
  <p>대출 심사 문의는 <strong>주택도시보증공사 콜센터 1566-9009</strong>, 자산 심사 문의는 <strong>1551-3119</strong>예요. (출처①)</p>
</blockquote>

<hr />

<h2 id="자주-묻는-질문">자주 묻는 질문</h2>

<p><strong>Q. 청년전용 버팀목전세자금과 무엇이 다른가요?</strong>
버팀목전세자금은 <strong>전세</strong> 보증금을 빌려주고, 보증부월세대출은 <strong>월세 집의 보증금과 월세</strong>를 함께 빌려줘요. 집 기준도 달라요(전세 85㎡·3억 원 이하, 월세 60㎡·보증금 6,500만 원·월세 70만 원 이하). (출처①②)
전세 대출 조건은 <a href="/2026/10/16/youth-jeonse-loan-2026/">2026 청년 전세자금대출 총정리</a>에서 확인하세요.</p>

<p><strong>Q. 국토교통부 청년월세 지원(월 20만 원)과는 다른가요?</strong>
네, 다른 제도예요. 청년월세 지원은 <strong>갚지 않아도 되는 지원금</strong>이고, 보증부월세대출은 <strong>나중에 갚아야 하는 대출</strong>이에요. 청년월세 지원 조건은 <a href="/2026/10/16/youth-monthly-rent-2026/">2026 청년월세 지원 총정리</a>에서 확인하세요.</p>

<p><strong>Q. 월세 대출은 언제 갚나요?</strong>
매달 받은 월세 대출은 대출 기간이 끝날 때 <strong>한 번에 갚아요(일시상환).</strong> 중도상환수수료가 없어서 미리 갚아도 돼요. (출처①)</p>

<p><strong>Q. 대출을 받은 뒤 집을 사면 어떻게 되나요?</strong>
대출을 받은 뒤 집을 산 사실이 확인되면 <strong>대출금을 갚아야</strong> 해요. (출처①)</p>

<p><strong>Q. 계약한 뒤 마음이 바뀌면 취소할 수 있나요?</strong>
네. 대출계약서를 받은 날, 계약일, 대출 실행일 등 가장 늦은 날부터 <strong>14일 안</strong>에 철회할 수 있어요. 원금과 이자, 부대비용을 모두 돌려줘야 철회가 끝나요. (출처①)</p>

<hr />

<h2 id="함께-보면-좋은-글">함께 보면 좋은 글</h2>

<ul>
  <li><a href="/2026/10/16/youth-housing-support-2026/">2026 청년 주거 지원 총정리</a>: 월세 지원·대출·공공임대·청약통장을 상황별로 정리한 전체 안내</li>
  <li><a href="/2026/10/16/youth-monthly-rent-2026/">2026 청년월세 지원 총정리</a>: 갚지 않아도 되는 월 최대 20만 원 월세 지원금</li>
  <li><a href="/2026/10/16/youth-jeonse-loan-2026/">2026 청년 전세자금대출 총정리</a>: 전세로 옮길 때 쓰는 청년 전용 전세대출</li>
</ul>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020701.jsp">주택도시기금 - 청년전용 보증부월세대출 상품안내</a> - 대출 대상, 소득·자산 기준, 대상 주택, 한도, 금리, 기간, 지급 방식, 신청 시기·방법, 취급 은행 (확인일: 2026-10-16)</li>
  <li><a href="https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp">주택도시기금 - 청년전용 버팀목전세자금 상품안내</a> - 전세대출과 비교 (확인일: 2026-10-16)</li>
  <li><a href="https://enhuf.molit.go.kr">기금e든든 (주택도시기금 대출 신청)</a></li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 16일</strong> 기준이에요. 금리와 자산 기준은 국토교통부 고시에 따라 바뀔 수 있으니 신청 전에 주택도시기금 누리집과 은행에서 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[청년전용 보증부월세대출은 월세로 사는 청년에게 보증금과 매달 내는 월세를 함께 낮은 금리로 빌려주는 주택도시기금 대출이에요. 월세 부분은 월 20만 원까지 이자가 0%라서, 당장 목돈이 부족한 청년에게 도움이 돼요. 주택도시기금 공식 상품 안내를 바탕으로 자격 조건, 한도, 금리, 신청 방법을 정리했어요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/youth-wolse-loan-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/youth-wolse-loan-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry><entry><title type="html">2026 청년 전세자금대출(청년전용 버팀목) 총정리: 금리 연 2.2~3.3%, 최대 1.5억 원 (자격 조건·한도·신청 방법)</title><link href="https://jiwongil.kr/2026/10/16/youth-jeonse-loan-2026/" rel="alternate" type="text/html" title="2026 청년 전세자금대출(청년전용 버팀목) 총정리: 금리 연 2.2~3.3%, 최대 1.5억 원 (자격 조건·한도·신청 방법)" /><published>2026-10-16T15:00:00+09:00</published><updated>2026-10-16T15:00:00+09:00</updated><id>https://jiwongil.kr/2026/10/16/youth-jeonse-loan-2026</id><content type="html" xml:base="https://jiwongil.kr/2026/10/16/youth-jeonse-loan-2026/"><![CDATA[<p><strong>청년전용 버팀목전세자금</strong>은 전세 보증금이 부족한 청년에게 주택도시기금이 낮은 금리로 빌려주는 전세대출이에요.
은행 일반 전세대출보다 금리가 낮은 대신 나이, 소득, 자산, 집 조건이 정해져 있어요.
주택도시기금 공식 상품 안내를 바탕으로 자격 조건, 한도, 금리, 신청 방법을 정리했어요.</p>

<p><img src="/assets/images/cards/youth-jeonse-loan-2026.png" alt="2026 청년 전세자금대출 요약: 금리 연 2.2~3.3%, 최대 1.5억 원(보증금 80% 이내), 보증금 3억 원 이하" class="summary-card" /></p>

<blockquote>
  <p>💡 <strong>핵심 요약</strong></p>
  <ul>
    <li><strong>만 19~34세</strong> 무주택 세대주, 부부합산 연소득 <strong>5천만 원 이하</strong>, 순자산 <strong>3.45억 원 이하</strong>면 신청할 수 있어요. (출처①)</li>
    <li>금리는 소득에 따라 <strong>연 2.2~3.3%</strong>이고, 지방 주택은 <strong>0.2%p</strong> 더 낮아요. (출처①)</li>
    <li>한도는 <strong>최대 1.5억 원</strong>(보증금의 80% 이내)이고, 보증금 <strong>3억 원 이하</strong> 집만 가능해요. (출처①)</li>
  </ul>
</blockquote>

<blockquote>
  <p><strong>출처 표시 방법</strong>: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요.
청년 주거 지원 전체는 <a href="/2026/10/16/youth-housing-support-2026/">2026 청년 주거 지원 총정리</a>에서 한눈에 볼 수 있어요.</p>
</blockquote>

<div class="toc-box">
  <p class="toc-title">목차</p>

<ul id="markdown-toc">
  <li><a href="#한눈에-보기" id="markdown-toc-한눈에-보기">한눈에 보기</a></li>
  <li><a href="#누가-받을-수-있나요" id="markdown-toc-누가-받을-수-있나요">누가 받을 수 있나요?</a>    <ul>
      <li><a href="#기본-조건" id="markdown-toc-기본-조건">기본 조건</a></li>
      <li><a href="#소득-기준이-높아지는-경우" id="markdown-toc-소득-기준이-높아지는-경우">소득 기준이 높아지는 경우</a></li>
      <li><a href="#이런-경우는-받을-수-없어요" id="markdown-toc-이런-경우는-받을-수-없어요">이런 경우는 받을 수 없어요</a></li>
    </ul>
  </li>
  <li><a href="#어떤-집이어야-하나요" id="markdown-toc-어떤-집이어야-하나요">어떤 집이어야 하나요?</a></li>
  <li><a href="#얼마나-빌릴-수-있나요" id="markdown-toc-얼마나-빌릴-수-있나요">얼마나 빌릴 수 있나요?</a></li>
  <li><a href="#금리는-얼마인가요" id="markdown-toc-금리는-얼마인가요">금리는 얼마인가요?</a>    <ul>
      <li><a href="#금리를-더-낮추는-방법-우대금리" id="markdown-toc-금리를-더-낮추는-방법-우대금리">금리를 더 낮추는 방법 (우대금리)</a></li>
    </ul>
  </li>
  <li><a href="#얼마나-오래-빌릴-수-있나요" id="markdown-toc-얼마나-오래-빌릴-수-있나요">얼마나 오래 빌릴 수 있나요?</a></li>
  <li><a href="#어떻게-신청하나요" id="markdown-toc-어떻게-신청하나요">어떻게 신청하나요?</a>    <ul>
      <li><a href="#신청할-수-있는-은행" id="markdown-toc-신청할-수-있는-은행">신청할 수 있는 은행</a></li>
    </ul>
  </li>
  <li><a href="#자주-묻는-질문" id="markdown-toc-자주-묻는-질문">자주 묻는 질문</a></li>
  <li><a href="#함께-보면-좋은-글" id="markdown-toc-함께-보면-좋은-글">함께 보면 좋은 글</a></li>
  <li><a href="#출처" id="markdown-toc-출처">출처</a></li>
</ul>

</div>

<h2 id="한눈에-보기">한눈에 보기</h2>

<table>
  <thead>
    <tr>
      <th>항목</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>대상</td>
      <td><strong>만 19~34세</strong> 무주택 세대주 (예비 세대주 포함)</td>
    </tr>
    <tr>
      <td>소득·자산</td>
      <td>부부합산 연소득 <strong>5천만 원 이하</strong><br />순자산 <strong>3.45억 원 이하</strong> (2026년 기준)</td>
    </tr>
    <tr>
      <td>대상 주택</td>
      <td>전용 <strong>85㎡ 이하</strong>, 보증금 <strong>3억 원 이하</strong></td>
    </tr>
    <tr>
      <td>대출 한도</td>
      <td><strong>최대 1.5억 원</strong> (보증금의 80% 이내)</td>
    </tr>
    <tr>
      <td>대출 금리</td>
      <td><strong>연 2.2~3.3%</strong> (변동금리)</td>
    </tr>
    <tr>
      <td>대출 기간</td>
      <td><strong>2년</strong> (연장해서 최장 10년)</td>
    </tr>
    <tr>
      <td>신청</td>
      <td>기금e든든 비대면 신청 후 은행 방문, 또는 은행 대면 신청</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<hr />

<h2 id="누가-받을-수-있나요">누가 받을 수 있나요?</h2>

<p>아래 조건을 <strong>모두</strong> 갖춰야 해요. (출처①)</p>

<h3 id="기본-조건">기본 조건</h3>

<table>
  <thead>
    <tr>
      <th>조건</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>나이</td>
      <td>대출 접수일 기준 <strong>만 19~34세</strong> 세대주</td>
    </tr>
    <tr>
      <td>주택</td>
      <td>세대주와 세대원 <strong>모두 무주택</strong></td>
    </tr>
    <tr>
      <td>계약</td>
      <td>임대차계약을 맺고 보증금의 <strong>5% 이상</strong>을 낸 상태</td>
    </tr>
    <tr>
      <td>소득</td>
      <td>본인과 배우자 합산 <strong>5천만 원 이하</strong></td>
    </tr>
    <tr>
      <td>자산</td>
      <td>본인과 배우자 합산 순자산 <strong>3.45억 원 이하</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<ul>
  <li><strong>예비 세대주</strong>도 신청할 수 있어요. 지금은 부모님 집에 살고 있어도, 전세 집으로 이사하며 세대주가 될 예정이면 돼요. (출처①)</li>
  <li><strong>군대를 다녀왔다면</strong> 나이가 늘어날 수 있어요. 중소·중견기업에 다니거나 정해진 창업 지원을 받는 사람은 병역 복무기간만큼, <strong>최대 만 39세</strong>까지 늘려줘요. (출처①)</li>
  <li>순자산 기준은 통계청 조사의 소득 3분위 가구 평균 자산으로 정하기 때문에 <strong>해마다 바뀌어요.</strong> 3.45억 원은 2026년 기준이에요. (출처①)</li>
</ul>

<h3 id="소득-기준이-높아지는-경우">소득 기준이 높아지는 경우</h3>

<table>
  <thead>
    <tr>
      <th>가구</th>
      <th>부부합산 연소득</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>기본</td>
      <td><strong>5천만 원 이하</strong></td>
    </tr>
    <tr>
      <td>다자녀·2자녀 가구 등</td>
      <td><strong>6천만 원 이하</strong></td>
    </tr>
    <tr>
      <td>신혼가구</td>
      <td><strong>7.5천만 원 이하</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<p>혁신도시로 옮긴 공공기관 직원, 다른 지역으로 이주하는 재개발 구역 세입자도 6천만 원 기준을 적용받아요. (출처①)
소득은 지금 다니는 직장이나 지금 하는 사업을 기준으로 따져요. (출처①)</p>

<h3 id="이런-경우는-받을-수-없어요">이런 경우는 받을 수 없어요</h3>

<ul>
  <li>본인이나 배우자가 이미 <strong>전세대출이나 주택담보대출</strong>을 쓰고 있는 경우 (출처①)</li>
  <li>성년인 세대원 중 누구라도 <strong>주택도시기금 대출</strong>을 쓰고 있는 경우 (출처①)</li>
  <li>연체, 대위변제, 부도 같은 <strong>신용 문제 기록</strong>이 남아 있는 경우 (출처①)</li>
  <li>지금 <strong>공공임대주택</strong>에 살고 있는 경우 (나가는 경우는 가능) (출처①)</li>
</ul>

<hr />

<h2 id="어떤-집이어야-하나요">어떤 집이어야 하나요?</h2>

<table>
  <thead>
    <tr>
      <th>조건</th>
      <th>내용</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>면적</td>
      <td>전용 <strong>85㎡ 이하</strong> (주거용 오피스텔 포함)</td>
    </tr>
    <tr>
      <td>25세 미만</td>
      <td>단독세대주는 전용 <strong>60㎡ 이하</strong></td>
    </tr>
    <tr>
      <td>보증금</td>
      <td><strong>3억 원 이하</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<p>LH·SH 등 공공기관이 가진 쉐어하우스는 면적 제한이 없고, 세대주가 아니어도 이용할 수 있어요. (출처①)</p>

<hr />

<h2 id="얼마나-빌릴-수-있나요">얼마나 빌릴 수 있나요?</h2>

<p>한도는 아래 세 가지 중 <strong>가장 작은 금액</strong>이에요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>기준</th>
      <th>한도</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>1집당 한도</td>
      <td><strong>1.5억 원</strong><br />(만 25세 미만 단독세대주는 <strong>1.2억 원</strong>)</td>
    </tr>
    <tr>
      <td>보증금 비율</td>
      <td>새 계약: 전세금의 <strong>80%</strong><br />갱신: 오른 금액 안에서, 오른 뒤 보증금의 80%</td>
    </tr>
    <tr>
      <td>보증 기관</td>
      <td>HF·HUG 보증 규정에 따라 달라짐</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<p>예를 들어 보증금이 1억 원이면 80%인 <strong>8천만 원</strong>, 보증금이 2억 원이면 80%는 1.6억 원이지만 1집당 한도 때문에 <strong>1.5억 원</strong>까지예요. (출처① 기준으로 계산)
다만 보증 기관 심사에 따라 이보다 적게 나올 수 있어요.</p>

<ul>
  <li><strong>2025년 6월 27일 이전에 계약한 경우</strong>에는 2억 원(만 25세 미만 단독세대주는 1.5억 원)까지 적용돼요. (출처①)</li>
  <li><strong>회사에 다닌 지 1년이 안 됐다면</strong> 한도가 2천만 원 이하로 줄어들 수 있어요. (출처①)</li>
</ul>

<hr />

<h2 id="금리는-얼마인가요">금리는 얼마인가요?</h2>

<p>국토교통부가 정하는 <strong>변동금리</strong>예요. 부부합산 연소득에 따라 달라요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>부부합산 연소득</th>
      <th>금리</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>2천만 원 이하</td>
      <td><strong>연 2.2%</strong></td>
    </tr>
    <tr>
      <td>2천만~4천만 원</td>
      <td><strong>연 2.5%</strong></td>
    </tr>
    <tr>
      <td>4천만~6천만 원</td>
      <td><strong>연 2.9%</strong></td>
    </tr>
    <tr>
      <td>6천만~7.5천만 원</td>
      <td><strong>연 3.3%</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①, 보증금 3억 원 이하 기준)</p>

<ul>
  <li>집이 <strong>지방</strong>에 있으면 위 금리에서 <strong>0.2%p</strong> 내려가요. (출처①)</li>
  <li>6천만 원이 넘는 구간은 신혼가구처럼 소득 기준이 높아지는 경우에 해당해요. (출처①)</li>
</ul>

<h3 id="금리를-더-낮추는-방법-우대금리">금리를 더 낮추는 방법 (우대금리)</h3>

<p><strong>아래 중 하나만</strong> 적용돼요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>대상</th>
      <th>우대</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>수급자·차상위</td>
      <td><strong>1.0%p</strong> (연소득 4천만 원 이하)</td>
    </tr>
    <tr>
      <td>한부모가구</td>
      <td><strong>1.0%p</strong> (연소득 5천만 원 이하)</td>
    </tr>
    <tr>
      <td>자녀</td>
      <td>다자녀 <strong>0.7%p</strong>, 2자녀 <strong>0.5%p</strong>, 1자녀 <strong>0.3%p</strong></td>
    </tr>
    <tr>
      <td>장애인 등</td>
      <td>장애인·다문화·노인부양·고령자 가구 <strong>0.2%p</strong></td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<p><strong>아래는 여러 개를 함께</strong> 받을 수 있어요. (출처①)</p>

<table>
  <thead>
    <tr>
      <th>대상</th>
      <th>우대</th>
    </tr>
  </thead>
  <tbody>
    <tr>
      <td>25세 미만</td>
      <td>단독세대주(60㎡ 이하, 대출 1.2억 원 이하) <strong>0.3%p</strong>, 최대 4년</td>
    </tr>
    <tr>
      <td>중소기업 청년</td>
      <td>중소·중견기업 재직 또는 청년창업자 <strong>0.3%p</strong>, 최대 4년</td>
    </tr>
    <tr>
      <td>전자계약</td>
      <td>부동산 전자계약 <strong>0.1%p</strong> (2026.12.31. 신규 접수분까지)</td>
    </tr>
    <tr>
      <td>월세 성실납부</td>
      <td>주거안정 월세대출 성실납부자 <strong>0.2%p</strong></td>
    </tr>
    <tr>
      <td>적게 빌림</td>
      <td>심사 금액의 30% 이하만 신청 <strong>0.2%p</strong>, 최대 4년</td>
    </tr>
  </tbody>
</table>

<p>(출처①)</p>

<p>우대금리는 합쳐서 <strong>최대 0.5%p</strong>까지만 적용돼요(수급자·차상위·한부모는 1.0%p, 다자녀는 0.7%p까지). 우대를 받아도 최종 금리는 <strong>연 1.0%보다 낮아지지 않아요.</strong> (출처①)</p>

<p>중소기업 재직 청년 우대에서 대기업·공기업·사행성 업종 직원과 공무원은 빠져요. (출처①)</p>

<hr />

<h2 id="얼마나-오래-빌릴-수-있나요">얼마나 오래 빌릴 수 있나요?</h2>

<ul>
  <li>기본 <strong>2년</strong>이고, 임대차 계약이 끝나는 날을 넘을 수 없어요. (출처①)</li>
  <li>연장해서 <strong>최장 10년</strong>까지 쓸 수 있어요. (출처①)</li>
  <li>10년을 쓴 뒤에도 <strong>미성년 자녀 1명당 2년</strong>씩 더 늘려서 <strong>최장 20년</strong>까지 가능해요. (출처①)</li>
  <li>갚는 방식은 만기에 한 번에 갚는 <strong>일시상환</strong> 또는 일부를 나눠 갚는 <strong>혼합상환</strong> 중에서 골라요. <strong>중도상환수수료는 없어요.</strong> (출처①)</li>
</ul>

<hr />

<h2 id="어떻게-신청하나요">어떻게 신청하나요?</h2>

<ol>
  <li><strong>조건 확인하기</strong>: 나이, 소득, 자산, 집 조건을 먼저 확인해요. 주택도시기금 누리집의 ‘주택전세자금 계산하기’로 대략 한도를 볼 수 있어요. (출처①)</li>
  <li><strong>전세 계약하기</strong>: 임대차계약을 맺고 보증금의 <strong>5% 이상</strong>을 내요. (출처①)</li>
  <li><strong>기한 안에 신청하기</strong>: 잔금 지급일과 전입신고일 중 <strong>빠른 날부터 3개월 안</strong>에 신청해야 해요. 갱신 계약이면 갱신일부터 3개월 안이에요. (출처①)</li>
  <li><strong>신청 방법 고르기</strong>: ‘기금e든든’에서 비대면으로 신청한 뒤 고른 은행 지점을 방문하거나, 처음부터 은행 지점에서 신청해요. (출처①)</li>
  <li><strong>보증도 함께 신청하기</strong>: HF(한국주택금융공사)나 HUG(주택도시보증공사) 보증도 기한 안에 신청해야 해요. 은행 대면 신청이면 대출 신청 때 보증도 같이 신청해요. (출처①)</li>
</ol>

<h3 id="신청할-수-있는-은행">신청할 수 있는 은행</h3>

<p>우리은행, KB국민은행, IBK기업은행, NH농협은행, 신한은행, 하나은행, iM뱅크, 부산은행, 경남은행 (출처①)</p>

<blockquote>
  <p>대출 심사 문의는 <strong>주택도시보증공사 콜센터 1566-9009</strong>나 은행 지점에 하면 돼요. (출처①)</p>
</blockquote>

<hr />

<h2 id="자주-묻는-질문">자주 묻는 질문</h2>

<p><strong>Q. 부모님 집에 살고 있는데 신청할 수 있나요?</strong>
네. 전세 집으로 이사하면서 세대주가 될 <strong>예비 세대주</strong>도 신청할 수 있어요. (출처①)</p>

<p><strong>Q. 35세인데 방법이 없나요?</strong>
기본은 만 34세까지예요. 다만 중소·중견기업에 다니거나 정해진 창업 지원을 받는 사람이 군대를 다녀왔다면, 복무기간만큼 <strong>최대 만 39세</strong>까지 늘어날 수 있어요. (출처①)
나이 조건이 없는 일반 버팀목전세자금은 금리와 한도가 달라요. (출처②)</p>

<p><strong>Q. 청년월세 지원과 함께 받을 수 있나요?</strong>
청년월세 지원은 <strong>월세</strong>를 내는 청년을 위한 사업이라 전세와는 대상이 달라요. 월세로 사는 청년이라면 <a href="/2026/10/16/youth-monthly-rent-2026/">2026 청년월세 지원 총정리</a>에서 조건을 확인하세요.</p>

<p><strong>Q. 대출을 받은 뒤 집을 사면 어떻게 되나요?</strong>
대출을 받은 뒤 집을 산 사실이 확인되면 <strong>대출금을 갚아야</strong> 해요. (출처①)</p>

<p><strong>Q. 계약한 뒤 마음이 바뀌면 취소할 수 있나요?</strong>
네. 대출계약서를 받은 날, 계약일, 대출 실행일 등 가장 늦은 날부터 <strong>14일 안</strong>에 철회할 수 있어요. 원금과 이자, 부대비용을 모두 돌려줘야 철회가 끝나요. (출처①)</p>

<hr />

<h2 id="함께-보면-좋은-글">함께 보면 좋은 글</h2>

<ul>
  <li><a href="/2026/10/16/youth-housing-support-2026/">2026 청년 주거 지원 총정리</a>: 월세 지원·대출·공공임대·청약통장을 상황별로 정리한 전체 안내</li>
  <li><a href="/2026/10/16/youth-monthly-rent-2026/">2026 청년월세 지원 총정리</a>: 월세로 사는 청년이라면 월 최대 20만 원 지원 조건 확인</li>
  <li><a href="/2026/10/16/youth-wolse-loan-2026/">2026 청년전용 보증부월세대출 총정리</a>: 전세 대신 월세를 고른다면, 보증금과 월세를 낮은 금리로 빌리는 대출</li>
</ul>

<hr />

<h2 id="출처">출처</h2>

<ol>
  <li><a href="https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp">주택도시기금 - 청년전용 버팀목전세자금 상품안내</a> - 대출 대상, 소득·자산 기준, 대상 주택, 한도, 금리, 우대금리, 기간, 신청 시기·방법, 취급 은행 (확인일: 2026-10-16)</li>
  <li><a href="https://www.myhome.go.kr/hws/portal/cont/selectSupLeaseLoanView.do">마이홈포털 - 주택도시기금 버팀목 전세대출 안내</a> - 일반 버팀목전세자금 조건 (확인일: 2026-10-16)</li>
  <li><a href="https://enhuf.molit.go.kr">기금e든든 (주택도시기금 대출 신청)</a></li>
</ol>

<blockquote>
  <p>이 글은 <strong>2026년 10월 16일</strong> 기준이에요. 금리와 자산 기준은 국토교통부 고시에 따라 바뀔 수 있으니 신청 전에 주택도시기금 누리집과 은행에서 꼭 확인하세요.</p>
</blockquote>]]></content><author><name></name></author><summary type="html"><![CDATA[청년전용 버팀목전세자금은 전세 보증금이 부족한 청년에게 주택도시기금이 낮은 금리로 빌려주는 전세대출이에요. 은행 일반 전세대출보다 금리가 낮은 대신 나이, 소득, 자산, 집 조건이 정해져 있어요. 주택도시기금 공식 상품 안내를 바탕으로 자격 조건, 한도, 금리, 신청 방법을 정리했어요.]]></summary><media:thumbnail xmlns:media="http://search.yahoo.com/mrss/" url="https://jiwongil.kr/assets/images/cards/youth-jeonse-loan-2026.png" /><media:content medium="image" url="https://jiwongil.kr/assets/images/cards/youth-jeonse-loan-2026.png" xmlns:media="http://search.yahoo.com/mrss/" /></entry></feed>