2026 청년 전세자금대출(청년전용 버팀목) 총정리: 금리 연 2.2~3.3%, 최대 1.5억 원 (자격 조건·한도·신청 방법)
청년전용 버팀목전세자금은 전세 보증금이 부족한 청년에게 주택도시기금이 낮은 금리로 빌려주는 전세대출이에요. 은행 일반 전세대출보다 금리가 낮은 대신 나이, 소득, 자산, 집 조건이 정해져 있어요. 주택도시기금 공식 상품 안내를 바탕으로 자격 조건, 한도, 금리, 신청 방법을 정리했어요.
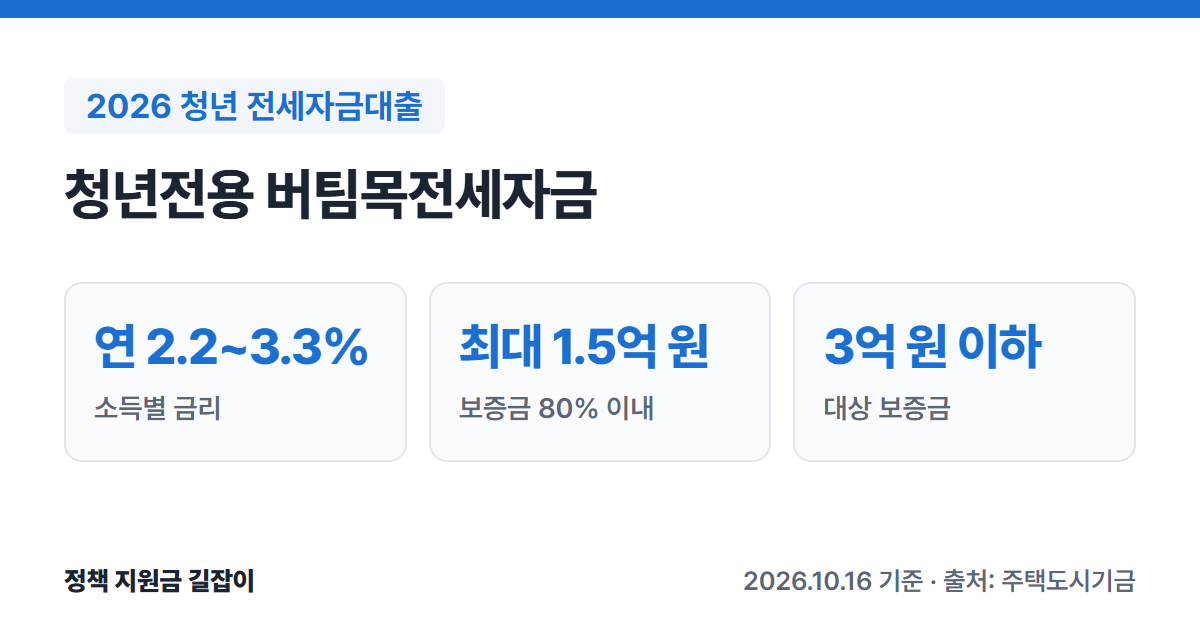
💡 핵심 요약
- 만 19~34세 무주택 세대주, 부부합산 연소득 5천만 원 이하, 순자산 3.45억 원 이하면 신청할 수 있어요. (출처①)
- 금리는 소득에 따라 연 2.2~3.3%이고, 지방 주택은 0.2%p 더 낮아요. (출처①)
- 한도는 최대 1.5억 원(보증금의 80% 이내)이고, 보증금 3억 원 이하 집만 가능해요. (출처①)
출처 표시 방법: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요. 청년 주거 지원 전체는 2026 청년 주거 지원 총정리에서 한눈에 볼 수 있어요.
목차
한눈에 보기
| 항목 | 내용 |
|---|---|
| 대상 | 만 19~34세 무주택 세대주 (예비 세대주 포함) |
| 소득·자산 | 부부합산 연소득 5천만 원 이하 순자산 3.45억 원 이하 (2026년 기준) |
| 대상 주택 | 전용 85㎡ 이하, 보증금 3억 원 이하 |
| 대출 한도 | 최대 1.5억 원 (보증금의 80% 이내) |
| 대출 금리 | 연 2.2~3.3% (변동금리) |
| 대출 기간 | 2년 (연장해서 최장 10년) |
| 신청 | 기금e든든 비대면 신청 후 은행 방문, 또는 은행 대면 신청 |
(출처①)
누가 받을 수 있나요?
아래 조건을 모두 갖춰야 해요. (출처①)
기본 조건
| 조건 | 내용 |
|---|---|
| 나이 | 대출 접수일 기준 만 19~34세 세대주 |
| 주택 | 세대주와 세대원 모두 무주택 |
| 계약 | 임대차계약을 맺고 보증금의 5% 이상을 낸 상태 |
| 소득 | 본인과 배우자 합산 5천만 원 이하 |
| 자산 | 본인과 배우자 합산 순자산 3.45억 원 이하 |
(출처①)
- 예비 세대주도 신청할 수 있어요. 지금은 부모님 집에 살고 있어도, 전세 집으로 이사하며 세대주가 될 예정이면 돼요. (출처①)
- 군대를 다녀왔다면 나이가 늘어날 수 있어요. 중소·중견기업에 다니거나 정해진 창업 지원을 받는 사람은 병역 복무기간만큼, 최대 만 39세까지 늘려줘요. (출처①)
- 순자산 기준은 통계청 조사의 소득 3분위 가구 평균 자산으로 정하기 때문에 해마다 바뀌어요. 3.45억 원은 2026년 기준이에요. (출처①)
소득 기준이 높아지는 경우
| 가구 | 부부합산 연소득 |
|---|---|
| 기본 | 5천만 원 이하 |
| 다자녀·2자녀 가구 등 | 6천만 원 이하 |
| 신혼가구 | 7.5천만 원 이하 |
(출처①)
혁신도시로 옮긴 공공기관 직원, 다른 지역으로 이주하는 재개발 구역 세입자도 6천만 원 기준을 적용받아요. (출처①) 소득은 지금 다니는 직장이나 지금 하는 사업을 기준으로 따져요. (출처①)
이런 경우는 받을 수 없어요
- 본인이나 배우자가 이미 전세대출이나 주택담보대출을 쓰고 있는 경우 (출처①)
- 성년인 세대원 중 누구라도 주택도시기금 대출을 쓰고 있는 경우 (출처①)
- 연체, 대위변제, 부도 같은 신용 문제 기록이 남아 있는 경우 (출처①)
- 지금 공공임대주택에 살고 있는 경우 (나가는 경우는 가능) (출처①)
어떤 집이어야 하나요?
| 조건 | 내용 |
|---|---|
| 면적 | 전용 85㎡ 이하 (주거용 오피스텔 포함) |
| 25세 미만 | 단독세대주는 전용 60㎡ 이하 |
| 보증금 | 3억 원 이하 |
(출처①)
LH·SH 등 공공기관이 가진 쉐어하우스는 면적 제한이 없고, 세대주가 아니어도 이용할 수 있어요. (출처①)
얼마나 빌릴 수 있나요?
한도는 아래 세 가지 중 가장 작은 금액이에요. (출처①)
| 기준 | 한도 |
|---|---|
| 1집당 한도 | 1.5억 원 (만 25세 미만 단독세대주는 1.2억 원) |
| 보증금 비율 | 새 계약: 전세금의 80% 갱신: 오른 금액 안에서, 오른 뒤 보증금의 80% |
| 보증 기관 | HF·HUG 보증 규정에 따라 달라짐 |
(출처①)
예를 들어 보증금이 1억 원이면 80%인 8천만 원, 보증금이 2억 원이면 80%는 1.6억 원이지만 1집당 한도 때문에 1.5억 원까지예요. (출처① 기준으로 계산) 다만 보증 기관 심사에 따라 이보다 적게 나올 수 있어요.
- 2025년 6월 27일 이전에 계약한 경우에는 2억 원(만 25세 미만 단독세대주는 1.5억 원)까지 적용돼요. (출처①)
- 회사에 다닌 지 1년이 안 됐다면 한도가 2천만 원 이하로 줄어들 수 있어요. (출처①)
금리는 얼마인가요?
국토교통부가 정하는 변동금리예요. 부부합산 연소득에 따라 달라요. (출처①)
| 부부합산 연소득 | 금리 |
|---|---|
| 2천만 원 이하 | 연 2.2% |
| 2천만~4천만 원 | 연 2.5% |
| 4천만~6천만 원 | 연 2.9% |
| 6천만~7.5천만 원 | 연 3.3% |
(출처①, 보증금 3억 원 이하 기준)
- 집이 지방에 있으면 위 금리에서 0.2%p 내려가요. (출처①)
- 6천만 원이 넘는 구간은 신혼가구처럼 소득 기준이 높아지는 경우에 해당해요. (출처①)
금리를 더 낮추는 방법 (우대금리)
아래 중 하나만 적용돼요. (출처①)
| 대상 | 우대 |
|---|---|
| 수급자·차상위 | 1.0%p (연소득 4천만 원 이하) |
| 한부모가구 | 1.0%p (연소득 5천만 원 이하) |
| 자녀 | 다자녀 0.7%p, 2자녀 0.5%p, 1자녀 0.3%p |
| 장애인 등 | 장애인·다문화·노인부양·고령자 가구 0.2%p |
(출처①)
아래는 여러 개를 함께 받을 수 있어요. (출처①)
| 대상 | 우대 |
|---|---|
| 25세 미만 | 단독세대주(60㎡ 이하, 대출 1.2억 원 이하) 0.3%p, 최대 4년 |
| 중소기업 청년 | 중소·중견기업 재직 또는 청년창업자 0.3%p, 최대 4년 |
| 전자계약 | 부동산 전자계약 0.1%p (2026.12.31. 신규 접수분까지) |
| 월세 성실납부 | 주거안정 월세대출 성실납부자 0.2%p |
| 적게 빌림 | 심사 금액의 30% 이하만 신청 0.2%p, 최대 4년 |
(출처①)
우대금리는 합쳐서 최대 0.5%p까지만 적용돼요(수급자·차상위·한부모는 1.0%p, 다자녀는 0.7%p까지). 우대를 받아도 최종 금리는 연 1.0%보다 낮아지지 않아요. (출처①)
중소기업 재직 청년 우대에서 대기업·공기업·사행성 업종 직원과 공무원은 빠져요. (출처①)
얼마나 오래 빌릴 수 있나요?
- 기본 2년이고, 임대차 계약이 끝나는 날을 넘을 수 없어요. (출처①)
- 연장해서 최장 10년까지 쓸 수 있어요. (출처①)
- 10년을 쓴 뒤에도 미성년 자녀 1명당 2년씩 더 늘려서 최장 20년까지 가능해요. (출처①)
- 갚는 방식은 만기에 한 번에 갚는 일시상환 또는 일부를 나눠 갚는 혼합상환 중에서 골라요. 중도상환수수료는 없어요. (출처①)
어떻게 신청하나요?
- 조건 확인하기: 나이, 소득, 자산, 집 조건을 먼저 확인해요. 주택도시기금 누리집의 ‘주택전세자금 계산하기’로 대략 한도를 볼 수 있어요. (출처①)
- 전세 계약하기: 임대차계약을 맺고 보증금의 5% 이상을 내요. (출처①)
- 기한 안에 신청하기: 잔금 지급일과 전입신고일 중 빠른 날부터 3개월 안에 신청해야 해요. 갱신 계약이면 갱신일부터 3개월 안이에요. (출처①)
- 신청 방법 고르기: ‘기금e든든’에서 비대면으로 신청한 뒤 고른 은행 지점을 방문하거나, 처음부터 은행 지점에서 신청해요. (출처①)
- 보증도 함께 신청하기: HF(한국주택금융공사)나 HUG(주택도시보증공사) 보증도 기한 안에 신청해야 해요. 은행 대면 신청이면 대출 신청 때 보증도 같이 신청해요. (출처①)
신청할 수 있는 은행
우리은행, KB국민은행, IBK기업은행, NH농협은행, 신한은행, 하나은행, iM뱅크, 부산은행, 경남은행 (출처①)
대출 심사 문의는 주택도시보증공사 콜센터 1566-9009나 은행 지점에 하면 돼요. (출처①)
자주 묻는 질문
Q. 부모님 집에 살고 있는데 신청할 수 있나요? 네. 전세 집으로 이사하면서 세대주가 될 예비 세대주도 신청할 수 있어요. (출처①)
Q. 35세인데 방법이 없나요? 기본은 만 34세까지예요. 다만 중소·중견기업에 다니거나 정해진 창업 지원을 받는 사람이 군대를 다녀왔다면, 복무기간만큼 최대 만 39세까지 늘어날 수 있어요. (출처①) 나이 조건이 없는 일반 버팀목전세자금은 금리와 한도가 달라요. (출처②)
Q. 청년월세 지원과 함께 받을 수 있나요? 청년월세 지원은 월세를 내는 청년을 위한 사업이라 전세와는 대상이 달라요. 월세로 사는 청년이라면 2026 청년월세 지원 총정리에서 조건을 확인하세요.
Q. 대출을 받은 뒤 집을 사면 어떻게 되나요? 대출을 받은 뒤 집을 산 사실이 확인되면 대출금을 갚아야 해요. (출처①)
Q. 계약한 뒤 마음이 바뀌면 취소할 수 있나요? 네. 대출계약서를 받은 날, 계약일, 대출 실행일 등 가장 늦은 날부터 14일 안에 철회할 수 있어요. 원금과 이자, 부대비용을 모두 돌려줘야 철회가 끝나요. (출처①)
함께 보면 좋은 글
- 2026 청년 주거 지원 총정리: 월세 지원·대출·공공임대·청약통장을 상황별로 정리한 전체 안내
- 2026 청년월세 지원 총정리: 월세로 사는 청년이라면 월 최대 20만 원 지원 조건 확인
- 2026 청년전용 보증부월세대출 총정리: 전세 대신 월세를 고른다면, 보증금과 월세를 낮은 금리로 빌리는 대출
출처
- 주택도시기금 - 청년전용 버팀목전세자금 상품안내 - 대출 대상, 소득·자산 기준, 대상 주택, 한도, 금리, 우대금리, 기간, 신청 시기·방법, 취급 은행 (확인일: 2026-10-16)
- 마이홈포털 - 주택도시기금 버팀목 전세대출 안내 - 일반 버팀목전세자금 조건 (확인일: 2026-10-16)
- 기금e든든 (주택도시기금 대출 신청)
이 글은 2026년 10월 16일 기준이에요. 금리와 자산 기준은 국토교통부 고시에 따라 바뀔 수 있으니 신청 전에 주택도시기금 누리집과 은행에서 꼭 확인하세요.