2026 근로·자녀장려금 기한 후 신청: 12월 1일까지, 산정액의 95% 지급 (대상·금액·신청 방법)
📅 2025년 귀속 기한 후 신청 신청 마감: 2026년 12월 1일
⏰ 2025년 귀속 기한 후 신청 신청은 2026년 12월 1일에 마감됐어요. 다음 모집 공고가 나오면 이 글을 고칠게요.
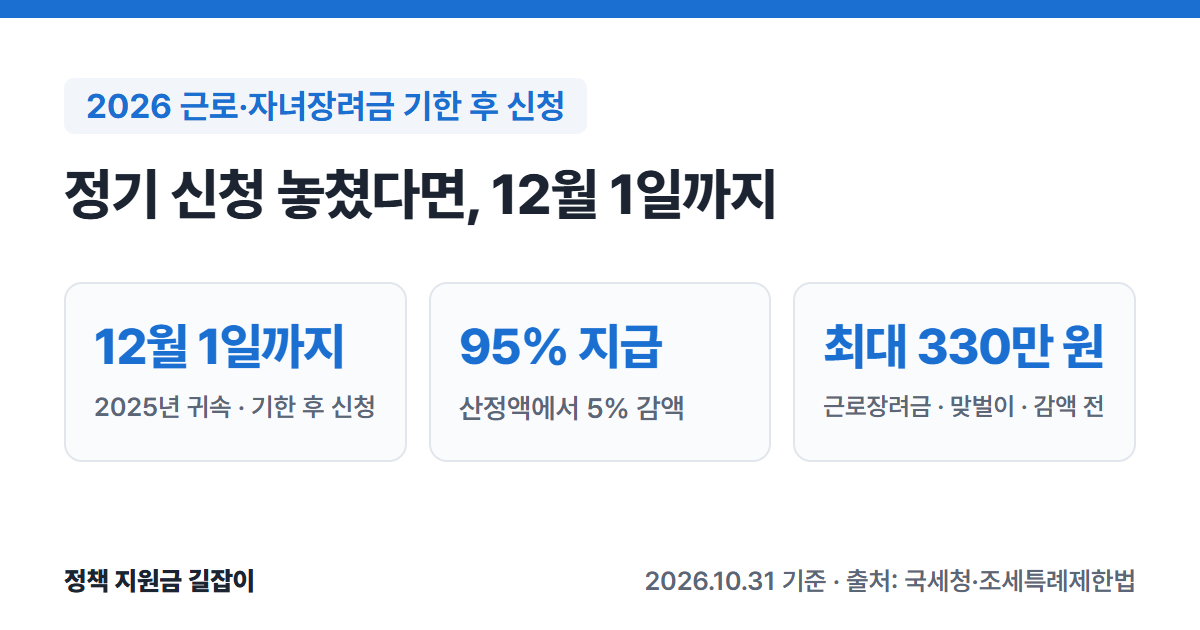
5~6월 정기 신청 때 근로·자녀장려금을 놓쳤다면, 아직 12월 1일까지 기한 후 신청을 할 수 있어요. 대신 산정된 금액의 95%만 받아요(5% 감액). 국세청 보도자료와 「조세특례제한법」을 바탕으로 대상, 금액, 신청 방법을 정리했어요.
💡 핵심 요약
- 2025년 귀속 근로·자녀장려금은 정기 신청(5월 1일~6월 1일)을 놓쳐도 12월 1일까지 신청할 수 있어요. (출처①②)
- 기한 후 신청은 산정된 금액의 95%만 지급돼요. (출처①②)
- 정기 신청 기준으로 근로장려금은 가구 유형에 따라 최대 165만~330만 원, 자녀장려금은 자녀 1명당 50만~100만 원이에요. 기한 후 신청은 그 95%예요. (출처①)
출처 표시 방법: 본문의 (출처①) 같은 표시는 글 끝 출처 목록의 번호와 같아요. 생계급여·기초연금 등 다른 생활비 지원은 2026 생활비 지원 총정리에서 상황별로 찾을 수 있어요.
목차
한눈에 보기
| 항목 | 내용 |
|---|---|
| 대상 | 2025년에 근로·사업·종교인소득이 있고 소득·재산 기준을 갖춘 가구 |
| 기한 | 정기 신청 6월 1일 마감 기한 후 신청 12월 1일까지 |
| 지급액 | 산정액의 95% (5% 감액) |
| 최대 금액 | 정기 신청 기준 근로장려금 330만 원 (맞벌이) 자녀장려금 자녀 1명당 100만 원 기한 후 신청은 그 95% |
| 신청 | 홈택스 등 (기한 후 신청 경로는 1566-3636에 확인) |
| 문의 | 장려금 상담센터 1566-3636 |
(출처①②)
누가 받을 수 있나요?
2025년에 근로소득, 사업소득(전문직 사업자 제외), 종교인소득이 있는 거주자로서 아래 가구·소득·재산 기준을 모두 갖춰야 해요. (출처①)
가구 유형 (2025년 12월 31일 기준)
| 유형 | 뜻 |
|---|---|
| 단독 | 배우자, 18세 미만 부양자녀, 70세 이상 직계존속이 모두 없는 가구 |
| 홑벌이 | 배우자, 18세 미만 부양자녀, 70세 이상 직계존속 중 1명 이상 있는 가구 (배우자는 총급여액 등이 300만 원 미만) |
| 맞벌이 | 신청인과 배우자 각각 총급여액 등이 300만 원 이상인 가구 |
(출처①)
- 부양자녀와 직계존속은 연간 소득금액이 100만 원 이하여야 해요. (출처①)
- 18세 미만 부양자녀는 2007년 1월 2일 이후 출생, 70세 이상 직계존속은 1955년 12월 31일 이전 출생이에요. (출처①)
소득 기준 (2025년 부부합산 총소득)
| 구분 | 기준 |
|---|---|
| 근로장려금 단독 | 2,200만 원 미만 |
| 근로장려금 홑벌이 | 3,200만 원 미만 |
| 근로장려금 맞벌이 | 4,400만 원 미만 |
| 자녀장려금 | 7,000만 원 미만 (18세 미만 자녀가 있는 가구) |
(출처①②)
- 총소득에는 근로·사업·종교인소득과 이자·배당·연금·기타소득이 들어가요. 비과세·퇴직·양도소득은 빠져요. (출처①)
- 사업소득은 매출에 업종별 조정률을 곱한 금액으로 봐요. 예를 들어 소매업 매출 8천만 원이면 조정률 25%를 곱한 2천만 원이 기준이에요. (출처①)
재산 기준 (2025년 6월 1일 기준)
- 가구원 전체의 재산 합계가 2억 4천만 원 미만이어야 해요. 빚은 빼지 않아요. (출처①②)
- 재산이 1억 7천만 원 이상 2억 4천만 원 미만이면 산정된 금액의 50%만 받아요. (출처①②)
- 재산에는 부동산, 승용차, 분양권, 전세금, 예금, 주식, 회원권 등이 들어가요. (출처①)
신청할 수 없는 경우
- 2025년 12월 31일 현재 대한민국 국적이 없는 사람. 단, 대한민국 국적자와 혼인했거나 대한민국 국적의 부양자녀가 있으면 신청할 수 있어요. (출처②)
- 2025년에 다른 거주자의 부양자녀였던 사람 (출처②)
- 전문직 사업자 (출처①)
얼마나 받을 수 있나요?
근로장려금
| 가구 | 최대 금액 |
|---|---|
| 단독 | 165만 원 |
| 홑벌이 | 285만 원 |
| 맞벌이 | 330만 원 |
(출처①②)
- 최소 금액은 3만 원이에요. (출처①)
- 총급여액 등에 따라 금액이 달라져요. 예를 들어 맞벌이 가구는 총급여액 등이 800만~1,700만 원 미만일 때 최대 330만 원을 받고, 그보다 적거나 많으면 줄어들어요. (출처②)
| 가구 | 최대 금액을 받는 총급여액 등 |
|---|---|
| 단독 | 400만~900만 원 미만 |
| 홑벌이 | 700만~1,400만 원 미만 |
| 맞벌이 | 800만~1,700만 원 미만 |
(출처②)
자녀장려금
- 부양자녀 1명당 50만~100만 원이에요. (출처①)
- 연말정산이나 종합소득세 신고 때 자녀세액공제를 받았다면 그만큼 빼고 지급해요. (출처①)
- 근로장려금과 자녀장려금은 한 번 신청하면 둘 다 심사해요. (출처①)
기한 후 신청은 95%
위 금액은 모두 정기 신청 기준이에요. 기한 후 신청은 위 방식으로 계산한 금액(재산 50% 감액이 있으면 감액한 뒤 금액)의 95%를 받아요. (출처①②) 예를 들어 맞벌이 가구 최대 330만 원이면 기한 후 신청 때는 그 95%인 약 313만 5천 원이에요(계산). (출처①②)
어떻게 신청하나요?
신청 기한
- 2025년 귀속 정기 신청은 2026년 5월 1일~6월 1일이었어요. (출처①)
- 정기 신청을 놓쳤다면 6월 2일부터 12월 1일까지 기한 후 신청을 할 수 있어요. (출처①③)
- 법에는 “신청기간 종료일 다음 날부터 6개월 이내”로 정해져 있어요. (출처②)
- 2025년 9월이나 2026년 3월에 반기 신청을 이미 마친 근로소득자 가구는 정기 신청을 따로 하지 않아도 됐어요. (출처①)
신청 방법
국세청이 정기 신청 때 안내한 방법은 아래와 같아요. 기한 후 신청 때 이 중 어떤 방법을 쓸 수 있는지는 공식 자료에 따로 나와 있지 않으니, 신청 전에 장려금 상담센터(1566-3636)에 확인하세요. (출처①)
- 안내문을 받은 경우: 서면 안내문의 QR코드, 모바일 안내문의 ‘신청하기’, ARS(1544-9944)로 신청했어요. (출처①)
- 안내문을 받지 못한 경우: 요건을 갖췄다면 홈택스(PC·모바일)나 서면으로 신청할 수 있었고, ARS 신청은 안 됐어요. (출처①)
- 대상 여부 확인: 홈택스, ARS, 장려금 상담센터에서 확인할 수 있었어요. (출처①)
신청 뒤 알아 둘 것
- 사업자는 종합소득세 신고 확인: 종합소득세 신고 의무가 있는데 신고하지 않았다면 장려금 결정일까지 기한 후 신고를 해야 장려금을 받을 수 있어요. (출처①②)
- 결정: 기한 후 신청은 신청한 달의 말일부터 3개월 안에 결정하는 것이 원칙이에요. 사유가 있으면 2개월까지 늦어질 수 있어요. (출처②)
이것만은 조심하세요
국세청은 수수료 납부, 돈 이체, 계좌 비밀번호를 요구하지 않아요. 장려금을 사칭한 금융사기에 주의하세요. (출처①)
자주 묻는 질문
Q. 지금 신청하면 얼마나 손해인가요? 산정된 금액의 5%가 줄어요. 예를 들어 산정액이 100만 원이면 95만 원을 받아요. (출처①②)
Q. 근로장려금과 자녀장려금을 따로 신청해야 하나요? 아니요. 한 번 신청하면 국세청이 심사해서 해당하는 장려금을 지급해요. (출처①)
Q. 집이 전세예요. 전세금은 얼마로 계산하나요? 실제 전세금과 간주전세금(주택 기준시가의 55%) 중 적은 금액으로 계산해요. 실제 전세금이 더 적으면 임대차계약서 사본을 내야 해요. 부모 등 직계존비속 집에 살면 기준시가의 100%로 계산해요. (출처①)
Q. 한 집에서 부부가 둘 다 신청했어요. 장려금은 가구 단위로 한 번만 줘요. 총급여액 등이 많은 사람, 산정액이 많은 사람, 전년도에 받은 사람 순서로 1명이 신청한 것으로 봐요(합의한 사람이 있으면 그 사람). (출처①)
Q. 매출이 기준보다 많은데 신청할 수 있나요? 사업소득은 매출이 아니라 매출에 업종별 조정률을 곱한 금액으로 봐요. 매출이 커도 기준 안에 들 수 있어요. (출처①)
Q. 12월 1일이 지나면 어떻게 되나요? 법은 기한 후 신청을 정기 신청기간 종료일 다음 날부터 6개월 안으로 정하고 있어요. 2026년 소득분은 2027년 5월 정기 신청 때 신청할 수 있고, 근로소득만 있으면 2026년 하반기 소득분을 2027년 3월 1~15일 반기 신청으로 낼 수도 있어요. (출처②③)
함께 보면 좋은 글
- 2026 생활비 지원 총정리: 생계급여·주거급여·기초연금 등 내 상황에 맞는 제도 찾기
- 2026 생계급여 총정리: 소득이 거의 없을 때 받는 생활비
- 2026 실업급여 총정리: 일자리를 잃었을 때 받는 구직급여
출처
- 국세청 - 보도참고자료 「일하는 가구에 최대 330만 원 지원 정기분 근로・자녀장려금, 6월 1일까지 신청하세요」 (2026.4.30.) - 정기 신청 5.1.~6.1., 기한 후 12월 1일까지 95% 지급, 소득·재산 기준, 재산 50% 감액, 가구 요건, 지급액(165만·285만·330만 원, 최소 3만 원, 자녀 1명당 50만~100만 원), 자녀세액공제 차감, 신청 방법·ARS 1544-9944·상담센터 1566-3636, 주요 문답(전문직 제외, 전세금, 가구 내 중복 신청, 업종별 조정률 사례) (확인일: 2026-10-31)
- 국가법령정보센터 - 조세특례제한법 제100조의3·5·6·7·28·29·31 (2026.9.18. 시행) - 신청 제외(국적, 다른 거주자의 부양자녀), 총소득·재산 기준, 재산 50% 감액, 가구 유형별 산정식, 신청기간 종료일 다음 날부터 6개월 안 신청, 기한 후 신청 95% 결정, 결정 기한(신청한 달 말일부터 3개월, 2개월 연장 가능), 종합소득세 기한 후 신고, 반기 신청(다음 연도 3.1.~3.15.), 자녀장려금 준용(제100조의31) (확인일: 2026-10-31)
- 국세청 - 근로·자녀장려금 신청기간 및 방법 - 기한 후 신청 기간 ‘26.6.2.~12.1., 2026년 하반기 소득분 반기 신청 ‘27.3.1.~3.15. (확인일: 2026-10-31)
이 글은 2026년 10월 31일 기준이에요. 지원 조건은 바뀔 수 있으니 신청 전에 홈택스나 장려금 상담센터(1566-3636)에서 꼭 확인하세요.